


電気二重層キャパシタ(EDLC):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Electric Double-layer Capacitor (EDLC) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122311
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電気二重層キャパシタの市場規模は2025年に8億8,000万米ドルと評価され、2026年の9億9,458万米ドルから2031年までに18億3,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは13.02%となる見込みです。
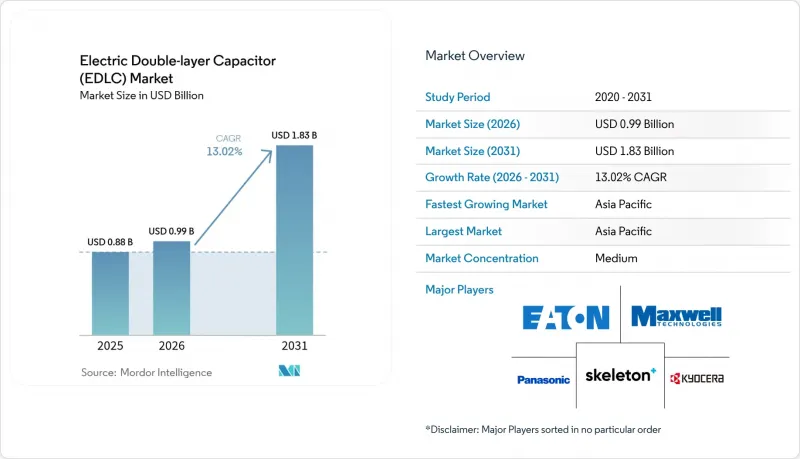
本レポートは、製品のフォームファクター別(円筒形セル、その他)、モジュール電圧別(10V以下、10~25V、その他)、電極材料別(活性炭、グラフェン・グラフェン複合材料、その他)、エンドユーザー産業別(家庭用電子機器、エネルギー・公益事業、その他)、地域(北米、南米、その他)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の電気二重層キャパシタ(EDLC)市場の動向と洞察
EV/HEVにおける回生ブレーキの採用の急増
自動車メーカー各社は、リチウムイオン電池では迅速に吸収できない制動エネルギーを回収するため、48Vマイルドハイブリッドプラットフォームに電気二重層キャパシタ(EDLC)市場のソリューションを組み込んでいます。EDLCモジュールはミリ秒単位の充電パルスを捕捉し、都市部での燃費を15~20%向上させるとともに、フルハイブリッドへの移行を必要とせずに欧州のCO2排出目標の達成を可能にします。バスやライトレール車両の運行事業者は、ブレーキの摩耗に伴うメンテナンスを削減し、重量削減を通じて積載量の経済性を向上させる技術を優先しています。
系統規模の周波数調整と再生可能エネルギーの平滑化に対する需要の高まり
電力会社は太陽光や風力発電の割合を増やしており、これにより慣性力が低下し、周波数の変動が激化しています。スケルトン・テクノロジーズの「SkelGrid 2.0」キャビネットは、1秒以内に最大3MWを供給し、往復効率99%で合成慣性力を記載しています。米国やドイツにおける付帯サービスオークションでは、1秒以下の応答が評価されており、EDLCベース高速周波数応答資産は3年以内の投資回収が可能となっています。
リチウムイオン電池と比較した1Whあたりの米ドルコストの高さ
EDLCパックの価格は依然として1kWhあたり800~1,200米ドルで推移していますが、これに対しリチウムイオン電池のベンチマーク価格は1kWhあたり150米ドル以下であり、エネルギー密度が経済性の判断を左右するセグメントでは、EDLCの採用が制限されています。総所有コスト(TCO)の観点から優位性が認められるのは高サイクル用途に限られるため、サプライヤーは、今後施行されるEU規制の下で、ライフサイクルにおけるメンテナンスコストの削減やリサイクルによるクレジットを強調せざるを得ない状況にあります。
セグメント分析
円筒形ユニットは、自動車用スターターモジュールや産業用UPSバンクにおける実証済みの信頼性に支えられ、2025年の売上高の35.42%を占めました。円筒形設計の電気二重層キャパシタ(EDLC)市場の規模は、48Vマイルドハイブリッド車の普及に伴い拡大し、2031年までに6億5,200万米ドルに達すると予測されています。機械的寸法が標準化されているため、既存のバッテリートレイへの組み込みが簡素化され、設計負担が軽減されます。一方、コイン型とチップ型は、ウェアラブル機器、スマートパッチ、タイヤ空気圧センサなどでサブmm級の薄型化が求められることから、CAGR 14.88%で拡大しています。メーカー各社は、1立方センチメートルあたりのエネルギー密度を高めるため、レーザーパターニングを施した集電体や固体電解質を採用しています。予測期間を通じて、組立設計(DFA)が、角形リチウムイオンコア周囲にEDLC層を埋め込んだ、バッテリーとコンデンサのハイブリッド型コ包装構造へと移行するにつれ、フォームファクターの境界は曖昧になっていきます。
円筒形電池のサプライヤーは、熱抵抗を30%低減するアルミニウム押出成形ハウジングなどの冷却技術の革新に注力しています。コイン型電池の革新企業は、コスト抑制のためにロール・ツー・ロール方式の電極印刷を拡大しています。パウチ型と角形型の製品は、特に航空宇宙用アビオニクスや幅の制約下で走行する無人搬送車(AGV)において、設計者が不規則な空洞を管理する必要がある場面で、橋渡し的な役割を果たしています。モジュールとシステムインテグレーターは、IEC 62040クラスCのUPS安全基準を満たすため、プラグアンドプレイ式のバスバーレイアウトと、セルレベルでのヒューズ付き保護機能に重点を置いています。
10~25V定格のモジュールは、12Vの自動車用サブシステムや24Vの産業用制御システムとの互換性により、2025年の市場シェアの40.12%を占めました。設計者は、既存のワイヤハーネス規格を活用し、高電圧クリアランス要件を回避することで、電気二重層キャパシタ(EDLC)市場において主導的な地位を確立しています。商用配送用バンが、鉛酸始動用バッテリーから、100万サイクルの動作に耐えるEDLCクランキングブースターへと移行するにつれ、成長は続いています。100Vを超える高電圧スタックは、再生可能エネルギーのグリッドバッファ需要を満たし、電気バスの駆動を支援するため、CAGR 14.63%で成長が加速すると予想されています。スケルトン社の162Vモジュールは、安全なホットスワップ機能、ガルバニック絶縁、熱暴走防止セパレーターを特徴としており、電力会社の調達仕様に対応しています。
低電圧(10V以下)のマイクロモジュールは、安全性の観点から接触安全限界が求められるスマートカード、薬剤投与ポンプ、体内に埋め込まれる医療機器の基盤となっています。中電圧(25~50V)のユニットは、データセンターの配電盤に採用され、48Vのバスバーとサーバーのマザーボードを接続しています。製品ロードマップでは、CANopenを介したアクティブバランス回路と状態モニタリング(SOH)分析の統合に重点を置き、予知保全をサポートすることを目指しています。
地域別分析
アジア太平洋は、2025年に世界売上高の42.10%を維持しました。これは、中国における送電網規模の周波数調整パイロット事業、日本における家電製品の小型化、韓国におけるバッテリーエコシステムの集積化に支えられたものです。各地域の政府は、国内のエネルギー貯蔵バリューチェーン用に資本補助金の枠を割り当てており、これにより製造コスト面での優位性が強化されています。サプライヤーは、インドネシアやベトナムにある活性炭処理拠点への近さを活かし、物流の効率化とリードタイムの短縮を実現しています。現地の自動車メーカーが調達量の基盤となっており、スケールメリットを生み出すことで、輸出市場における価格競合を維持しています。
北米では、送電事業者が記録的な太陽光発電設備の導入に伴うネットワークの安定化を図るため、EDLCアレイを導入しており、同地域のシェアが拡大しています。米国のデータセンター事業者は、メンテナンスが不要で待機時の損失が少ないことから、フライホイールよりも48VのEDLCラックを好んで採用しています。防衛セグメントの調達により、指向性エネルギープロトタイプに使用されるCNT(カーボンナノチューブ)を充填したパルス電力モジュールの研究開発資金が支えられています。カナダは、国内の黒鉛精製を支援するための鉱業改革を推進しており、サプライチェーンの多様化戦略の中で、代替原料供給源としての地位を確立しています。
欧州では、バッテリー規制2023/1542による厳格なライフサイクルコンプライアンスに後押しされ、採用が進んでいます。同規制により、電気二重層キャパシタ(EDLC)市場製品にも製造者責任が拡大されています。自動車メーカーはエコデザインクレジットを確保するためにEDLCモジュールを採用しており、一方、電力会社はエネルギーと電力品質の要件を両方満たすハイブリッド型バッテリー・スーパーコンデンサ貯蔵ブロックの検査運用を行っています。メーカー各社は、2030年までに義務付けられている90%の材料回収目標を達成するため、自動化された使用済み製品解体ラインに投資しています。中東・アフリカには、まだ発展途上の潜在力が見られます。これらの地域では、周囲温度が高いため、EDLCシステムが通信タワーのバックアップ電源として魅力的であり、空調(HVAC)で冷却されるコンテナ型リチウムイオン電池バンクの必要性を排除しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV/HEVにおける回生ブレーキの採用の急増
- 系統規模の周波数調整と再生可能エネルギーの平滑化に対する需要の高まり
- バースト電力バッファを必要とする家電の小型化動向
- ピーク電力対応が必要な5Gマクロセルとマイクロセルの急速な展開
- 48Vエッジデータセンター用バックアップアーキテクチャの登場
- 防衛セグメントにおける高パルス指向性エネルギープラットフォームへの移行
- 市場抑制要因
- リチウムイオン電池と比較した1Whあたりの米ドルコストの高さ
- 規格の断片化に起因する設計の複雑化
- 変動の激しい活性炭原料価格
- EUによる「電池回収」制度のEDLCモジュールへの適用拡大の展望
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品のフォームファクター別
- 円筒形セル
- パウチ・プリズマティックセル
- コイン・チップセル
- モジュール(10F以上)
- パック・システム
- モジュール電圧別
- 10V以下
- 10~25V
- 25~50V
- 50~100V
- 100V超
- 電極材料別
- 活性炭
- グラフェン・グラフェン複合材料
- カーボンナノチューブ(CNT)
- 導電性ポリマー
- 金属酸化物強化型
- エンドユーザー産業別
- 家庭用電子機器
- エネルギー・公益事業
- 産業
- 自動車・運輸
- バス・トラック
- 鉄道・路面電車
- 48Vマイルドハイブリッド車
- マイクロハイブリッド車・その他の乗用車
- 大型車両
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tesla Inc.-Maxwell Technologies
- Skeleton Technologies OU
- Panasonic Holdings Corporation
- LS Mtron Ltd.
- Nippon Chemi-Con Corp.
- Eaton Corporation
- Kyocera Corporation
- CAP-XX Ltd.
- Supreme Power Solutions Ltd.
- Cornell Dubilier Electronics Inc.
- TDK Corporation
- Vishay Intertechnology Inc.
- Seiko Instruments Inc.
- Taiyo Yuden Co., Ltd.
- Yunasko Ltd.
- Tavrima Canada Inc.
- Shanghai Aowei Technology Development Co., Ltd.
- Nantong Jianghai Capacitor Co., Ltd.
- Jinzhou Kaimei Power Co., Ltd.
- Beijing HCC Energy Tech Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


