


医療臨床分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Clinical Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121962
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療臨床分析市場の規模は2025年に162億6,000万米ドルと評価され、2026年の195億7,000万米ドルから2031年までに494億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは20.37%となる見込みです。
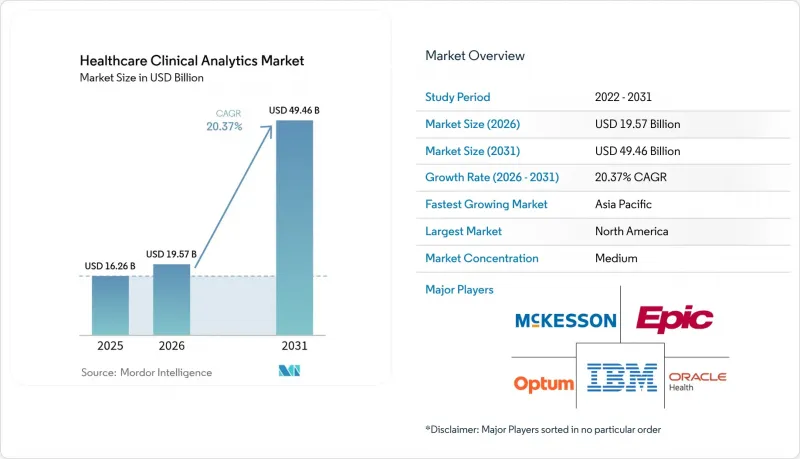
本レポートは、技術タイプ(予測分析など)、用途(医療の質の向上など)、提供形態(オンプレミス、Webおよびクラウドベース)、製品(ハードウェア、サービス、ソフトウェア)、エンドユーザー(医療提供者、医療費支払者など)、および地域(北米、欧州など)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の医療臨床分析市場の動向と洞察
電子カルテ(EHR)の普及率の高さ
病院や外来診療施設における認定電子カルテ(EHR)システムの導入により、機械可読な患者の経時データが利用可能となり、これが医療臨床分析市場の成長を後押ししています。Kaiser PermanenteのAdvanced Alert Monitorは、EHRのワークフローに予測アルゴリズムを組み込んだ結果、入院患者の死亡率を20%削減しました。ベンダーのロードマップは現在、臨床現場に組み込まれたAIエージェントに焦点を当てています。例えば、2025年に本格リリース予定のOracle Healthの次世代プラットフォームは、音声対応の自動化機能やアンビエント・ドキュメンテーションを組み込み、カルテ作成時間を最小限に抑えます。FHIRなどの標準化の取り組みにより、データの相互運用性がさらに向上し、複数医療機関にわたる治療成果のベンチマークやケアギャップの分析が促進されています。規制当局がデジタル品質報告を引き続き評価していることから、EHR主導の分析ツール導入に関する意思決定において、雪だるま式に効果が拡大しています。
AI/MLを活用した分析プラットフォームの成熟
米国食品医薬品局(FDA)は、1,000件以上のAI搭載医療機器を承認しました。これは、臨床用途における機械学習に対する規制当局の信頼を示す画期的な出来事です。実運用においてもこの楽観的な見通しが反映されており、例えば、ChristianaCareの簡素化された予測モデルは、90日以内の再入院リスクを78%の精度で特定すると同時に、特徴量の重み付けを透明化することで臨床医の信頼を維持しています。Stanford Health CareのChatEHRのような生成AIフロントエンドにより、医師は自然言語でカルテを検索できるようになり、情報検索時間の短縮とバーンアウトの軽減につながっています。画像、診療記録、ゲノム情報などのマルチモーダルデータを統合する能力は、精密な治療法の選択を支え、医療臨床分析市場全体において長期的な需要を牽引しています。
データプライバシーとサイバーセキュリティ侵害
2024年には、病院に対するランサムウェア攻撃が再び急増し、攻撃者はシステム停止と規制当局による罰金の両方を脅かす二重恐喝戦術を武器として用いました。2024年にはライフサイエンス企業の90%がサイバーセキュリティ予算を増額しており、個人の健康情報を保護するために現在求められる警戒の規模が浮き彫りになっています。EUのGDPRなどのコンプライアンス枠組みは、厳しい情報漏洩通知の期限と重罰を課しており、これがオープンなデータ交換を阻害し、アルゴリズムの学習範囲を制限しています。先進的なプロバイダーは、フェデレーテッドラーニングや同型暗号といったプライバシー保護技術を導入し、分析の深度と機密保持要件のバランスを図っています。しかし、これらの措置は遅延やコストの増加をもたらします。
セグメント分析
2025年には、記述的分析が収益の44.65%を占め、ほとんどの組織が、より高度な課題に取り組む前に、パフォーマンスのベースラインに関する事後的な可視性を依然として必要としていることが確認されました。一方、認知的分析はCAGR26.85%で拡大すると予測されており、テクノロジーベンダーにとって、医療臨床分析市場全体の規模を拡大する上で、認知的分析が極めて重要な役割を果たしていることが裏付けられています。自然言語処理と生成推論に支えられたコグニティブエンジンは、検査値、画像診断、臨床記録を自律的に統合し、鑑別診断を提案します。Stanford Health CareのChatEHRパイロットプロジェクトは、対話型インターフェースがカルテ確認時間を短縮し、診断の確信度を高めることができることを実証しています。FDAの進化する製品ライフサイクル全体に関するガイダンスは、適応型アルゴリズムの市販前文書化要件を明確化することで、この方向性を後押ししています。
この勢いは、過重な業務負担に直面している臨床医の時間短縮にもつながっています。アルゴリズムが構造化されたフィールドに事前に入力を行い、ガイドラインに沿った指示を提示することで、医療従事者は患者と向き合う時間を確保できるようになります。Epicなどの既存プラットフォーム事業者は、臨床医に異なる分析ポータル間を行き来することを強いるのではなく、大規模言語モデルのコパイロットをワークフロー画面に直接組み込んでいます。認知処理による出力が、ダッシュボードレベルのアラートからオーダーセット内のインライン通知へと移行するにつれ、下流のユーザー数が増加し、医療臨床分析市場の導入基盤が拡大しています。モデル出力、ヒートマップ、および寄与特徴量に説明可能性のレイヤーを追加するベンダーは、医療法的リスクの抑制と医療機関による承認の迅速化に貢献しています。
2025年には、収益サイクル担当チームが変化する保険者規則の下で償還を確保しなければならないため、財務分析が34.15%を占め、引き続き最大の収益源となります。しかし、人口健康管理はCAGR25.6%で加速しており、医療臨床分析市場に最も顕著な成長をもたらしています。予測リスクスコアリングにより、高額な増悪が生じるはるか以前に、COPD、糖尿病、心不全(CHF)の異常値を特定することができます。AccentureとCCSのPropheSeeモデルは、85%の予測精度を達成しており、予防的なアウトリーチを通じて、糖尿病患者1人あたり年間2,200米ドルのコスト削減を実現しています。
メディケア・アドバンテージの普及率は、対象となる高齢者の70%を超え、定額払い方式の事業者が下流のコストリスクを負担するよう促しています。医療の質の向上に関するダッシュボードは、CMS(米国医療保険サービスセンター)の星評価に基づくボーナス支払制度と密接に連携しており、再入院、HCAHPSスコア、服薬遵守状況を追跡する分析モジュールを強力に後押ししています。データセットに社会的決定要因や在宅用デバイスのデータが統合されるにつれ、セグメンテーションは高コストという単純な分類から、個人に合わせた次善の行動の調整へと深化し、医療臨床分析市場の規模を拡大するとともに、クラウドネイティブプラットフォームの先行者優位性を強化しています。
地域別分析
北米は、先進的なITインフラ、電子カルテ(EHR)の広範な普及、および明確に定義された償還インセンティブに後押しされ、依然として最も重要な地域市場としての地位を維持しています。Epicが米国の急性期病床の42.3%を占めていることは、既存のワークフロー内に分析機能をシームレスに統合できるテクノロジーリーダーが享受する規模の経済を如実に示しています。同時に、連邦政府による支払い制度改革やサイバーセキュリティ助成金は、医療臨床分析市場の成長を促すAIアップグレードへの継続的な資本配分を支えています。
欧州では、欧州ヘルスデータスペースやEU AI法といった画期的なデジタルヘルス規制を背景に、市場が加速しています。これらはいずれも、相互運用性とアルゴリズムの透明性を義務付けています。ドイツの健康データ利用法やフランスの強化された臨床検証プロセスは、ベンダーの導入モデルを形作る厳格なGDPRの保護措置があるものの、国境を越えた研究ネットワークを促進しています。これらの取り組みは、人口規模の分析を可能にする標準化されたデータレイクを促進し、世界の成長に対する同地域の中期的な貢献を強固なものにしています。
アジア太平洋地域は、中国、インド、日本の各政府がクラウドインフラ、AI人材の育成、国家健康ID制度に資金を投入していることから、最も高いCAGRを記録しています。サウジアラビアのビジョン2030の医療分野における取り組みなど、公共部門の近代化がその好例です。これにより、データの流通基盤が確立され、公的病院と民間病院の両方において、医療臨床分析市場が拡大しています。レガシーシステムの不統一や人材のスキルアップといった課題は依然として残っていますが、的を絞った投資分野や現地語対応のAIインターフェースにより、準備態勢のギャップは急速に解消されつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子カルテ(EHR)の普及率の高さ
- AI/機械学習(ML)を活用した分析プラットフォームの成熟
- 価値に基づく医療(Value-Based Care)と償還要件
- プロバイダーに対するコスト抑制の圧力
- 分散型および仮想臨床試験から得られる実世界データ
- 合成データとプライバシー保護計算が、複数機関にわたる研究の可能性を広げる
- 市場抑制要因
- データプライバシーおよびサイバーセキュリティ侵害
- 初期段階における統合および変更管理にかかる高額なコスト
- 臨床現場におけるアルゴリズムのバイアスと説明可能性の欠如
- AI/MLのSaMD分類をめぐる規制上の曖昧さ
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術タイプ別
- 予測分析
- 処方的分析
- 記述的分析
- 用途別
- 医療の質の向上
- 顧客関係管理
- 従業員の業績評価
- 病院/臨床データ管理およびキュレーション
- 提供形態別
- オンプレミス
- Webおよびクラウドベース
- 製品別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー別
- 医療提供者
- 医療費支払者
- ライフサイエンスおよびCRO
- 政府/公衆衛生機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Allscripts Healthcare Solutions
- Cerner/Oracle Health
- IBM
- McKesson(Ontada)
- MedeAnalytics
- MEDITECH
- Optum(UnitedHealth)
- Verisk Analytics
- Veeva Systems
- Parexel
- Signant Health
- SAS Institute
- Health Catalyst
- Epic Systems
- Innovaccer
- Arcadia
- Philips HealthSuite
- Truven Health(IBM Watson Health)
- Cloudera
- Tableau(Salesforce)
第7章 市場機会と将来の展望



