


自動車用サスペンション市場:アーキテクチャ、システム、アクチュエーション、コンポーネント、車両、アフターマーケットおよび地域別 - 2033年までの世界予測
Automotive Suspension Market by Architecture (MacPherson Strut, Double Wishbone, Multilink, Twist Beam, Leaf Spring, Air Suspension), System, Actuation, Component, Vehicle (ICE, Electric, Off- Highway), Aftermarket & Region - Global Forecast to 2033


- 発行日
- ページ情報
- 英文 363 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2180632
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
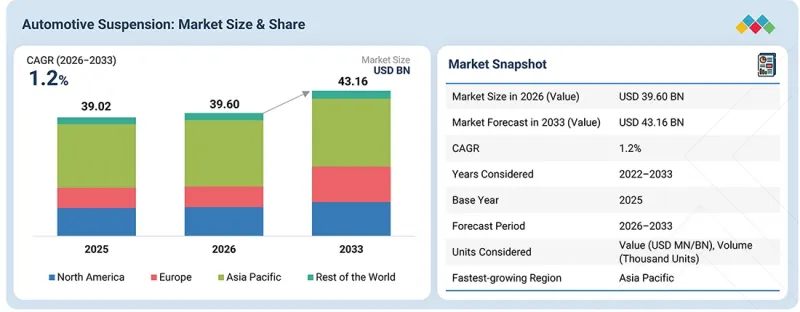
自動車用サスペンション市場は、2026年の396億米ドルから2033年までに431億6,000万米ドルへと拡大し、CAGRは1.2%になると推定されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2033年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2033年 |
| 対象単位 | 10億米ドル |
| セグメント | アーキテクチャ、システム、アクチュエーション、コンポーネント、車両、アフターマーケットおよび地域別の自動車用サスペンション市場 - 2033年までの世界予測 |
| 対象地域 | アジア太平洋、欧州、北米、および世界のその他の地域 |
SUV、プレミアム車、EVへの需要の高まりにより、先進的なサスペンションシステムの採用が加速しています。これは、車両重量の増加、乗り心地に対する期待の高まり、およびハンドリング性能の向上が求められることから、OEM各社がエアサスペンション、アダプティブサスペンション、マルチリンクサスペンション、および電子制御サスペンション技術の導入を進めているためです。
ソフトウェア定義車両(SDV)の台頭は、ハードウェアとソフトウェアを切り離し、車両制御を高性能な車載コンピュータに一元化することで、乗用車のエンジニアリングを根本的に変革しています。電動化に牽引されたこのパラダイムシフトにより、車両は重いバッテリー重量や低い車高を管理しつつ、高い乗り心地への期待に応えることが求められ、サスペンションはインテリジェントな車両ダイナミクスシステムへと変貌を遂げています。その結果、ソフトウェア定義アーキテクチャへのこの移行により、メーカーは車両のライフサイクルを通じて、乗り心地の剛性やハンドリングダイナミクスを無線(OTA)で継続的にアップグレードできるようになります。デジタルアップデートにとどまらず、こうしたスマートシャーシの革新技術は、高速走行時に車体を低くして空力特性を最適化し、航続距離を延伸するとともに、高度な防振技術により、静粛性の高い電動パワートレインによって際立つ路面振動を排除します。さらに、最新の電子制御ダンパーは、路面の凹凸から能動的にエネルギーを回収し、物理的な衝撃からフロアに搭載されたバッテリーを保護するために瞬時に剛性を高めます。これにより、サスペンションが受動的な機械部品から、現代のモビリティに不可欠な高度に統合されたインテリジェントな安全資産へと進化したことが証明されています。
「予測期間中、乗用車はサスペンション市場において最大のシェアを占めます。」
乗用車は、高い生産台数、SUVやプレミアム車の販売増加、そして乗り心地、ハンドリング、車両ダイナミクスに対する需要の高まりに支えられ、世界の自動車用サスペンション市場において依然として最大の用途となっています。大衆向けのハッチバック、セダン、コンパクトSUVにおいては、特にアジアや欧州において、コンパクトなパッケージング、軽量性、コスト効率、そして大量生産向けのモジュラープラットフォームへの適合性から、フロントにマクファーソンストラット、リアにトーションビームシステムが依然として広く採用されています。車両のサイズ、性能、価格帯が向上するにつれ、OEM各社はダブルウィッシュボーンやマルチリンク構造への移行を進めています。これらは、より優れたホイール制御とハンドリング性能を提供し、特に北米や欧州において、プレミアムSUV、高性能車、大型車両に広く採用されています。
アクティブおよびセミアクティブサスペンションシステムは、ADAS(先進運転支援システム)と直接連携することで車両ダイナミクスを変革し、従来は反応的な機械部品に過ぎなかったものを、予測的な安全資産へと変えています。自動車がソフトウェア定義車両(SDV)へと移行するにつれ、現代のシャシーコントローラーはもはや単に路面の凹凸を吸収するだけではありません。前方を見据えたADASカメラ、レーダー、LiDARからのリアルタイムデータを取得し、数ミリ秒先までの道路地形をスキャンします。このセンサーとシャシーの相乗効果により、車両は路面の凹凸に遭遇する前に予測的な減衰調整を行うことができ、ポットホールやスピードバンプの影響を効果的に打ち消します。さらに、ボディロール、ダイブ、スクワットを能動的に抑制することで、これらのシステムは車体を完全に水平かつ安定した状態に保ちます。これにより、急な自動緊急ブレーキや高速での車線維持操作の際、フロントガラスに取り付けられたADASセンサーの視線範囲と校正精度が劇的に向上します。
「世界の電気自動車の販売台数の伸びが、サスペンションシステムの需要を牽引すると推定されています。」
バッテリー式電気自動車(BEV)やPHEVへの移行に伴い、バッテリー、電気モーター、および関連する高電圧コンポーネントが車両重量を増大させ、重量配分を変えるため、自動車用サスペンションシステムに対する技術的要件が高まっています。乗用車は、EVによるサスペンション市場の最大の成長機会を占めており、中国でのEV販売台数の多さや他のアジア市場での普及拡大に支えられ、アジア太平洋地域(APAC)が依然として最大の地域市場となっています。欧州市場も急速に拡大しており、北米市場は現時点では比較的緩やかな伸びにとどまっていますが、長期的な成長の可能性を秘めています。乗用車全体において、サスペンションの構造は車両のサイズ、ボディタイプ、価格帯によって異なります。コスト重視のBEVやPHEVでは依然としてパッシブシステムが主流ですが、高価格帯の車両では、乗り心地、ハンドリング、車体の動きを制御するために、電子制御式、セミアクティブ、アクティブサスペンション技術がますます採用されています。BEVは、バッテリーパックが大きいため、一般的にサスペンションの耐荷重能力がより高くなければなりません。一方、PHEVはバッテリーの質量は小さいもの、バッテリー、電気モーター、エンジン、燃料システムの合計重量と配置に対応する必要があります。
トラックやバスにおいては、バッテリーの質量に加え、積載量の大きな変動や過酷な稼働サイクルが相まって、電動化によってサスペンションに求められる要件が変化しています。商用車の電動化が進んでおり、特に軽商用車(LCV)や、ますます増加している中型・大型トラックにおいて、乗り心地、安定性、耐久性を維持しつつ、より高い車軸荷重に対応できるサスペンションシステムへの需要が高まっています。エアサスペンション、荷重レベル調整システム、電子制御式ダンピング、その他の適応型技術は、変化する車両荷重に対応し、車高や車軸荷重の配分を維持できるため、ますます重要性を増しています。したがって、全体として、EVの普及は、サスペンションシステムを必要とする車両の台数を増加させるだけでなく、耐荷重性、軽量化、乗り心地制御、および電子制御に関する要件も高めています。車両価格、性能要件、および電子化レベルが向上するにつれ、技術の移行は、コスト効率に優れたパッシブサスペンションからセミアクティブおよびアクティブシステムへと進むと予想されます。一方、商用車においては、積載管理と耐久性がより重視されるようになっています。
「予測期間中、北米は世界第2位の市場になると見込まれています。」
北米は自動車用サスペンションの主要市場であり、SUVやピックアップトラックが主流の車種としてサスペンション需要を牽引しています。SUVでは主にマクファーソンストラットまたはダブルウィッシュボーン式のフロントサスペンションと、マルチリンク/独立式リアサスペンションが採用されていますが、高級車ではエアサスペンションや電子制御ダンパーの使用がますます増えています。ピックアップトラックは通常、フロントにダブルウィッシュボーン/独立懸架、リアにリーフスプリングサスペンションを採用していますが、乗り心地、牽引性能、積載管理が重要な場合は、マルチリンクまたはエアサスペンションが採用されます。サスペンション技術は、軽量リンク、先進的なブッシュやジオメトリ、可変/適応型ダンピング、エアスプリング、電子制御サスペンションシステムなどを通じて進化しています。テネコ社は、北米向けSUV向けにMCxバルブ技術を用いたパッシブダンピングの技術開発を進めており、マグナ社はサスペンションリンク/アームおよびツイストアクスルシステムを供給しています。主要なサプライヤーには、テネコ社、ZF社、ティッセンクルップ・ビルシュタイン社、KYB社などが挙げられます。
大型トラックやバスでは、耐久性、車軸荷重管理、乗り心地、およびメンテナンス性が重視されます。大型トラックでは、堅牢性と高荷重に対応するため、機械式のリーフスプリングやパラボリックスプリングシステムが一般的に使用されていますが、乗り心地、荷重均等化、車軸保護、およびタイヤ寿命の向上のために、エアサスペンションの採用がますます増えています。バスでは、特に乗客の快適性と車高制御を目的として、フロントとリアを統合したエアサスペンションシステムの採用が広く進んでいます。技術的な進歩としては、軽量構造、最適化されたジオメトリ、メンテナンスフリーのブッシュ、自動車高・荷重管理、および電子制御式またはアダプティブシステムなどが挙げられます。主要なサプライヤーには、ヘンドリクソン、カミンズ・メリター、ZF、テネコ、ティッセンクルップ・ビルシュタインなどが含まれます。
- 企業タイプ別:OEM-30%、自動車用サスペンションメーカー-70%
- 役職別:Cレベル-35%、ディレクターレベル-55%、その他-10%
- 地域別:北米-20%、欧州-45%、アジア太平洋-30%、世界のその他の地域-5%
自動車用サスペンション市場は、既存企業が主導しています。これらの企業は、新製品や先進的な製品の製造・開発を積極的に行っています。また、研究開発施設を整備し、顧客に業界最高水準の製品を提供しています。
調査範囲:
本調査では、自動車用サスペンション市場をセグメント化し、システム(パッシブサスペンション、セミアクティブサスペンション、アクティブサスペンション)、アクティブサスペンション市場、作動方式(油圧式、電子式)、アーキテクチャ(マクファーソンストラット、ダブルウィッシュボーン、マルチリンク、ツイストビーム/トーションビーム、リーフスプリングサスペンション、エアサスペンション)、OE市場、部品(コイルスプリング、エアスプリング、ショックダンパー、ストラット、コントロールアーム、ボールジョイント、ゴムブッシュ、リーフスプリング、スウェイバー/リンクスタビライザー)、アフターマーケット、部品(ショックアブソーバー、ストラット、ボールジョイント、リーフスプリング、コントロールアーム、コイルスプリング)、車種(乗用車、小型商用車、トラック、バス)、電気・ハイブリッド乗用車のサスペンション、構造(リーフスプリングサスペンション、エアサスペンション、ダブルウィッシュボーン、マクファーソンストラット、マルチリンク、ツイストビーム/トーションビーム)、電気・ハイブリッドトラックおよびバスのサスペンション、車種(トラックおよびバス)、オフハイウェイ用途(建設・鉱業および農業用トラクター)、全地形対応車、および地域(アジア太平洋、北米、欧州、世界のその他の地域)です。
本レポートを購入する主なメリット
本調査では、主要市場プレーヤーに関する詳細な競合分析を提供しており、企業プロファイル、製品および事業内容に関する洞察、最近の動向、主要な市場戦略などが含まれています。本レポートは、市場をリードする企業や新規参入企業が、自動車用サスペンション市場全体およびそのサブセグメントの売上高を推定する上で役立ちます。また、利害関係者が競合情勢を理解し、さらなる洞察を得ることで、自社のビジネスをより良い位置づけにし、効果的な市場参入戦略を策定するのに役立ちます。さらに、本レポートでは主要な市場促進要因、市場抑制要因、課題、および機会についても取り上げており、利害関係者が市場力学を把握するのに役立ちます。
本レポートでは、以下の点に関する洞察を提供しています:
- 自動車用サスペンション市場の成長に影響を与える主要な促進要因(プレミアムSUVおよびピックアップトラックの旺盛な需要、車両および乗員安全ならびに排出ガス規制に関する規制圧力)、制約要因(非プレミアムセグメントにおける高いシステムコスト対ROI)、機会(ADASおよびSDVとのスマート/コネクテッドサスペンションの統合、現地生産およびサプライチェーンの機会)、ならびに課題(電気自動車におけるサスペンションの重量と航続距離効率のバランス)に関する分析
- 製品開発/イノベーション:自動車用サスペンション市場における今後の技術、研究開発活動、および新製品発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報-本レポートでは、さまざまな地域における自動車用サスペンション市場を分析しています
- 市場の多様化:主要企業の市場シェア、成長戦略、およびサービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 自動車用サスペンション市場における事業者にとって魅力的なビジネスチャンス
- 自動車用サスペンション市場:システム別
- 自動車用サスペンション市場:アーキテクチャ別
- 自動車用サスペンション市場:車種別
- 自動車用サスペンションOE市場:コンポーネント別
- 自動車用サスペンションアフターマーケット:コンポーネント別
- 電気自動車およびハイブリッド乗用車のサスペンション市場:アーキテクチャ別
- 電気自動車およびハイブリッド大型商用車(HCV)用サスペンション市場:車種別
- アクティブサスペンション市場:作動方式別
- オフハイウェイ用サスペンション市場:用途別
- 自動車用サスペンション市場:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
- EV対ICEのサスペンション技術
- 予測型/ソフトウェア制御式サスペンションシステムへの進化
第5章 業界の動向
- マクロ経済の見通し
- GDPの動向と予測
- 世界の自動車産業の動向
- エコシステム分析
- 原材料・部品サプライヤー
- ティア2サプライヤー
- ティア1サプライヤー
- OEM
- アフターマーケット事業者
- サプライチェーン分析
- 価格分析
- 小型自動車用サスペンションシステムの平均販売価格(地域別)
- トラック用サスペンションシステムの地域別平均販売価格
- 自動車用サスペンションOE部品の地域別平均販売価格
- 顧客の事業に影響を与える動向/変革
- 2026年~2028年の主要な会議およびイベント
- 貿易分析
- 輸入シナリオ(HSコード870880)
- 輸出シナリオ(HSコード870880)
- 貿易制限
- 米国と中国間の輸出禁止措置
- EUの補助金競争
- 現地調達政策が調達に与える影響
- 事例研究の分析
- LINKとVOLVOのエンジニアリングチームが協力し、独自のアプリケーションを開発し、燃費改善効果を検証しました
- HENDRICKSON USA, L.L.C.の従業員は、サスペンションシステムのCREO CADジオメトリをインポートしました
- CONTINENTAL AGは、高温に耐えることができるHITEMPエアスプリングを開発しました
- 投資および資金調達のシナリオ
- 先進サスペンションによる収益機会
- EVアーキテクチャへの移行が自動車用サスペンション市場に与える影響
- OEMおよびアフターマーケットにおけるビジネスチャンス
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要技術
- 補完技術
- 隣接技術
- 特許分析
- 将来の応用
- 将来の技術ロードマップ
- 成功事例と実用事例
- AI/ジェネレーティブAIが自動車用サスペンション市場に与える影響
- 先進サスペンションシステムにおけるAI-インテリジェント、予測的、適応的な制御
- OEMにおけるAIの活用-開発の迅速化、車両レベルの最適化、そして差別化された運転体験
- 予知保全、製造、アフターマーケットサービスにおけるAI
- 成功事例と実運用事例
- ZF FRIEDRICHSHAFEN:AIを活用した適応型ダンパーのキャリブレーション
- KYB CORPORATION:電子式ダンパーの予知保全
- HITACHI ASTEMO:電気油圧アクチュエータの最適化
- CONTINENTAL:センサー統合型スマートエアスプリング
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 世界各国の安全規制
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関与する主要な利害関係者とその評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 様々な最終用途産業における未充足ニーズ
- 市場の収益性
- 電気バスの市場収益性
第9章 自動車用サスペンションのアフターマーケット:コンポーネント別
- ショックアブソーバー
- ストラット
- ボールジョイント
- リーフスプリング
- コントロールアーム
- コイルスプリング
- 業界の主要な洞察
第10章 自動車用サスペンション市場:アーキテクチャ別
- マクファーソンストラット
- ダブルウィッシュボーン
- マルチリンク
- ツイストビーム/トーションビーム
- リーフスプリング
- 業界の主要な洞察
第11章 自動車用サスペンション市場:車両タイプ別
- 乗用車
- LCV
- トラック
- バス
- 業界の主要な洞察
第12章 アクティブサスペンション市場:アクチュエーション別
- 油圧式作動
- 電子式作動
- 業界の主要な洞察
第13章 自動車用サスペンション市場:システム別
- パッシブ
- セミアクティブ
- アクティブ
- 主要な業界動向
第14章 自動車用サスペンションOE市場:部品別
- コイルスプリング
- ショックアブソーバー
- ストラット
- コントロールアーム
- ゴムブッシュ
- リーフスプリング
- リンクスタビライザー/スウェイバー
- ボールジョイント
- 業界の主要な洞察
第15章 電気自動車およびハイブリッド乗用車のサスペンション市場:アーキテクチャ別
- BEV、PHEV、FCEV向け電気・ハイブリッドサスペンション市場:アーキテクチャ別
第16章 電気自動車およびハイブリッド大型商用車(HCV)用サスペンション市場:車両タイプ別
- トラック
- バス
- 業界の主な洞察
第17章 オフハイウェイ車両用サスペンション市場:用途別
- 建設機械
- 農業用トラクター
- 業界の主要な洞察
第18章 自動車用サスペンション市場:地域別
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋地域
- 北米
- 米国
- メキシコ
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他欧州
- その他の地域
- ブラジル
- 南アフリカ
- その他
第19章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2023年~2026年
- 収益分析、2021年~2025年
- 市場シェア分析(2025年)
- 企業評価および財務指標
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な存在感を持つ企業
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品発売
- 取引
- 事業拡大
- その他の動向
第20章 企業プロファイル
- 主要企業
- ZF FRIEDRICHSHAFEN AG
- HYUNDAI MOBIS
- TENNECO INC.
- THYSSENKRUPP AG
- MAGNA INTERNATIONAL INC.
- BWI GROUP
- KYB CORPORATION
- HL MANDO CORP.
- MERITOR, INC.
- HENDRICKSON USA, L.L.C.
- AUMOVIO
- その他の主要企業
- ASTEMO, LTD
- SOGEFI S.P.A.
- EIBACH
- GESTAMP
- SIDEM
- PEDDERS SUSPENSION &BRAKES
- RTS
- YSS SUSPENSION
- BELLTECH
- SKYJACKER SUSPENSIONS
- MULTIMATIC INC.
- KING SHOCKS
- FOX FACTORY, INC.
- RANCHO SUSPENSION
- TEIN USA
- AIR LIFT COMPANY
- MOOG INC.