


光ファイバーコンポーネント市場の規模、シェア、および動向:コンポーネント別、データ転送速度別、地域別 - 2032年までの世界予測
Fiber Optic Components Market Size, Share & Trends By Component (Transceivers, AOCs, Cables, Amplifiers), Data Rate (Less than 10Gbps, 10 Gbps to 40 Gbps, 41 Gbps to 100 Gbps, More than 100 Gbps), and Region - Global Forecast to 2032


- 発行日
- ページ情報
- 英文 267 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2174828
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
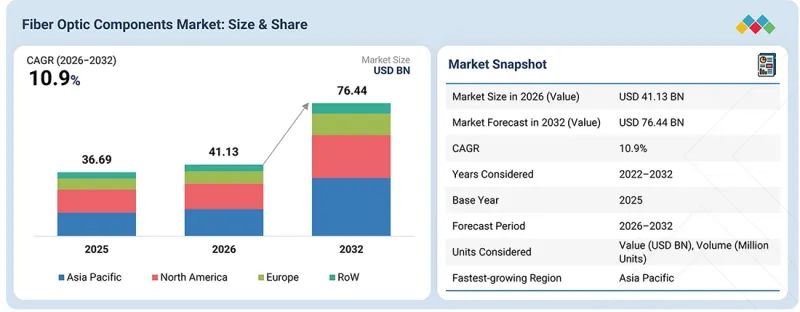
MarketsandMarketsによると、光ファイバーコンポーネント市場は、2026年の411億3,000万米ドルから、2032年までに764億4,000万米ドルに達すると予測されており、予測期間中のCAGRは10.9%となる見込みです。
光ファイバーコンポーネント市場は、通信、データセンター、企業ネットワーク、ブロードバンドネットワーク、およびその他の通信アプリケーションにおける光ファイバーインフラの導入拡大に牽引され、予測期間中に着実な成長を遂げると見込まれています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2032年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2032年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | コンポーネント、データ転送速度、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋地域(APAC)、その他の地域(RoW) |
この市場は、高速・大容量・低遅延のデータ伝送に対する需要の高まりに支えられています。5Gネットワーク、FTTH(Fiber-to-the-Home)、クラウドインフラ、およびデータセンター間相互接続の拡大に伴い、光ファイバーケーブル、トランシーバー、アクティブ光ケーブル、コネクタ、スプリッタ、増幅器への需要が高まっています。インターネットトラフィックとデータ消費量の増加は、ネットワーク事業者やデータセンター企業に対し、既存の光インフラのアップグレードや、より大容量の接続ソリューションの導入をさらに後押ししています。
メーカー各社は、進化するネットワーク要件に対応するため、より高いデータレート、伝送性能の向上、低消費電力、コンパクトなフォームファクタを備えた光ファイバーコンポーネントの開発を加速させています。100G、400G、800G、さらにはそれ以上の高速光接続への移行は、高度なトランシーバー、アクティブ光ケーブル、および関連部品への需要を支えています。さらに、ブロードバンドインフラ、5Gバックホール、データセンターの容量、および企業ネットワークの継続的な拡大により、光ファイバーコンポーネントメーカーにとって、製品ポートフォリオや製造能力を拡大する機会が生まれています。通信、データセンター、クラウドインフラ、およびブロードバンドネットワーク全体において、拡張性が高く信頼性の高い光接続へのニーズが高まっていることから、市場の成長がさらに後押しされると予想されます。
「データ転送速度別に見ると、41 Gbps~100 Gbpsのセグメントが最大の市場シェアを占める見込みです」
41 Gbps~100 Gbpsのセグメントは、光ファイバーコンポーネント市場において最大のシェアを占めると予想されます。これは、40Gおよび100Gの光接続が、通信ネットワーク、データセンター、企業ネットワーク、およびデータセンター間相互接続(DCI)に広く導入されているためです。これらのデータレートは、低速接続よりも高い伝送容量を提供すると同時に、増加するインターネットトラフィック、クラウドアプリケーション、動画コンテンツ、およびデータ集約型サービスに対応するための、継続的なネットワークインフラのアップグレードを支援します。さらに、5Gネットワークの拡大、FTTHの導入、およびデータセンターインフラの拡充により、100Gトランシーバー、アクティブ光ケーブル、および関連する光ファイバーコンポーネントへの需要が高まっています。低速の光リンクから大容量接続への移行が継続していること、およびスケーラブルで信頼性の高いネットワークインフラへのニーズが、41 Gbps~100 Gbpsセグメントの成長をさらに後押ししています。
「用途別に見ると、予測期間中は分散型センシング分野が最も高いCAGRを記録すると予想されます。」
分散型センシングセグメントは、長距離にわたる温度、音響信号、その他の物理パラメータの継続的な監視を必要とする用途における光ファイバーコンポーネントの利用拡大に牽引され、予測期間中に最も高いCAGRを記録すると予想されます。光ファイバーケーブルおよび関連部品は、インフラ監視、石油・ガスパイプライン、産業施設、交通ネットワーク、ならびにリアルタイムの遠隔監視を必要とするその他の用途における分散型センシングシステムで使用されています。光ファイバーシステムが電磁干渉の影響を受けにくいこと、および長距離センシングに対応できることが、その採用をさらに後押ししています。さらに、インフラ監視、産業オートメーション、パイプラインの安全性、構造物健全性監視への投資が増加していることから、分散型センシングシステムで使用される光ファイバーケーブル、コネクタ、サーキュレータ、その他の光部品に対する需要が生まれています。継続的かつ信頼性の高い遠隔監視へのニーズの高まりも、分散型センシングセグメントの成長をさらに後押ししています。
「アジア太平洋地域は、予測期間において光ファイバーコンポーネント市場で最も急速な成長を遂げると見込まれています」
アジア太平洋地域では、通信およびブロードバンドインフラの急速な拡大、データセンターの導入増加、ならびに5GおよびFTTH(Fiber-to-the-Home)ネットワークへの投資拡大により、光ファイバーコンポーネント市場において最も高いCAGRを記録すると予想されます。中国、日本、韓国、インドなどの国々における高速光接続の普及拡大が、光ファイバーケーブル、トランシーバー、アクティブ光ケーブル、コネクタ、スプリッタ、増幅器への需要を牽引しています。クラウドインフラの拡大、インターネットトラフィックの増加、および企業の接続要件の高まりが、同地域の市場成長をさらに後押ししています。さらに、データセンター、5Gバックホール、データセンター間相互接続、およびブロードバンドネットワークへの投資拡大により、大容量光部品の需要が生まれています。主要な通信事業者、データセンタープロバイダー、ネットワーク機器メーカー、および光部品サプライヤーは、予測期間においてアジア太平洋地域が最も急成長する地域市場としての地位をさらに強固なものにしています。
主要調査対象の内訳
光ファイバーコンポーネント市場で事業を展開する主要組織の、CEO、マーケティングディレクター、イノベーション・テクノロジーディレクターなど、さまざまな役職の幹部に対し、詳細なインタビューを実施しました。
- 企業規模別:ティア1-40%、ティア2-35%、ティア3-25%
- 役職別:Cレベル幹部-48%、ディレクター-33%、その他-19%
- 地域別:北米-35%、欧州-18%、アジア太平洋-40%、その他の地域-7%
これらの企業は、光伝送性能、データ転送速度、電力効率、製品の信頼性、製造能力、および用途特化型機能の継続的な向上を通じて競争しています。戦略的な重点は、通信、データセンター、企業ネットワーク、分散型センシング、分析・医療機器、照明などの用途に向けた、高速光トランシーバー、光ファイバーケーブル、アクティブ光ケーブル、増幅器、コネクタ、スプリッタ、サーキュレータ、およびその他の光部品の開発に置かれています。市場参入企業は、通信事業者、データセンター事業者、クラウドサービスプロバイダー、ネットワーク機器メーカー、および企業ユーザー向けに、高性能な光ファイバーソリューションの提供に注力しています。また、業界全体として、データ転送速度の向上、伝送容量の拡大、消費電力の削減、部品統合の高度化、および信頼性の高いネットワーク接続性が重視されています。研究開発、高速光技術、製造能力、先進的なトランシーバー、光ファイバーおよびケーブル技術、ならびに用途特化型ソリューションへの継続的な投資に加え、ネットワーク事業者、データセンター企業、機器メーカーとの連携により、競合が激化し、先進的な光ファイバーコンポーネントの世界の普及が促進されると予想されます。
本調査では、光ファイバーコンポーネント市場の主要企業について、企業プロファイル、最近の動向、主要な市場戦略を含む詳細な競合分析を掲載しています。
調査範囲:
本レポートでは、光ファイバーコンポーネント市場をセグメント化し、製品タイプ(光ファイバーケーブル、アクティブ光ケーブル、増幅器、スプリッター、コネクタ、サーキュレータ、トランシーバー、その他)、データレート(10 Gbps未満、10 Gbps~40 Gbps、41 Gbps~100 Gbps、100 Gbps超)および用途(分析・医療機器、通信、分散センシング、照明)ごとに市場規模を予測しています。また、本レポートでは、業界の成長に影響を与える主要な市場促進要因、抑制要因、機会、および課題についても分析しています。北米、欧州、アジア太平洋、および世界のその他の地域(ROW)にわたる詳細な地域別評価に加え、主要市場に関する国別の洞察も提供しています。さらに、本調査には、世界の光ファイバーコンポーネント市場で事業を展開する主要企業のバリューチェーン分析および競合情勢の評価も含まれています。
本レポートを購入する主なメリット:
- 主要な促進要因(データセンターの導入拡大、インターネット普及率およびデータトラフィックの増加)、制約要因(物理的損傷や伝送損失が生じやすいこと)、機会(デジタルサイネージにおける光ファイバーコンポーネントの採用拡大、信頼性による光ファイバー需要の高まり)、および課題(光ネットワークのセキュリティに対する脅威)の分析
- 製品およびサービスの開発・イノベーション:光ファイバーコンポーネント市場における今後の技術、研究開発活動、先進的な光学技術、新製品開発に関する詳細な洞察。これには、高速光トランシーバー、光ファイバーケーブル、アクティブ光ケーブル、増幅器、スプリッター、コネクタ、サーキュレータ、および大容量データ伝送・接続用の光モジュールなどが含まれます
- 市場開発:さまざまな地域における光ファイバーコンポーネント市場の分析を通じて、収益性の高い市場に関する包括的な情報を提供します
- 市場の多様化:新製品・サービス、未開拓地域、最近の動向、および市場への投資に関する網羅的な情報
- 競合情勢の評価:主要企業の競合環境、市場戦略、製品ラインナップ、および最近の動向について、詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 光ファイバーコンポーネント市場における主要企業にとって魅力的なビジネスチャンス
- 光ファイバーコンポーネント市場:タイプ別
- 光ファイバーコンポーネント市場:データ転送速度別
- 光ファイバーコンポーネント市場:用途別
- 光ファイバーコンポーネント市場:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 競争企業間の敵対関係
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 新規参入業者の脅威
- マクロ経済の見通し
- GDPの動向と予測
- 世界の通信業界の動向
- 世界の分散型センシング産業の動向
- サプライチェーン分析
- エコシステム分析
- 価格分析
- 主要企業が提供する光トランシーバーの平均販売価格の動向(データ転送速度別、2025年)
- 地域別光トランシーバーの平均販売価格の動向(2022年~2025年)
- 貿易分析
- 輸入シナリオ(HSコード9001)
- 輸出シナリオ(HSコード9001)
- 主要な会議およびイベント(2026年~2027年)
- 顧客のビジネスに影響を与える動向・変革
- 投資および資金調達のシナリオ
- ケーススタディ分析
- PRO OPTIX社は、将来のデータ需要に効果的に対応するためのマルチファイバー・プッシュオン(MPO)ソリューションを提供しています
- 北欧のテレビ放送会社が、データ転送速度の向上を図るため、100G光トランシーバーを導入しました
- プロ・オプティクス社は、北欧のシステムインテグレーターと提携し、BIDI光トランシーバーを導入して高速インターネットアクセスを提供しています
- 米国関税の影響-光ファイバーコンポーネント市場
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 用途への影響
第6章 技術の進歩、AIによる影響、特許、およびイノベーション
- 主要技術
- プラスチック光ファイバー(POF)
- ガラス光ファイバー
- NANF中空コアファイバー
- 補完技術
- デジタル信号プロセッサ(DSP)
- 関連技術
- 無線通信
- 特許分析
- AIが光ファイバーコンポーネント市場に与える影響
- 主な使用事例と市場の可能性
- 光ファイバーコンポーネント市場におけるメーカー/OEMが実践しているベストプラクティス
- 光ファイバーコンポーネント市場におけるAI導入に関する事例研究
- 相互連携するエコシステムと市場プレイヤーへの影響
- AI統合型光ファイバーコンポーネントを導入する顧客の準備状況
第7章 規制状況
- 地域ごとの規制およびコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 規制基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関与する主要な利害関係者とその評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各種用途における未充足ニーズ
第9章 光ファイバーコンポーネント市場:タイプ別
- ケーブル
- AOCS
- 増幅器
- スプリッター
- コネクタ
- サーキュレータ
- トランシーバー
- その他のタイプ
第10章 光ファイバーコンポーネント市場:データ転送速度別
- 10 GBPS未満
- 10~40 GBPS
- 41~100 GBPS
- 100 GBPS超
第11章 光ファイバーコンポーネント市場:用途別
- 分析・医療機器
- 通信
- 分散型センシング
- 照明
第12章 光ファイバーコンポーネント市場:地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- その他アジア太平洋地域
- その他の地域
- 中東・アフリカ
- 南米
第13章 競合情勢
- 概要
- 主要参入企業の戦略/強み、勝利への鍵、2023年~2026年
- 市場シェア分析、2025年
- 収益分析、2022年~2025年
- 企業評価および財務指標
- ブランド/製品比較
- COHERENT CORP. (US)
- LUMENTUM OPERATIONS LLC (US)
- BROADCOM INC. (US)
- SUMITOMO ELECTRIC INDUSTRIES, LTD. (JAPAN)
- ACCELINK TECHNOLOGIES CO., LTD. (CHINA)
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 普及型プレイヤー
- 新興リーダー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:主要スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品の発売・機能強化
- 取引
- 事業拡大
第14章 企業プロファイル
- 主要企業
- COHERENT CORP.
- LUMENTUM OPERATIONS LLC
- BROADCOM
- SUMITOMO ELECTRIC INDUSTRIES, LTD.
- ACCELINK TECHNOLOGY CO. LTD
- ACACIA COMMUNICATIONS, INC.
- EMCORE LLC
- FURUKAWA FITEL OPTICAL COMPONENTS CO., LTD.
- FURUKAWA ELECTRIC CO., LTD.
- CORNING INCORPORATED
- その他の主要企業
- HEXATRONIC GROUP
- O-NET TECHNOLOGIES(SHENZHEN)GROUP CO., LTD.
- SMITHS INTERCONNECT
- SOURCE PHOTONICS
- FIBRE MOUNTAIN
- AMPHENOL CORPORATION
- TE CONNECTIVITY PLC
- FIBER OPTIC COMMUNICATIONS, INC.(FOCI)
- MW TECHNOLOGIES
- SHENZHEN NOKOXIN TECHNOLOGY CO., LTD.
- BELDEN, INC.
- HUBER+SUHNER
- REICHLE &DE-MASSARI AG(R&M)
- PANDUIT CORP.
- CLEARFIELD INC.
- RPG CABLES