


データセンター用冷却剤分配装置市場:タイプ別、冷却方式別、エンドユーザー別、地域別 - 2033年までの世界予測
Data Center Coolant Distribution Units Market by Type (In-Row, In-Rack, FDU), Cooling Type (Direct to Chip Cooling, Immersion Cooling), End User (Colocation Providers, Enterprises, Hyperscale), and Region Global Forecast to 2033


- 発行日
- ページ情報
- 英文 281 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2172842
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
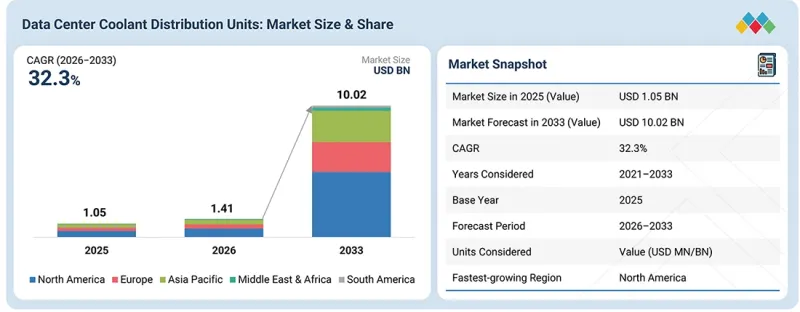
世界のデータセンター用冷却剤分配装置市場は、2026年の14億1,000万米ドルから、2033年までに100億2,000万米ドルへと拡大し、予測期間中のCAGRは32.3%になると見込まれています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2033年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2033年 |
| 算定単位 | 金額(百万/十億米ドル) |
| セグメント | タイプ、冷却方式、プロセス、容量、データセンタータイプ、エンドユーザー、および地域 |
| 対象地域 | アジア太平洋、欧州、北米、中東・アフリカ、南米 |
冷却剤分配装置は、液体冷却システムにおける重要なコンポーネントとして機能し、施設レベルの冷却インフラとIT機器を接続することで、発生源で効率的に熱を除去します。これらは、精密冷却の実現、ラック密度の向上、およびエネルギー使用の最適化を支援します。このため、次世代データセンターにおいて好まれるソリューションとなっています。その結果、ハイパースケール、コロケーション、エンタープライズ、およびエッジ施設において、世界の冷却液分配ユニット市場の急速な成長が促進されています。
「FDUセグメントは、予測期間中に最も高いCAGRを記録する見込み」
フロア設置型分配ユニット(FDU)セグメントは、ハイパースケールおよびエンタープライズデータセンターにおける高密度ラックの導入増加により、予測期間中に最も高いCAGRで成長すると見込まれています。FDUは、高い冷却能力、拡張性、および大規模なIT負荷に対応する能力を備えており、AI、HPC、クラウド集約型のワークロードを処理する施設に最適です。FDUは、施設レベルの冷水システムと密接に連携するように設計されており、正確かつ信頼性の高い熱除去に最適です。北米、欧州、アジア太平洋地域におけるデータセンターへの大規模な投資に加え、エネルギー効率に優れ、持続可能な冷却ソリューションへの移行が相まって、FDUの導入が促進されています。
「ダイレクト・トゥ・チップ冷却セグメントは、予測期間中に最も高いCAGRを記録する見込み」
ダイレクト・トゥ・チップ冷却セグメントは、AIワークロード、HPC、および高度なクラウドコンピューティング環境で使用される高性能プロセッサやGPUから直接熱を除去できる能力に支えられ、予測期間中に最も高いCAGRで成長すると見込まれています。ダイレクト・トゥ・チップ冷却ソリューションの効率性は、発生源での熱管理において従来の空冷を上回り、高密度ラックとシステム全体のパフォーマンス向上を支えています。このセグメントの成長は、主にAIを活用したデータセンターの台頭、大規模なHPC導入、および企業によるデジタルトランスフォーメーションの取り組みによるものです。北米、欧州、アジア太平洋などの地域では、ハイパースケールおよびコロケーションプロバイダーが液体冷却インフラに多額の投資を行っていることから、導入がさらに加速しています。ダイレクト・トゥ・チップ(DTC)冷却技術は、世界の持続可能性とエネルギー効率の目標に沿ったものです。消費電力の削減に加え、DTC冷却は運用信頼性を向上させるため、次世代データセンターにおいて最も需要の高い冷却技術の一つとなっています。
「ハイパースケールデータセンターは、予測期間中に最も高いCAGRを記録する見込み」
ハイパースケールデータセンターセグメントは、AI、HPC、ビッグデータアプリケーションの急速な拡大、および世界のクラウドプロバイダーによる多額の投資に牽引され、予測期間中に最も高いCAGRで成長すると予想されています。ハイパースケールデータセンターは高いラック密度と電力需要の下で稼働しているため、従来の空冷方式では不十分であることが明らかになっています。その結果、ハイパースケールデータセンターの運営事業者は、効率的な液体冷却を実現し、エネルギー使用を最適化し、数千台に及ぶサーバーの信頼性の高い熱管理を確保するために、より多くの冷却液分配ユニット(CDU)を導入しています。北米、欧州、アジア太平洋などの地域では、運営事業者が持続可能性の目標を達成しつつ規模拡大を目指す中、導入が先行しています。冷却液分配ユニットは、熱効率を向上させ、運用コストを削減する、次世代のハイパースケールデータセンターにとって不可欠な技術となりつつあります。
「予測期間中、北米が最大の市場シェアを占める見込み」
北米は、ハイパースケール、コロケーション、およびエンタープライズデータセンターの確立されたエコシステムを主な要因として、予測期間中にデータセンター用冷却剤分配装置市場で最大のシェアを占めると予想されます。米国はクラウド導入およびAI駆動型インフラの主要市場であり、Google、Microsoft、Amazon、Metaといった主要な液体冷却企業が拠点を構えています。これらの企業は、より高いラック密度とエネルギー効率を必要とするアプリケーション向けに、液体冷却技術の開発と導入に多額の投資を行っています。さらに、持続可能性と炭素排出削減に対する規制当局の強い注力に加え、先進的な冷却技術の普及や堅牢なインフラの存在が、この市場における北米の地位をさらに強固なものにしています。好調な投資動向、業界の急速なデジタル化、そして次世代液体冷却技術の早期導入により、北米は予測期間を通じてデータセンター用冷却剤分配装置の市場を主導し続けることが確実視されています。
本レポートにおける主要参加企業の内訳:
- 企業タイプ別:ティア1-45%、ティア2-22%、ティア3-33%
- 役職別:Cレベル-50%、ディレクターレベル-10%、その他-40%
- 地域別:北米-17%、欧州-33%、アジア太平洋-17%、南米-25%、中東・アフリカ-8%
データセンター用冷却剤分配装置市場の主要企業は、市場シェアと収益を拡大するために、新製品の発売、買収、提携、事業拡大などの戦略を採用しています。
調査範囲
本レポートでは、データセンター用冷却剤分配装置市場を、タイプ、冷却方式、エンドユーザー、および地域に基づいて定義、セグメント化、および市場規模を推計しています。主要企業の戦略的プロファイルを作成し、その市場シェアと中核となる競争力を徹底的に分析しています。また、市場における新製品開発、提携、パートナーシップ、買収、事業拡大などの競争動向を監視・検証しています。
本レポートを購入する理由
本レポートは、データセンター用冷却剤分配装置およびその各セグメントの売上高について、精緻な推計値を提供することで、市場をリードする企業と新規参入企業の双方を支援することを目的としています。利害関係者が市場の競合情勢を理解し、事業基盤を強化するための洞察を得て、効果的な市場参入戦略を策定できるよう支援することを目指しています。また、利害関係者が市場動向を把握できるよう支援するとともに、主要な促進要因、抑制要因、課題、および機会に関する情報を提供します。
本レポートでは、以下の点に関する洞察を提供しています:
- データセンター用冷却剤分配装置の成長に影響を与える主要な促進要因(高密度AIおよびHPCワークロードの拡大)、制約要因(多額の設備投資)、機会(AIベースの冷却制御および予測最適化)、課題(精密制御と流量管理の複雑さ)の分析。
- 製品開発/イノベーション:データセンター用冷却剤分配ユニットにおける今後の技術動向や研究開発活動に関する詳細な洞察。
- 市場動向:収益性の高い市場に関する包括的な情報--本レポートでは、さまざまな地域におけるデータセンター用冷却剤分配ユニットを分析しています。
- 市場の多様化:データセンター用冷却剤分配装置における新製品、各種タイプ、未開拓地域、最近の動向、および投資に関する網羅的な情報。
- 競合評価:データセンター用冷却剤分配装置市場における主要企業の市場シェア、成長戦略、および製品ラインナップに関する包括的な分析。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- データセンター用冷却剤分配装置市場における事業者にとって魅力的な機会
- データセンター用冷却剤分配装置市場:タイプ別
- データセンター用冷却剤分配装置市場:冷却方式別
- データセンター用冷却剤分配装置市場:最終用途別
- データセンター用冷却剤分配装置市場:地域別
- データセンター用冷却剤分配装置市場:国別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- データセンター用冷却剤分配装置市場における未充足ニーズ
- 未開拓市場の機会
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- 新たなビジネスモデルとエコシステムの変容
- 新たなビジネスモデル
- エコシステムの変容
- ティア1/2/3のプレーヤーによる戦略的動き
- 主な動きと戦略的重点
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 代替品の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 競争企業間の敵対関係の激しさ
- 世界マクロ経済の見通し
- GDP
- データセンター業界
- 製造業
- 世界のハイパースケールおよびAIデータセンター業界の動向
- バリューチェーン分析
- エコシステム分析
- 2026年~2027年の主要なカンファレンスおよびイベント
- 顧客のビジネスに影響を与える動向・ディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- データセンターにおけるサーバーレベルの熱管理に対する冷却剤分配設計の影響
- データセンターのダイレクト・トゥ・チップ冷却向け液体ー空気冷却配分ユニットの試運転
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要技術
- ダイレクト・トゥ・チップ冷却(D2C)
- 二相液体冷却
- 関連技術
- 浸漬冷却システム
- リアドア熱交換器(RDHX)
- 補完技術
- 熱界面材料(TIMS)
- 特許分析
- 調査手法
- 将来の応用
- AIを活用した予測型CDU制御:リアルタイムの冷却液供給/戻り温度、流量、差圧の検知値を用いて、ポンプ速度とバルブ位置を動的に調整する機械学習制御システム
- モジュール式かつ拡張可能なCDUアーキテクチャ:標準化された配管、電源、通信インターフェースを備えた、スキッドマウント型、ラックレベル、およびロウレベルのCDUユニット
- 液ー液およびハイブリッド液ー空式CDU:熱交換器ベースのCDUにより、施設用水ループと技術冷却ループを分離します。また、液体ー空気型バリエーションにより、既存の空冷式データホールにおけるダイレクト・トゥ・チップ冷却への後付け導入が可能となります
- 冗長性および熱的回復力システム:N+1および2Nの冗長構成を備えたポンプ、熱交換器、バッファタンク。自動フェイルオーバー機能により、停電、ポンプ故障、または負荷の急増時においても冷却液の流れを維持し、ミッションクリティカルなAIワークロードに対して継続的な冷却を保証します
- 液浸および高密度ラック冷却:ダイレクト・トゥ・チップおよび単相/二相液浸システム向けに設計されたCDU(冷却分配ユニット)により、AIトレーニングやHPCクラスター向けの100 kW以上のGPUラックへ、精密に制御された冷却液を効率的に供給します
- AIがデータセンター用冷却剤分配装置市場に与える影響
- 主なユースケースと市場の可能性
- ベストプラクティス:企業・機関における使用事例
- データセンター冷却液分配ユニット市場の事例研究
- 相互に関連する隣接エコシステムと市場プレイヤーへの影響
- データセンター用冷却剤分配装置市場における、生成AI導入に対する顧客の準備状況
第7章 持続可能性と規制状況
- 規制機関、政府機関、およびその他の組織
- 業界標準
- サステナビリティへの取り組み
- データセンター用冷却剤分配装置のカーボンインパクトとエコへの応用
- 持続可能性への影響と規制政策の取り組み
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各種データセンターにおける未充足ニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 主要な用途別利益率向上の機会
第9章 データセンター用冷却剤分配装置市場:タイプ別
- インロー型冷却液分配ユニット
- ラック内冷却液分配ユニット
- 施設用分配ユニット
第10章 データセンター用冷却剤分配装置市場:冷却方式別
- ダイレクト・トゥ・チップ冷却
- 液浸冷却
第11章 データセンター用冷却剤分配装置市場:最終用途別
- コロケーションプロバイダー
- エンタープライズデータセンター
- ハイパースケール・データセンター
第12章 データセンター用冷却剤分配装置市場:プロセス別
- 液体ー液体冷却剤分配ユニット
- 液体ー空気式冷却剤分配ユニット
第13章 データセンター用冷却剤分配装置市場:容量別
- 小規模冷却剤分配ユニット
- 中規模冷却剤分配ユニット
- 大規模冷却液分配ユニット
第14章 データセンター用冷却剤分配装置市場:データセンタータイプ別
- 小規模および中規模データセンター
- 大規模データセンター
第15章 データセンター用冷却剤分配装置市場:地域別
- 北米
- AIを原動力とするデータセンターへの投資拡大と高密度コンピューティングが市場の成長を牽引
- 米国
- カナダ
- メキシコ
- アジア太平洋地域
- 中国
- 韓国
- 日本
- インド
- マレーシア
- シンガポール
- オーストラリア
- その他アジア太平洋地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他中東とアフリカ
- 南米
- ブラジル
- その他南米
第16章 競合情勢
- 主要参入企業の戦略/強み
- 収益分析
- 市場シェア分析(2025年)
- 市場シェア分析
- 主要市場プレーヤーのランキング(2025年)
- 企業評価および財務指標
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な存在感を持つ企業
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品発売
- 取引
- 事業拡大
第17章 企業プロファイル
- 主要企業
- DCX LIQUID COOLING SYSTEMS
- NVENT
- SCHNEIDER ELECTRIC
- VERTIV GROUP CORP.
- DELTA ELECTRONICS, INC.
- NIDEC CORPORATION
- KAORI HEAT TREATMENT CO., LTD.
- SHENZHEN ENVICOOL TECHNOLOGY CO., LTD.
- EATON
- COOLCENTRIC
- HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
- SHANGHAI VENTTECH REFRIGERATION EQUIPMENT CO., LTD.
- DAIKIN INDUSTRIES LTD.
- COOLIT SYSTEMS(ECOLAB)
- MUNTERS GROUP AB
- TRANE
- SUPER MICRO COMPUTER, INC.
- LENOVO
- STULZ GMBH
- RITTAL GMBH &CO. KG
- LITEON TECHNOLOGY CORPORATION
- SAMSUNG ELECTRONICS
- NAUTILUS DATA TECHNOLOGIES
- FLEX LTD.
- MODINE
- その他の主要企業
- NORTEK AIR SOLUTIONS, LLC
- ENVIRONMENTAL AIR SYSTEMS
- LFB GROUP
- EXCOOL LTD.
- ATTOM TECHNOLOGY
- LNEYA THERMO REFRIGERATION CO., LTD.
- CANATEC PTE LTD.
第18章 調査手法
第19章 付録



