


AIサイバーセキュリティ市場:セキュリティ機能、用途、業界別 - 2031年までの世界予測
AI Cybersecurity Market by Security Function (Security Operations & Incident Response, OT/IoT & Cyber-Physical Security), Application (Threat Detection & Anomaly Detection, Security Automation & Orchestration), Vertical - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 620 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2164992
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
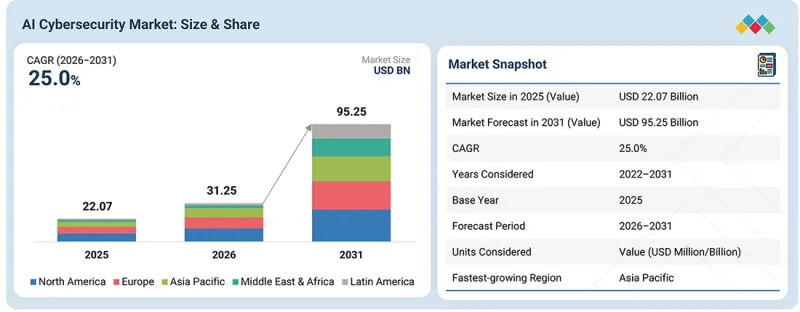
AIサイバーセキュリティ市場は、予測期間中にCAGR25.0%で拡大し、2026年の312億5,000万米ドルから2031年には952億5,000万米ドルに達すると見込まれています。
組織がセキュリティ関連の業務負荷の増加に直面する一方で、専門人材の不足が依然として続いていることから、サイバーセキュリティ分野の人材不足がAIサイバーセキュリティ市場の成長を牽引しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2022年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(百万米ドル/十億米ドル) |
| セグメント | 提供、セキュリティ機能、用途、展開モード、組織規模、業界、および地域 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカ |
世界経済フォーラムの報告によると、中小規模組織の46%がサイバーセキュリティスキルの不足を挙げており、一方、54%の組織が、サイバーセキュリティ分野でのAI導入における主要な障壁として、知識やスキルの不足を挙げています。AIを活用したツールは、アラートの優先順位付け、ログ分析、脅威の検出、調査、その他の反復的なタスクを自動化することでアナリストの業務を支援し、セキュリティチームが運用能力を向上させ、進化する脅威に対してより迅速に対応できるようにします。
「サービス別では、予測期間中にマネージド・セキュリティ・サービス分野が最も高いCAGRを記録すると見込まれています。」
マネージド・セキュリティ・サービス分野は、専門プロバイダーによる継続的な脅威監視、AIを活用した検知・対応、脅威ハンティング、およびセキュリティ運用に対する需要の高まりに牽引され、最も高いCAGRを記録すると予想されています。企業は、人材不足、攻撃の複雑化の深刻化、および大規模な社内体制を構築することなく24時間365日の保護を実現する必要性に対応するため、セキュリティ運用を外部委託する傾向が強まっています。AIは、アラートの優先順位付け、脅威分析、および対応を自動化することでマネージドサービスを強化すると同時に、プロバイダーがより大規模なセキュリティ環境を効率的に管理できるようにしています。企業全体でのMDRおよびAIを活用したマネージドセキュリティサービスの導入拡大が、このセグメントの成長をさらに後押ししています。
「組織規模別に見ると、2026年には大企業セグメントが最大の市場シェアを占めると予測されています。」
大企業セグメントは、サイバーセキュリティ予算の多さ、広範なデジタルインフラ、膨大なセキュリティデータ量、そして高度なAI技術を導入する能力の高さに支えられ、最大の市場シェアを占めると予測されています。世界経済フォーラム(WEF)の報告によると、大規模な組織がAI駆動型の脅威検知および自動化の分野で早期のリーダーとして台頭しており、財務能力の高い企業ほどAIの導入率が高いことが報告されています。また、大企業は、クラウド、エンドポイント、ID、ネットワーク、アプリケーションにまたがる複雑で分散した攻撃対象領域に直面しており、AIを活用した検知、分析、脅威インテリジェンス、および自動対応の必要性が高まっています。熟練した人材、セキュリティインフラ、技術投資へのアクセスが豊富なことから、サイバーセキュリティ運用全体へのAIの統合がさらに促進されています。
「業界別では、輸送・物流セグメントが予測期間中に最も高いCAGRで成長すると見込まれています。」
AIサイバーセキュリティ市場において、運輸・物流セグメントは、デジタル化の進展、コネクテッド・トランスポート・システム、自律技術、およびサイバーフィジカルな攻撃対象領域の拡大に牽引され、最も高いCAGRで成長すると予想されています。運輸関連企業は、自動化されたセキュリティ運用、脅威の検知、異常の特定、およびインシデント対応にAIをますます活用しています。世界経済フォーラム(WEF)の報告によると、サイバーセキュリティにAIを活用している製造、サプライチェーン、運輸セクターの組織の59%が、自動化されたセキュリティ運用を優先しており、AI主導の防御への依存度が高まっていることが浮き彫りになっています。航空機、鉄道システム、物流プラットフォーム、港湾、その他の交通インフラの相互接続性が高まるにつれ、継続的な監視を必要とするセキュリティデータの量と複雑さがさらに拡大しています。CISAもまた、交通システム間の相互接続性の高まりを、サイバーリスクを拡大させる要因の一つとして特定しています。これらの要因が、同セクター全体におけるAIを活用したサイバーセキュリティの急速な導入を後押ししています。
回答者の内訳
本調査では、部品サプライヤー、ティア1企業、OEMなど、幅広い業界の専門家から知見を得ています。主要回答者の内訳は以下の通りです:
- 企業タイプ別:ティア1-35%、ティア2-45%、ティア3-20%
- 役職別:Cレベル幹部-50%、マネージャーおよびその他の役職-50%
- 地域別:北米-25%、欧州-30%、アジア太平洋-25%、中東・アフリカ-10%、ラテンアメリカ-10%
本調査では、AIサイバーセキュリティ市場の主要企業に関する詳細な競合分析、各社の企業プロファイル、最近の動向、および主要な市場戦略を網羅しています。
調査範囲
本レポートでは、AIサイバーセキュリティ市場を、提供、セキュリティ機能、用途、組織規模、業界、および地域別にセグメント化しています。
また、本調査では、市場の主要プレイヤーに関する詳細な競合分析、各社の企業プロファイル、製品および事業提供に関する主な所見、最近の動向、ならびに主要な市場戦略についても取り上げています。
本レポートを購入する主なメリット
本レポートは、AIサイバーセキュリティ市場全体およびそのサブセグメントにおける売上高の最も正確な推計値に関する情報を提供することで、市場をリードする企業や新規参入企業の皆様を支援します。本レポートは、利害関係者の方が競合情勢を理解し、自社のビジネスをより良い位置づけに導き、適切な市場参入戦略を策定するための貴重な知見を得るのに役立ちます。また、本レポートは、利害関係者の方が市場の動向を把握するのを支援し、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因(AIを活用したサイバー脅威の高度化、AI駆動型サイバーセキュリティソリューションの導入拡大、セキュリティアラートの増加、アナリストの業務負荷の増大、セキュリティデータの量と複雑性の増大)および制約要因(AIおよびサイバーセキュリティスキルの不足、既存のセキュリティインフラへのAI統合の複雑さ)の分析、機会(セキュリティ運用におけるエージェント型AIの拡大、自律的な脅威検知・対応への需要の高まり、AI駆動型脅威インテリジェンスの導入拡大、中小企業におけるAIサイバーセキュリティ導入の増加)、および課題(AIセキュリティシステムに対する敵対的攻撃の脅威の高まり、誤検知やAIが生成する不正確な情報の管理)
- 製品開発/イノベーション:AIサイバーセキュリティ市場における今後の技術、研究開発活動、新製品、およびサービス立ち上げに関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報-本レポートでは、さまざまな地域にわたるAIサイバーセキュリティ市場を分析しています
- 市場の多様化:AIサイバーセキュリティ市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場シェア、成長戦略、サービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- AIサイバーセキュリティ市場における事業者にとって魅力的な機会
- AIサイバーセキュリティ市場:提供別
- AIサイバーセキュリティ市場:サービス別
- AIサイバーセキュリティ市場:専門サービス別
- AIサイバーセキュリティ市場:セキュリティ機能別
- AIサイバーセキュリティ市場:用途別
- AIサイバーセキュリティ市場:展開モード別
- AIサイバーセキュリティ市場:組織規模別
- AIサイバーセキュリティ市場:業界別
- AIサイバーセキュリティ市場:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- ティア1/2/3のプレーヤーによる戦略的動き
- ティアを横断する戦略的パターン
- 戦略的動向
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の激しさ
- マクロ経済指標
- GDPの動向と予測
- 世界のICT産業の動向
- 世界のAI・サイバーセキュリティ産業の動向
- バリューチェーン分析
- AIおよびコンピューティングインフラ
- セキュリティデータ、脅威インテリジェンスおよび分析
- AIを活用したサイバーセキュリティソリューションプロバイダー
- 統合、自動化、および技術パートナー
- セキュリティサービスプロバイダー
- エンドユーザー組織
- エコシステム分析
- 価格分析
- 主要企業のAI搭載エンドポイントセキュリティソリューション別、年間平均販売価格の動向(2025年、米ドル)
- 主要企業の参考価格分析
- 貿易分析
- 輸入シナリオ(HSコード8471)
- 輸出シナリオ(HSコード8471)
- 2026年の主要な会議・イベント
- 顧客のビジネスに影響を与える動向と変革
- 投資および資金調達のシナリオ
- 事例分析
- AIサイバーセキュリティの主要な企業使用事例
- 業界別の事例研究
- ベンダー別事例研究
- AIサイバーセキュリティ市場の推移
- エキスパートシステムとルールベースのセキュリティ
- 機械学習に基づく脅威検知
- ディープラーニングと行動分析
- 生成AIと大規模言語モデル
- エージェント型AIと自律型サイバーセキュリティ
- AIネイティブのサイバー防御
- 未来への展望
- AIサイバーセキュリティ市場におけるベストプラクティス
- AIサイバーセキュリティ市場のビジネスモデル
- 2025年の米国関税がAIサイバーセキュリティ市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要な新興技術
- 補完的技術
- 隣接技術
- 技術・製品ロードマップ
- 短期(2026年~2027年)|AIの統合とエージェント型技術の初期導入
- 中期(2027年~2030年)エージェント型自動化、スケールアップ、自律型SOC
- 長期(2030年~2035年以降)| 継続的、適応的、自律的なサイバー防衛
- 特許分析
- 将来の応用
- 予測的脅威分析
- AIシステムのためのガードレール(AI-on-AIシールド)
- ディープフェイク対策および継続的な行動バイオメトリクス
- コードセキュリティの自動化と是正措置
- AIを活用した量子耐性のある暗号の俊敏性
- AI/汎用AIがAIサイバーセキュリティ市場に与える影響
- AIサイバーセキュリティ市場におけるベストプラクティス
- AIサイバーセキュリティ市場におけるAI導入の事例研究
- 相互に連携する隣接エコシステムと市場プレイヤーへの影響
- AIサイバーセキュリティ市場における生成AI導入に対する顧客の準備状況
- 成功事例と実世界での活用例
- ダークトレース:メリディアン・コープラティブ- 自律型AIによる脅威調査
- AWS:トレンドマイクロ- セキュリティインテリジェンスおよび脅威対応のためのエージェント型AI
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界標準
第8章 消費者動向と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各エンドユーザー産業における未充足ニーズ
第9章 AIサイバーセキュリティ市場:提供別
- ソフトウェアおよびプラットフォーム
- サービス
第10章 AIサイバーセキュリティ市場:セキュリティ機能別
- セキュリティ運用およびインシデント対応
- エンドポイントセキュリティ
- ネットワークセキュリティ
- クラウドセキュリティ
- IDセキュリティおよびアクセス管理
- データセキュリティ
- アプリケーションセキュリティ
- 電子メールおよびコラボレーションのセキュリティ
- エクスポージャーおよび脆弱性管理
- 脅威インテリジェンス
- OT/IoTおよびサイバーフィジカルセキュリティ
- その他のセキュリティ機能
第11章 AIサイバーセキュリティ市場:用途別
- 脅威検知および異常検知
- 脅威インテリジェンスおよび予測
- セキュリティ監視、アラートの優先順位付け、および相関分析
- 脅威ハンティングおよび調査
- インシデント対応と是正措置
- 脆弱性およびエクスポージャーの優先順位付け
- マルウェアの検出と分析
- フィッシング/BECの検知
- IDリスクおよび行動分析
- セキュリティの自動化およびオーケストレーション
- セキュリティ・コパイロットおよびアナリスト支援
- その他の用途
第12章 AIサイバーセキュリティ市場:展開モード別
- クラウド
- オンプレミス
- ハイブリッド
第13章 AIサイバーセキュリティ市場:組織規模別
- 大企業
- 中小企業
第14章 AIサイバーセキュリティ市場:業界別
- BFSI
- 政府・防衛
- ヘルスケア・ライフサイエンス
- ITおよびITES
- 通信
- 小売・消費財
- 製造業
- エネルギー・公益事業
- 運輸・物流
- メディア・エンターテインメント
- その他の業種
第15章 AIサイバーセキュリティ市場:地域別
- 北米
- 北米:AIサイバーセキュリティ市場の市場促進要因
- 米国
- カナダ
- 欧州
- 欧州:AIサイバーセキュリティ市場の市場促進要因
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋
- アジア太平洋地域:AIサイバーセキュリティ市場の促進要因
- 中国
- 日本
- インド
- その他アジア太平洋地域
- 中東・アフリカ
- 中東・アフリカ:AIサイバーセキュリティ市場の市場促進要因
- 湾岸協力会議(GCC)
- その他中東
- アフリカ
- ラテンアメリカ
- ラテンアメリカ:AIサイバーセキュリティ市場の市場促進要因
- ブラジル
- メキシコ
- その他ラテンアメリカ
第16章 競合情勢
- 既存企業の戦略/有力企業になるための条件
- 収益分析
- 市場シェア分析
- ブランド/製品比較
- 企業価値評価および財務指標
- 企業価値評価
- EV/EBITDAを用いた財務指標
- 企業評価マトリックス:既存企業、2025年
- スター企業
- 新興リーダー
- 浸透型企業
- 参入企業
- 企業の事業展開:既存企業
- 企業評価マトリックス:AIスペシャリスト/スタートアップ、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:AIスペシャリスト/スタートアップ
- 競合シナリオと動向
- 製品の発売・機能強化
- 取引
- 事業拡大
第17章 企業プロファイル
- 主要企業
- MICROSOFT
- PALO ALTO NETWORKS
- CROWDSTRIKE
- CISCO
- FORTINET
- PROOFPOINT
- DARKTRACE
- CHECK POINT
- TREND MICRO
- ZSCALER
- IBM
- SENTINELONE
- SOPHOS
- TRELLIX
- その他の主要企業
- ABNORMAL AI
- ARCTIC WOLF
- RELIAQUEST
- EXABEAM
- VECTRA AI
- CYERA
- VARONIS
- RECORDED FUTURE
- ARMIS
- TORQ
- HUNTRESS
- DROPZONE AI
- ANVILOGIC
- SILVERFORT
- SUBLIME SECURITY
- HORIZON3.AI
- IMMUNIWEB
第18章 調査手法
第19章 付録


