


位置センサー市場の規模、シェア、および動向:タイプ、信号、技術別 - 2032年までの世界予測
Position Sensor Market Size, Share and Trends by Type (Linear, Rotary, Proximity, Photoelectric, 3D Sensor), Signal ( Digital, Analog), Technology (Capacitive, Inductive, Optical, Magnetic, Ultrasonic) - Global Forecast to 2032


- 発行日
- ページ情報
- 英文 317 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2158072
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
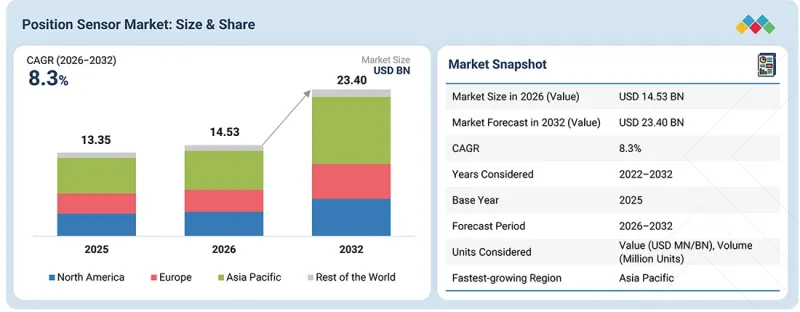
MarketsandMarketsによると、位置センサー市場は、2026年の145億3,000万米ドルから、2032年までに234億米ドルへと、CAGR8.3%で拡大すると予測されています。
この市場は、自動車、製造、航空宇宙・防衛、医療、包装、エレクトロニクスなどの各分野において、産業オートメーション、電気自動車、ロボット工学、および高度なモーションコントロールシステムの導入が進むことを背景に、予測期間中に力強い成長を見せると見込まれています。位置センサーは、直線、回転、角度、および物体の位置に関する正確なフィードバックを提供するためにますます活用されており、機械、アクチュエータ、モーター、車両システム、および自動化設備の精密な制御を可能にしています。インダストリー4.0、スマート製造、予知保全、およびコネクテッド機器への注目が高まるにつれ、信頼性が高く高精度な位置検知に対する需要はさらに増加しています。メーカー各社は、精度、応答時間、耐久性、小型化、および耐環境性を向上させた、磁気式、誘導式、光学式、ホール効果式、近接式、および3D位置センサーの開発をますます進めています。位置センサーとデジタルインターフェース、PLC、IoTプラットフォーム、およびインテリジェント制御システムの統合により、その機能性が拡大し、リアルタイムの位置監視やモーション制御が可能になっています。TDK-Micronas社の3Dホール効果センサーなどの最近の動向は、自動車および産業用途向けの柔軟で高精度かつ堅牢なセンシング技術に対する業界の注力を示しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2032年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2032年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | タイプ、信号、技術、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋地域(APAC)、その他の地域(RoW) |
さらに、電動モビリティ、ロボティクス、自動化生産、スマートファクトリー、および先進的な産業用機器への投資の増加が、市場の普及を加速させています。精度の向上、稼働信頼性の向上、機械的摩耗の低減、安全性の向上、および精密なモーション制御といった長期的なメリットにより、位置センサーは現代の自動車および産業用途においてますます重要になると予想されます。
「2032年までに近接センサーセグメントが最大の市場シェアを占める見込み」
タイプ別では、産業用および自動車用アプリケーションにおける非接触検出や位置監視への近接センサーの広範な利用に支えられ、2032年までに近接センサーセグメントが最大の市場シェアを占めると予想されます。近接センサーは、物理的な接触なしに物体の有無や動きを検出するため、工作機械、マテリアルハンドリング、組立ライン、ロボティクス、自動車システム、包装機器、プロセスオートメーションなどの用途に適しています。近接センサーは、信頼性の高い検知、長い耐用年数、高速応答、および過酷な動作条件への耐性が重要となる用途において、ますます採用が進んでいます。誘導式、静電容量式、磁気式、およびその他の近接検知技術により、多様な動作環境において金属および非金属の物体を検知することが可能となります。機械的な接触を必要とせずに動作するその特性により、摩耗やメンテナンスの負担を軽減しつつ、信頼性の高い連続運転を実現します。さらに、スマートセンサー、IO-Link接続、コンパクトな設計、および耐環境性の向上といった技術の進歩により、近接センサーと自動制御・監視システムとの統合が進んでいます。産業オートメーション、ロボティクス、スマートマニュファクチャリング、自動車生産、およびコネクテッド機器への投資拡大により、近接センサーの採用がさらに加速し、市場での優位性が維持されると予想されます。
「2026年から2032年にかけて、非接触型セグメントが最も高いCAGRを示すと予測されます」
接触方式別に見ると、自動車、産業オートメーション、ロボティクス、その他の用途において、耐久性、精度、およびメンテナンス効率に優れた位置検知に対する需要の高まりを背景に、非接触型セグメントが予測期間中に最も高い成長率を示すと見込まれています。非接触型の磁気式、誘導式、光学式、およびホール効果式位置センサーの採用拡大は、物理的な接触なしに直線運動、角度運動、および回転運動を測定できる能力により、同セグメントの成長を加速させています。さらに、高精度センシング、3D磁気センシング、迷走磁場に対する耐性、デジタルインターフェース、および機能安全機能の進歩により、EV、ステアリングシステム、アクチュエータ、工作機械、ロボットシステム、自動生産設備における非接触式位置センサーの利用が拡大しています。
「予測期間中、アジア太平洋地域が最大の地域市場となる見込み」
地域別に見ると、アジア太平洋地域は、中国、日本、韓国、インドなどの国々における急速な産業オートメーションの進展、自動車および電気自動車(EV)生産の拡大、ロボティクスの導入、スマート製造への投資増加に支えられ、予測期間を通じて位置センサー市場で最大のシェアを維持すると予想されます。同地域の強力な製造・エレクトロニクスエコシステムと、精密センシングへの需要の高まりが相まって、自動車、産業オートメーション、ロボティクス、エレクトロニクス、工作機械の各分野における位置センサーの導入を後押ししています。EVのパワートレイン、ステアリングシステム、アクチュエータ、自動生産設備、ロボットシステムにおける位置センサーの採用拡大が、同地域の需要をさらに後押ししています。さらに、工場自動化、コネクテッド・マニュファクチャリング、先進ロボット工学、およびインテリジェント制御システムへの投資が、磁気式、誘導式、光学式、近接式、その他の先進的な位置検知技術に新たな機会を生み出しています。製造活動の拡大、自動車の電動化、スマートファクトリーの取り組み、およびセンシングと自動化における技術の進歩により、位置センサーの採用がさらに加速し、アジア太平洋地域の市場成長が持続的に支えられると予想されます。
一次調査の内訳
位置センサー市場で事業を展開する主要組織の、CEO、マーケティングディレクター、イノベーション・テクノロジーディレクターなど、さまざまな役職の幹部に対し、詳細なインタビューを実施しました。
- 企業規模別:ティア1-38%、ティア2-28%、ティア3-34%
- 役職別:Cレベル幹部-40%、ディレクター-30%、その他-30%
- 地域別:北米-35%、欧州-35%、アジア太平洋地域-20%、その他の地域-10%
注:2025年時点の総売上高に基づき、企業を3つのティアに分類しています。ティア3:収益1億米ドル未満、ティア2:収益1億米ドル以上10億米ドル未満、ティア1:収益10億米ドル以上。その他の役職には、製品、営業、マーケティングのマネージャーなどが含まれます。「世界のその他の地域(RoW)」には、中東・アフリカ、南米が含まれます。
これらの企業は、多様な用途において、位置センサーの精度、応答時間、信頼性、耐久性、小型化、および統合能力を継続的に向上させることで競争しています。戦略的な重点は、高度な磁気式、誘導式、光学式、静電容量式、ホール効果式、近接式、および3D位置検知技術の開発に置かれています。市場参入企業は、自動車、産業用オートメーション、ロボティクス、航空宇宙・防衛、ヘルスケア、エレクトロニクス、製造などの業界向けにカスタマイズされた高性能ソリューションを優先しています。また、制御システムや接続機器とのシームレスな統合に加え、高精度な動作検出、リアルタイムの位置フィードバック、非接触動作、耐環境性、機能安全性の向上にも重点が置かれています。先進的なセンシング技術、デジタルインターフェース、スマートセンサー、IoT接続、自動化、次世代モーションコントロールソリューションへの継続的な投資、ならびにOEM、システムインテグレーター、産業機器メーカーとの連携により、競合が激化し、世界の位置センサーの普及が加速すると予想されます。
本調査では、市場における主要企業について詳細な競合分析を行い、各社の企業プロファイル、最近の動向、製品ポートフォリオ、技術力、および主要な市場戦略を紹介しています。
調査範囲
本ポジションセンサー市場に関するレポートでは、タイプ、接触方式、信号出力、技術、接続方式、エンドユーザー業界、および地域に基づいた詳細な分析を提示しています。タイプ別では、市場はリニアセンサー、ロータリーセンサー、近接センサー、光電センサー、および3Dセンサーに分類されます。接触方式別では、市場は非接触型センサーと接触型センサーで構成されています。信号出力別では、市場はデジタル出力型とアナログ出力型に分類されます。技術別では、静電容量式、誘導式、光学式、磁気式、超音波式、圧電式技術が含まれます。接続方式別では、有線式と無線式に分類されます。用途別では、工作機械、ロボット工学、モーションシステム、マテリアルハンドリング、試験装置、その他の用途に分類されます。エンドユーザー産業別では、製造、自動車、航空宇宙・防衛、包装、ヘルスケア、民生用電子機器、その他のエンドユーザー産業に分類されます。地域別分析には、北米、欧州、アジア太平洋、および世界のその他の地域(RoW)が含まれており、主要市場における需要パターン、技術の導入状況、成長要因、および業界動向の評価が可能となります。
本レポートを購入する理由
本レポートは、市場全体の売上高および各サブセグメントの売上高について、最も正確な推計値に関する情報を提供することで、この市場のリーダーや新規参入企業を支援します。また、利害関係者が競合情勢を理解し、より深い洞察を得て、自社のビジネスをより良い位置づけに導き、適切な市場参入戦略を策定するのに役立ちます。さらに、本レポートは、位置センサー市場の動向を把握するのに役立ち、主要な市場促進要因、制約、課題、および機会に関する情報を提供します。
本レポートを購入する主なメリット
- 位置センサー市場の成長に影響を与える主要な促進要因(インダストリー4.0技術の採用拡大、自動車業界における位置センサーの採用増加)、制約要因(高い所有コスト)、機会(IoTデバイスへの位置センサーの統合、ロボット工学および自動化技術の進歩)、および課題(位置センサーの測定範囲、性能、精度における運用上の制限)に関する分析
- 製品開発・イノベーション:市場における今後の技術、研究開発活動、および新製品発売に関する詳細な洞察
- 市場開発:さまざまな地域にわたる市場分析を通じて、収益性の高い市場に関する包括的な情報を提供します
- 市場の多様化:市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場シェア、成長戦略、サービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 位置センサー市場における事業者にとって魅力的な機会
- 位置センサー市場:タイプ別
- 位置センサー市場:接点タイプ別
- 位置センサー市場:信号出力別
- 位置センサー市場:接続方式別
- 位置センサー市場:技術別
- 位置センサー市場:用途別
- 位置センサー市場:最終用途産業別
- 北米の位置センサー市場:最終用途産業および国別
- 位置センサー市場:国別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 競争企業間の敵対関係
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 新規参入業者の脅威
- マクロ経済の見通し
- GDPの動向と予測
- 世界の製造業の動向
- 世界の自動車および電気自動車産業の動向
- サプライチェーン分析
- エコシステム分析
- 価格分析
- 位置センサーの平均販売価格の動向(タイプ別、2022年~2025年)
- 地域別位置センサーの平均販売価格の動向(2022年~2025年)
- 貿易分析
- 輸入シナリオ(HSコード9031)
- 輸出シナリオ(HSコード9031)
- 主要な会議およびイベント(2026年~2027年)
- 顧客の事業に影響を与える動向/ディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- 米国関税の影響-位置センサー市場
- 主要な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要技術
- 誘導型センシング
- ホール効果
- 補完技術
- 関連技術
- 特許分析
- 特許分析
- AIが位置センサー市場に与える影響
- AIの主な使用事例と市場の可能性
- 位置センサーOEMが実践しているベストプラクティス
- 位置センサー市場におけるAI導入に関する事例研究
- 相互に関連する/隣接するエコシステムと市場プレイヤーへの影響
- AI統合型位置センサーの導入に対する顧客の準備状況
第7章 規制状況
- 規制機関、政府機関、およびその他の組織
- 業界標準
- IEC 61326-1
- ANSI/ISA-75.25.01
- IEC 60947-5-2
- EN 61496-1
- NEMA ICS 5
- IEC 60947-5-6
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- さまざまなエンドユーザーの満たされていないニーズ
第9章 位置センサー市場:タイプ別
- リニアセンサー
- ロータリーセンサー
- 近接センサー
- 光電センサー
- 3Dセンサー
第10章 位置センサー市場:接触タイプ別
- 非接触
- 接触
第11章 位置センサー市場:信号出力別
- デジタル
- アナログ
第12章 位置センサー市場:技術別
- 静電容量式
- 誘導式
- 光学式
- 磁気式
- 超音波式
- 圧電式
第13章 位置センサー市場:接続別
- 有線
- ワイヤレス
第14章 位置センサー市場:用途別
- 工作機械
- ロボット工学
- モーションシステム
- マテリアルハンドリング機器
- 試験装置
- その他の用途
第15章 位置センサー市場:最終用途産業別
- 製造
- 自動車
- 航空宇宙・防衛
- 包装
- ヘルスケア
- 民生用電子機器
- その他の最終用途産業
第16章 位置センサー市場:地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- その他アジア太平洋地域
- その他の地域
- 中東
- 南米
- アフリカ
第17章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2023年~2026年
- 収益分析、2021年~2025年
- 市場シェア分析、2025年
- 企業評価および財務指標
- ブランド比較
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な影響力を持つ企業
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 新製品の発売
第18章 企業プロファイル
- 主要企業
- HONEYWELL INTERNATIONAL INC.
- TDK CORPORATION
- STMICROELECTRONICS
- AMPHENOL CORPORATION
- SICK AG
- TE CONNECTIVITY
- TEXAS INSTRUMENTS INCORPORATED
- AMS-OSRAM AG
- ANALOG DEVICES, INC.
- CTS CORPORATION
- INFINEON TECHNOLOGIES AG
- MICROCHIP TECHNOLOGY INC.
- VISHAY INTERTECHNOLOGY, INC.
- NOVOTECHNIK U.S. INC.
- その他の主要企業
- BAUMER
- NXP SEMICONDUCTORS
- RENISHAW PLC
- ALLEGRO MICROSYSTEMS, INC.
- PHOENIX SENSORS
- BALLUFF AUTOMATION
- PEPPERL+FUCHS SE
- SENSOR SOLUTIONS CORP.
- ANGST+PFISTER SENSORS AND POWER AG
- ACTIVE SENSORS
- ROCKWELL AUTOMATION
第19章 調査手法
第20章 付録



