


データセンター用熱交換器市場:タイプ、冷却技術、用途、データセンタータイプ、地域別 - 2032年までの世界予測
Data Center Heat Exchangers Market by Type (Air-to-Air, Liquid-to-Liquid, Liquid-to-Air, Refrigerant-Based), Cooling Technology, Application, Data Center Type (Hyperscale, Colocation, Enterprise, Edge & Micro), and Region - Global Forecast to 2032


- 発行日
- ページ情報
- 英文 270 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2154198
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
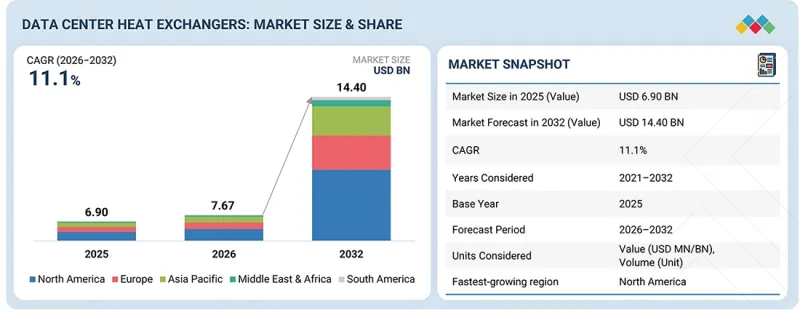
データセンター用熱交換器市場は、2026年の76億7,000万米ドルから、2032年までに144億米ドルへと成長し、予測期間中のCAGRは11.1%になると見込まれています。
この市場は、データセンター内のサーバー、ストレージシステム、ネットワーク機器、および高性能コンピューティングインフラから発生する熱を伝達・放散する技術やソリューションで構成されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2032年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2032年 |
| 算定単位 | 金額(百万/十億米ドル)および数量(単位) |
| セグメント | タイプ、冷却技術、データセンターの種類、用途、および地域 |
| 対象地域 | アジア太平洋、欧州、北米、中東・アフリカ、南米 |
熱交換器は、現代の冷却アーキテクチャにおいて不可欠な構成要素であり、冷却ループ、冷水システム、および周囲の冷却環境間の効率的な熱伝達を可能にし、それによって最適な動作温度を維持し、信頼性の高いITパフォーマンスを確保します。人工知能(AI)、機械学習、クラウドコンピューティング、およびハイパースケールデータセンターの拡大により、ラックの電力密度が高まり、熱管理要件が増大していることから、この市場は急速に成長しています。
「タイプ別では、予測期間中、データセンター用熱交換器市場において、液体ー液体熱交換器セグメントが金額ベースで最大のシェアを占める見込みです。」
液体対液体熱交換器セグメントは、ハイパースケール、人工知能(AI)、およびハイパフォーマンスコンピューティング(HPC)データセンターにおける液体冷却技術の導入が加速していることを背景に、予測期間中、データセンター用熱交換器市場において金額ベースで最大のシェアを占めると予想されます。液ー液熱交換器は、流体の完全な分離を維持しつつ、サーバー側の冷却ループから施設の水系へ熱を伝達する上で極めて重要な役割を果たしており、効率的な熱管理、システムの信頼性、および機器の保護を確保しています。データセンターにおいて、多大な熱負荷を発生させる高密度GPUクラスターやAIアクセラレータの導入が拡大するにつれ、これらの熱交換器は、冷却分配ユニット(CDU)、ダイレクト・トゥ・チップ冷却システム、およびその他の先進的な液体冷却アーキテクチャの中核コンポーネントとなっています。
このセグメントが市場をリードしている背景には、従来の冷却手法と比較して、優れた熱伝達効率、拡張性、および運用性能を実現できる能力があります。液ー液熱交換器により、データセンター運営者は高まるラック電力密度を管理し、冷却効率を向上させ、全体的なエネルギー消費を削減することが可能となり、次世代のコンピューティング環境において不可欠な存在となっています。さらに、持続可能性とエネルギー最適化への関心の高まりにより、温水冷却や熱回収アプリケーションへの需要が拡大しており、液体ー液体熱交換器は、熱エネルギーの効率的な伝達と再利用において重要な役割を果たしています。ハイパースケール施設、AIファクトリー、コロケーションセンター、およびエンタープライズデータセンターにおけるこれらの熱交換器の広範な導入に加え、液体冷却インフラへの投資増加も相まって、予測期間を通じて堅調な収益創出が持続し、液体ー液体熱交換器セグメントがデータセンター用熱交換器市場において最大の貢献セグメントとなることが見込まれます。
「冷却技術別に見ると、予測期間中、データセンター用熱交換器市場において、ダイレクト・トゥ・チップ(D2C)冷却が最も急速に成長するセグメントとなるでしょう。」
ダイレクト・トゥ・チップ(D2C)冷却セグメントは、現代のデータセンターにおいて前例のない熱密度を生み出す人工知能(AI)、機械学習、およびハイパフォーマンス・コンピューティング(HPC)のワークロードが急速に増加していることを背景に、予測期間を通じてデータセンター用熱交換器市場で最も急速に成長するセグメントになると予想されます。ダイレクト・トゥ・チップ(D2C)冷却技術は、液体冷却式のコールドプレートを使用して、CPU、GPU、AIアクセラレータなどの高電力コンポーネントから直接熱を除去するもので、従来の空冷システムと比較して熱管理効率を大幅に向上させます。先進的なAI導入環境において、ラックの電力密度が100 kWを超え、200 kW以上に近づくにつれ、D2C冷却は、最適な動作温度を維持し、信頼性の高いシステムパフォーマンスを確保するための最適なソリューションとなりつつあります。
このセグメントの成長は、液体冷却インフラの導入拡大と密接に関連しており、その中では、熱交換器がサーバーの冷却ループから施設の冷却システムへ熱を伝達する上で極めて重要な役割を果たしています。冷却分配ユニット(CDU)に組み込まれた液対液熱交換器は、効率的な熱放散と、D2C冷却アーキテクチャの継続的な稼働を支えるために不可欠です。また、この技術には、冷却効率の向上、エネルギー消費量の削減、電力使用効率(PUE)の低減、およびより高いラック密度への対応など、大きなメリットがあり、ハイパースケール事業者、クラウドサービスプロバイダー、コロケーション施設、およびエンタープライズデータセンターにとって非常に魅力的なものとなっています。
「用途別に見ると、予測期間中、データセンター用熱交換器市場において、サーバーおよびITハードウェア冷却セグメントが最も急速に成長すると見込まれます。」
サーバーおよびITハードウェア冷却セグメントは、人工知能(AI)、機械学習、クラウドコンピューティング、およびハイパフォーマンスコンピューティング(HPC)のワークロードによる計算需要の高まりに牽引され、予測期間においてデータセンター用熱交換器市場で最も急速に成長するアプリケーションセグメントになると予想されます。高性能なCPU、GPU、AIアクセラレータを搭載した最新のサーバーは、従来のIT機器に比べてはるかに多くの熱を発生させるため、高度な熱管理ソリューションへのニーズが高まっています。熱交換器は、サーバーやその他のITハードウェアから熱を効率的に除去することで、最適な動作温度を維持する上で重要な役割を果たしており、これにより信頼性の高いパフォーマンスを確保し、サーマルスロットリングを防止し、機器の寿命を延ばすことができます。
ダイレクト・トゥ・チップや浸漬冷却を含む液体冷却技術の急速な普及により、サーバーおよびハードウェア冷却用途における熱交換器の需要はさらに加速しています。これらの冷却アーキテクチャは、液体対液体およびその他の先進的な熱交換システムを活用し、従来のエアクーリング方式よりも効果的に高密度コンピューティング機器から熱を放散します。データセンター事業者がAIクラスターの導入を継続し、ラックの電力密度を高めていくにつれ、効率的なサーバー冷却ソリューションの重要性はますます高まっています。
「予測期間中、北米のデータセンター用熱交換器市場は、金額ベースで最大規模となる見込みです。」
予測期間中、北米は、ハイパースケールデータセンターの導入、人工知能(AI)インフラへの投資、および先進的な液体冷却技術の採用において同地域が主導的な役割を果たしていることを背景に、世界のデータセンター用熱交換器市場において、金額ベースで最大のシェアを占めると予想されます。米国は、クラウドコンピューティングおよびデジタルインフラの世界のハブとして機能しており、大手テクノロジー企業やクラウドサービスプロバイダーが運営する数多くのハイパースケール施設を擁しています。AIトレーニングクラスター、生成AIワークロード、およびハイパフォーマンスコンピューティング(HPC)環境の急速な拡大により、熱管理要件が大幅に高まっており、液体冷却アーキテクチャをサポートする高付加価値の熱交換器ソリューションに対する強い需要が生まれています。
この地域の優位性は、ダイレクト・トゥ・チップ冷却、浸漬冷却、冷却分配ユニット(CDU)ベースのシステムなど、先進的な冷却技術の早期導入によってさらに裏付けられています。これらの技術はいずれも、液ー液熱交換器やその他の高性能熱交換器に大きく依存しています。ラックの電力密度が上昇し続ける中、北米全域のデータセンター運営事業者は、運用の信頼性を維持し、冷却効率を最適化し、エネルギー消費を削減するために、高度な熱管理インフラへの投資を進めています。こうした投資が、高品質な熱交換器技術への支出増加を牽引しており、同地域の市場価値における主導的地位に貢献しています。
本レポートにおける主要参加企業の内訳:
- 企業タイプ別:ティア1-45%、ティア2-22%、ティア3-33%
- 役職別:Cレベル幹部-50%、取締役-10%、その他-40%
- 地域別:北米-17%、アジア太平洋-17%、欧州-33%、中東・アフリカ-25%、南米-8%
データセンター用熱交換器市場の主要企業は、市場において重要な役割を果たしています。各社は、市場シェアと収益を拡大するために、提携、合弁事業、事業拡大など、さまざまな戦略を採用しています。
調査範囲:
本レポートでは、セグメントを定義し、タイプ、冷却技術、データセンターの種類、用途、および地域ごとにデータセンター用熱交換器市場の規模を予測しています。主要企業プロファイルを作成し、その市場シェアと中核となる競争力を包括的に分析しています。また、市場におけるこれらの企業による事業拡大、提携、買収などの競争動向を追跡・分析しています。
本レポートを購入する理由:
本レポートは、データセンター用熱交換器市場およびその各セグメントの売上高について、最も正確な推計値を提供することで、市場をリードする企業や新規参入企業の支援となることが期待されます。また、利害関係者が市場の競合情勢をより深く理解し、事業ポジションを強化するための貴重な知見を得て、効果的な市場参入戦略を策定する上でも役立つと期待されます。さらに、利害関係者が市場の動向を把握できるようにするとともに、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 促進要因(AIおよびハイパフォーマンスコンピューティングの急速な成長、液体冷却の導入加速、ハイパースケールおよびコロケーションデータセンターの拡大)、制約要因(高額な初期設備投資、複雑な改修要件)、機会(AIに最適化されたデータセンター、熱回収・再利用システム、先進的な熱交換器技術の開発)、および課題(増加するラックの電力密度の管理、性能とエネルギー消費のバランス調整)が、データセンター用熱交換器市場の成長にどのような影響を与えているか
- 製品開発/イノベーション:データセンター用熱交換器市場における今後の技術動向や研究開発活動に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報―本レポートでは、さまざまな地域にわたるデータセンター用熱交換器市場を分析しています
- 市場の多様化:新製品、各種タイプ、未開拓地域、最近の動向、および市場への投資に関する網羅的な情報
- 競合分析
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- データセンター用熱交換器市場における事業者にとって魅力的な機会
- データセンター用熱交換器市場:データセンタータイプ別
- データセンター用熱交換器市場:冷却方式別
- データセンター用熱交換器市場:タイプ別
- データセンター用熱交換器市場:用途別
- データセンター用熱交換器市場:地域別
- データセンター用熱交換器市場:国別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- データセンター用熱交換器市場における未充足ニーズ
- 未開拓市場の機会
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- 新たなビジネスモデルとエコシステムの変容
- 新たなビジネスモデル
- エコシステムの変容
- ティア1/2/3のプレーヤーによる戦略的動き
- 主な動きと戦略的焦点
第5章 業界の動向
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 新規参入業者の脅威
- 競争企業間の敵対関係
- マクロ経済指標
- GDPの動向と予測
- データセンター業界
- 製造業
- 世界のハイパースケールおよびAIデータセンター産業の動向
- バリューチェーン分析
- エコシステム分析
- 2026年~2027年の主要なカンファレンスおよびイベント
- 顧客のビジネスに影響を与える動向・ディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- ケーススタディ1:ローレンス・バークレー国立研究所(LBNL)- リアドア式熱交換器を用いたデータセンター・ラックの冷却
- ケーススタディ2:アルファ・ラバル社- 中国移動(チャイナ・モバイル)済南データセンター向けプレート式熱交換器の再設計
- ケーススタディ3:SWEP-新華社データセンター向けろう付けプレート式熱交換器
第6章 主要な新興技術
- 主要技術
- リアドア式空気ー液体熱交換器技術
- 直接液体冷却のための液体ー液体熱交換
- ダイレクト・トゥ・チップおよびコールドプレートによる熱伝達
- 関連技術
- モジュール式およびプレハブ式液体冷却システム
- 熱回収および熱再利用技術
- 補完技術
- 冷却液分配ユニットおよび先進的な液体冷却制御システム
- 特許分析
- 調査手法
- 文書の種類
- 洞察
- 特許の法的状況
- 管轄区域分析
- 主要出願者
- 今後の応用
- AIおよびハイパフォーマンスコンピューティング(HPC)データセンター:ラックスケールの液体冷却および極度の熱負荷に対応する大容量熱交換器
- ハイブリッドおよびレトロフィット型データセンター:既存の空冷および冷水インフラに液体冷却を統合するための熱交換器
- モジュラー型およびエッジデータセンター:迅速な展開と拡張が可能なデータセンターモジュール向けの、コンパクトで拡張性の高い熱交換器システム
- データセンターの廃熱再利用:データセンターの廃熱を地域暖房、建物、温室、およびその他の熱利用の用途へ転用するための熱交換器
- AI/ジェネレーティブAIがデータセンター用熱交換器市場に与える影響
- 主な使用事例と市場の可能性
- ベストプラクティス:企業・機関における使用事例
- データセンター用熱交換器市場のケーススタディ
- 相互に関連する隣接エコシステムと市場プレイヤーへの影響
- データセンター用熱交換器市場におけるジェネレーティブAI導入に対する顧客の準備状況
第7章 持続可能性と規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界標準
- サステナビリティへの取り組み
- データセンター用熱交換器市場におけるカーボンインパクトとエコへの応用
- サステナビリティへの影響および規制政策の取り組み
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスにおける主要な利害関係者
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各最終用途産業における未充足ニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 主要用途における利益率向上の機会
第9章 データセンター用熱交換器市場:タイプ別
- プレート式熱交換器
- シェル・アンド・チューブ式熱交換器
- フィン付きコイル式熱交換器
- その他のタイプ
第10章 データセンター用熱交換器市場:用途別
- 冷却剤分配ユニット(CDU)
- コンピュータ室用空調機(CRAC)/コンピュータ室用エアハンドラー(CRAH)
- ドライクーラーおよびチラー
- リアドア式熱交換器
第11章 データセンター用熱交換器市場:冷却方式別
- 空冷
- 液体冷却
第12章 データセンター用熱交換器市場:データセンタータイプ別
- ハイパースケールデータセンター
- エンタープライズデータセンター
- コロケーション型データセンター
第13章 データセンター用熱交換器市場:地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- オランダ
- フランス
- イタリア
- その他欧州
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他中東とアフリカ地域
- 南米
- ブラジル
- その他南米
第14章 競合情勢
- 主要参入企業の戦略/強み
- 2025年の収益分析
- 2025年の市場シェア分析
- 主要市場プレーヤーのランキング分析
- 2025年の市場主要企業のシェア分析
- ブランド・製品比較
- 企業評価および財務指標
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な影響力を持つ企業
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品発売
- 取引
第15章 企業プロファイル
- 主要企業
- ALFA LAVAL
- KELVION HOLDING GMBH
- SWEP INTERNATIONAL AB
- DANFOSS
- XYLEM
- API HEAT TRANSFER
- CHART INDUSTRIES
- TRANTER INC.
- AIREDALE INTERNATIONAL AIR CONDITIONING LTD.(MODINE)
- HEXNOVAS HEAT EXCHANGER TECHNOLOGY CO., LTD.
- EATON
- KAORI HEAT TREATMENT CO., LTD.
- JOHNSON CONTROLS
- LUVE
- VESFIL
- WIELAND ONDA SRL
- BARRIQUAND HEAT EXCHANGERS
- EVAPCO, INC.
- NEXSON GROUP
- FUNKE WARMEAUSTAUSCHER APPARATEBAU GMBH
- THERMOKEY S.P.A.
- SPX COOLING TECH, LLC
- KRN HEAT EXCHANGER &REFRIGERATION LTD.
- STEFANI SPA
- ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD.
- その他の主要企業
- TRIANON ECHANGEUR
- HFM
第16章 調査手法
第17章 付録



