


潮力エネルギー市場:技術、展開、用途、地域別 - 2031年までの世界予測
Tidal Energy Market by Technology, Deployment, Application, and Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 254 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2154196
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
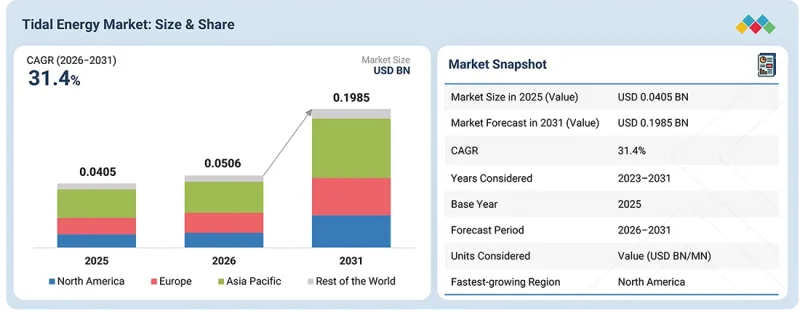
世界の潮力エネルギー市場は、2026年の5,060万米ドルから、2031年までに1億9,850万米ドルへと、CAGR31.4%で拡大すると予測されています。
市場の成長は、海洋再生可能エネルギーインフラの拡充、潮力発電プロジェクトへの投資増加、および沿岸地域、島嶼部、大規模発電施設における潮力発電システムの導入拡大によって支えられています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2023年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(百万米ドル) |
| セグメント | 技術| 導入形態| 用途 |
| 対象地域 | 北米、欧州、アジア太平洋、世界のその他の地域 |
技術開発各社は、エネルギー変換効率、発電出力、運用信頼性、および様々な潮流条件下での性能を向上させるため、先進的な潮流タービンアーキテクチャを導入しています。高度なタービン制御システム、遠隔監視、デジタル診断、予知保全、海底電気システム、および自動制御技術の採用拡大により、先進的な潮力発電プラットフォームへの需要がさらに加速しています。系統連系型潮力発電アレイやハイブリッド再生可能エネルギーシステムの開発も、技術プロバイダーに対し、多様な海洋条件下で効率的に稼働し、信頼性の高い低炭素再生可能エネルギー発電を支えるスケーラブルな潮力発電ソリューションの開発を促しています。
先進的な潮力タービン技術、デジタル制御システム、海洋モニタリングソリューション、およびインテリジェントなエネルギー管理プラットフォームへの投資拡大は、プロジェクト開発者や電力事業者が潮力発電を最適化する方法を変革しつつあります。AIを活用した診断、IoT対応のタービンモニタリング、クラウドベースの資産管理プラットフォーム、およびリアルタイムの性能最適化における進歩により、事業者はエネルギー出力を向上させ、異常な運転状態を特定し、メンテナンス要件を削減し、潮力エネルギーシステムの信頼性を高めることが可能になっています。先進的なタービン材料、海底電気システム、予知保全技術、および遠隔監視ソリューションの開発は、変化する海洋および潮汐条件下でも効率的に稼働できる潮力発電技術の革新をさらに推進しています。これらの進展により、信頼性が高く、効率的で、予測可能かつデジタルで接続された再生可能エネルギーインフラの構築において、潮力発電が果たす役割が強化されると期待されています。
「設置方式別では、浮体式が予測期間を通じて最も急速な成長を記録すると見込まれています。」
海洋再生可能エネルギープロジェクト、深海域の潮汐資源、および洋上発電インフラへの投資が増加し続ける中、浮体式潮汐エネルギーシステムは力強い成長が見込まれています。これらのシステムは、海底の状況、水深、または設置上の制約により、固定式底面設置が困難な場所に特に適しています。潮汐エネルギー開発がより深い海域や強い潮流のある地域へと拡大していることは、複雑な海底基礎への依存度を低減しつつエネルギーを回収できる浮体式プラットフォームへの需要を支えています。メーカーや技術開発企業は、タービンの効率向上、係留システム、海底電気接続、過酷な海洋環境に対する耐性の強化を備えた、軽量でモジュール式、かつ耐久性の高い浮体式潮力発電プラットフォームの開発をますます進めています。遠隔監視、予知保全、デジタル制御システム、自律運転の統合が進んでいることは、浮体式アプリケーションにとって特に価値があります。これらは、洋上での介入要件を削減し、システムの稼働率を向上させることができるからです。これらの動向により、予測期間中に浮体式潮力発電システムの導入が加速すると見込まれています。
「用途別では、分散型・島嶼部向け電力分野が、予測期間を通じて最も高いCAGRを記録すると予想されます。」
沿岸地域や島嶼地域が、ディーゼル発電やその他の従来型電源に代わる、信頼性が高く低炭素な代替エネルギーを模索する中、島嶼および遠隔地の電力システムにおいて、潮力エネルギーの導入が拡大すると予想されます。潮力エネルギーは、潮の満ち引きの周期が極めて予測しやすく、安定した発電が可能である上、太陽光や風力などの変動の激しい再生可能エネルギー源を補完できるため、こうした用途において特に魅力的です。遠隔地や島嶼部のコミュニティでは、エネルギー安全保障の向上、燃料輸送コストの削減、および輸入化石燃料への依存度低減を図るため、分散型再生可能エネルギーシステムへの投資がますます増えています。技術開発企業は、分散型電力用途のニーズに応えるため、エネルギー変換効率の向上、設置の簡素化、遠隔監視機能、および過酷な海洋環境に対する耐性の強化を備えた、コンパクトでモジュール式の潮力タービンを開発しています。潮力発電を蓄電池、マイクログリッド、太陽光発電、および高度なエネルギー管理システムと統合することで、電力の信頼性とシステムの柔軟性がさらに向上しています。さらに、海洋再生可能エネルギープロジェクト、沿岸地域の電化イニシアチブ、および脱炭素化プログラムに対する政府の支援が拡大していることから、島嶼部や遠隔地のコミュニティにおける潮力発電の導入機会が生まれ、分散型・島嶼部電力セグメントの急速な成長を支えています。
主要調査対象の内訳:
重要な定性的・定量的情報を収集・検証し、将来の市場見通しを評価するために、主要な業界関係者、専門分野の専門家、主要市場プレーヤーの経営幹部、取締役などに対する詳細なインタビューが実施されました。一次インタビューの内訳は以下の通りです:
企業タイプ別:ティア1-65%、ティア2-24%、ティア3-11%
役職別:Cレベル幹部-30%、取締役-25%、その他-45%
地域別:北米-20%、欧州-35%、アジア太平洋-30%、世界のその他の地域-15%。
注:その他の役職には、営業マネージャー、エンジニア、地域マネージャーなどが含まれます。
ティア1企業:2025年の企業収益が50億米ドル超、ティア2企業:10億米ドル~50億米ドル、ティア3企業:10億米ドル未満
この市場は、定評のある再生可能エネルギー企業、海洋エネルギー技術開発企業、および潮力タービンメーカーが主導しています。これらの企業は、先進的な潮力タービン技術、海洋工学の能力、プロジェクト開発の専門知識、確立された技術提携、そして設置・保守サービスにおける強力な能力を通じて競争を展開しています。各社の技術革新、タービン効率の向上、プロジェクト開発活動、地理的拡大、およびデジタルモニタリング、予知保全、拡張可能な潮力発電システムへの投資が、引き続き競合情勢を形作っています。
調査範囲:
本レポートでは、技術別(潮流・海流、潮位差、その他/新興技術)、設置形態別(固定式、浮体式、係留式、その他)、用途別(ユーティリティ規模の発電、分散型/孤立島嶼向け電力、その他の用途)、および地域別(北米、欧州、アジア太平洋、世界のその他の地域)ごとに、潮力エネルギー市場の包括的な定義、説明、および予測を提供しています。本レポートでは、市場の促進要因、抑制要因、機会、課題に関する定性的な分析を提供しています。また、競合情勢の評価、市場規模の推計と予測、技術動向、エコシステム分析、商用使用事例、企業ベンチマーキング、プロジェクトおよび導入状況の分析、ならびに最近の動向についても取り上げ、潮力エネルギー市場に関する包括的な見解を提供しています。
本レポートを購入する主なメリット
本レポートは、潮力発電技術の開発者、タービンメーカー、プロジェクト開発者、電力事業者、投資家、政策立案者、海洋エンジニアリング企業、およびその他の利害関係者が、進化し続ける潮力エネルギー市場を理解する上で役立ちます。主要な技術、導入形態、用途、地域にわたる信頼性の高い市場予測を提供するとともに、技術の採用状況、プロジェクト開発、競合ポジショニング、および将来の成長機会に関する洞察も提供します。本レポートは、詳細な市場情報、プロジェクトおよび導入分析、技術評価、戦略的洞察を通じて、利害関係者が情報に基づいたビジネス上の意思決定を行えるように支援します。
- 主要な市場力学的動向の分析:主な市場促進要因(信頼性の高い低炭素電力に対する世界の需要の高まり、海洋再生可能エネルギーインフラおよび潮力発電プロジェクトへの投資の増加、エネルギー安全保障と脱炭素化への注目の高まり、およびユーティリティ規模、島嶼部、ハイブリッド再生可能エネルギー用途における潮力発電の導入拡大)、制約要因(潮力発電プロジェクトおよび海洋インフラに関連する高い初期資本コスト)、機会(浮体式潮力発電システムの開発拡大、潮力タービン技術の進歩、潮力発電とエネルギー貯蔵および洋上風力発電との統合、海洋再生可能エネルギープロジェクトに対する政府支援の拡大)、および課題(過酷な海洋運用環境、環境および規制上の要件、複雑な設置・保守作業、適切な潮力発電サイトの確保が困難であること)など、市場の成長に影響を与える要因を網羅しています。
- 技術および製品の革新:ユーティリティ規模、分散型/島嶼型、およびハイブリッド再生可能エネルギー発電用途における潮力発電を変革しつつある、高効率潮力タービン、先進的な電力変換システム、インテリジェントなタービン制御技術、遠隔監視、デジタル診断、および予知保全システムの進歩について検証します。また、技術開発企業は、エネルギー回収効率の向上、出力増大、耐久性の強化、設置の簡素化、さらには海底電気インフラ、浮体式プラットフォーム、エネルギー貯蔵システムとの互換性を備えた潮力発電システムの開発にも取り組んでいます。
- 市場開発:海洋再生可能エネルギーインフラへの投資拡大、潮力発電プロジェクトの開発、系統連系型潮力発電アレイの拡張、および海洋エネルギーに対する政府支援の強化が、世界中の沿岸市場における潮力エネルギー技術への需要をいかに加速させているかを強調しています。ユーティリティ規模の潮力発電プロジェクト、島嶼部の電化、海底電力インフラ、および海洋エネルギー実証プロジェクトへの投資が、市場開発をさらに後押ししています。タービンの効率向上、海洋設置技術、および系統連系の進歩も、潮力発電プロジェクトの商業的実現可能性を高めています。
- 市場の多様化:従来のユーティリティ規模の発電にとどまらず、分散型・島嶼部電力、遠隔地コミュニティ、産業用途、ハイブリッド再生可能エネルギーシステム、洋上再生可能エネルギーハブ、マイクログリッドへと潮力エネルギーの用途が拡大していることを評価し、市場参入企業にとって新たな収益機会が創出されていることを示しています。また、潮力発電を蓄電池、洋上風力、太陽光発電、IoTを活用したモニタリング、予知保全プラットフォーム、デジタルエネルギー管理システムと統合することで、技術開発企業にとって、単体の潮力タービンから統合型海洋再生可能エネルギーソリューションへと事業を拡大する機会も生まれています。
- 競合分析:主要企業:各社の製品ポートフォリオ、戦略的取り組み、技術力、および競争上の位置づけについて解説しています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 潮力エネルギー市場における事業者にとって魅力的なビジネスチャンス
- 地域別:潮力エネルギー市場
- 技術および用途別:欧州の潮力エネルギー市場
- 展開別:潮力エネルギー市場
- 技術別:潮力エネルギー市場
- 用途別:潮力エネルギー市場
- 地域別:潮力エネルギー市場
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 競争企業間の敵対関係
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- マクロ経済の見通し
- GDPの動向と予測
- 世界の電力業界の動向
- 世界の海洋エネルギー産業の動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- 地域別潮流タービンの平均販売価格の動向(2022年~2025年)
- 地域別潮位差式タービンの平均販売価格の動向(2022年~2025年)
- 2025年の技術別潮位差式タービンの価格帯
- 貿易分析
- 輸入シナリオ(HSコード841090)
- 輸出シナリオ(HSコード841090)
- 輸入シナリオ(HSコード850300)
- 輸出シナリオ(HSコード850300)
- 2026年~2027年の主要な会議およびイベント
- 顧客のビジネスに影響を与える動向・ディスラプション
- ケーススタディ分析
- NOVA INNOVATION、商業規模の潮力発電を実現するため、16基のタービンを備えた「SEASTAR」潮力発電所を開発
- HYDROQUESTとQAIRが、フランスで17MWの「フローアット」潮力発電所を開発
- MINESTOがフェロー諸島にメガワット級の「ドラゴン12」潮力カイトを導入
- SAE RENEWABLES、「メイゲン」を活用し、潮力発電を実証段階から商用規模の展開へと移行
- 投資および資金調達のシナリオ
- 米国の関税が及ぼす影響―世界の潮力エネルギー市場
- 主要な関税率
- 価格への影響分析
- 国・地域への影響
- 用途への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要技術
- 先進的な潮力タービンおよび動力取り出しシステム
- 浮体式、カイト式、および次世代の潮力発電システム
- 補完技術
- AIを活用した制御、デジタルツイン、および予知保全
- 海底電気システム、ケーブル、およびパワーエレクトロニクス
- 関連技術
- エネルギー貯蔵、マイクログリッド、およびハイブリッド再生可能エネルギーシステム
- グリーン水素の製造
- 技術・製品ロードマップ
- 短期(2026年~2028年)| 技術の成熟化および製品の機能強化
- 中期(2028~2031年)| アレイ規模での商用化および産業化
- 長期(2031年~2035年以降)| 大規模商用化および自律型潮力発電所
- 特許分析
- 将来の応用
- AI/ジェネレーティブAIが潮力エネルギー市場に与える影響
- 主な使用事例と市場の可能性
- 潮力エネルギー市場におけるOEM各社が実践するベストプラクティス
- 潮力エネルギー市場におけるAI/ジェネレーティブAIの導入に関する事例研究
- 相互連携するエコシステムと市場関係者への影響
- AI/GEN AIを統合した潮力発電システムの導入に対する顧客の準備状況
- 成功事例と実運用事例
第7章 規制状況と持続可能性への取り組み
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界基準
- サステナビリティの取り組み
- 規制政策がサステナビリティの取り組みに与える影響
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関与する主要な利害関係者とその評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各種用途における未充足ニーズ
- 市場の収益性
第9章 潮力エネルギー市場:技術別
- 潮流/海流
- 潮位差
- その他/新興技術
第10章 潮力エネルギー市場:展開タイプ別
- 固定式
- 浮体式
- 係留式
- その他の展開タイプ
第11章 潮力エネルギー市場:用途別
- 大規模発電
- 分散型/孤立型発電
- その他の用途
第12章 潮力エネルギー市場:地域別
- 欧州
- 英国
- フランス
- フェロー諸島
- オランダ
- イタリア
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- 韓国
- オーストラリア
- フィリピン
- その他アジア太平洋地域
- 北米
- 米国
- カナダ
- その他の地域
- ニュージーランド
- アルゼンチン
- 南アフリカ
- コロンビア
- チリ
- ブラジル
- モロッコ
第13章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2023年~2026年
- 市場シェア分析、2025年
- ブランド比較
- ANDRITZ (AUSTRIA)
- MINESTO AB (SWEDEN)
- NOVA (UK)
- HYDROQUEST (FRANCE)
- ORBITAL MARINE POWER (UK)
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業評価と財務指標
- 競合シナリオ
- 製品発売
- 取引
- 事業拡大
- その他の動向
第14章 企業プロファイル
- 主要企業
- ANDRITZ
- MINESTO AB
- NOVA
- HYDROQUEST
- ORBITAL MARINE POWER
- AMPEAK ENERGY
- CARNEGIE CLEAN ENERGY
- ORPC, INC.
- INYANGA MARITIME LTD.
- SCHOTTEL GROUP
- INSTREAM ENERGY SYSTEMS CORP.
- AQUANTIS, INC.
- VOITH GMBH &CO. KGAA
- TIDAL STREAM ENERGY LTD
- TIDAL BRIDGE
- その他の主要企業
- GUINARD ENERGIES NOUVELLES
- QED NAVAL LIMITED
- EEL ENERGY
- MAGALLANES RENOVABLES, S.L.
- YOURBROOK ENERGY SYSTEMS
- JUPITER HYDRO INC.
- KEPLER ENERGY
- TIDAL TECHNOLOGIES LTD
- MAKO ENERGY
- SEAQURRENT
第15章 調査手法
第16章 付録



