


臨床試験サプライ市場:サービス別、フェーズ別、タイプ別、治療領域別、地域別 - 2031年までの世界予測
Clinical Trial Supplies Market by Service (Manufacturing, Packaging, Logistics), Phases, Type (Small Molecules, Biologics, Vaccine), Therapeutic Areas (Oncology, Neurology, Ophthalmology, Dermatology), Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 449 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2144548
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
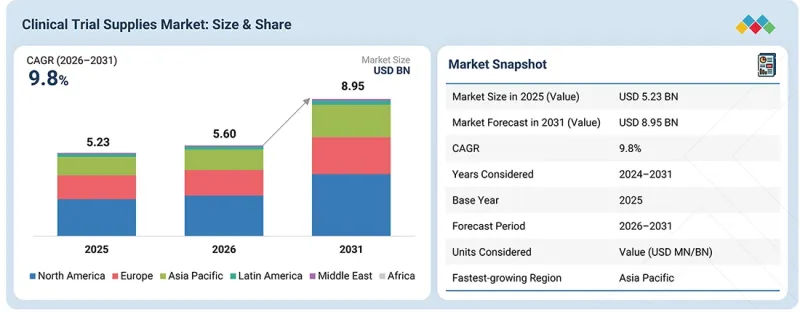
臨床試験サプライ市場は、2026年の56億米ドルから2031年までに89億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR9.8%で拡大すると見込まれています。
臨床試験件数の増加、製薬およびバイオテクノロジー分野における研究開発費の拡大、ならびにスポンサーによるグローバル、多施設、分散型、適応型試験の実施拡大に伴い、市場は成長すると予想されます。こうした変化により、規制に準拠した調達、包装・ラベル表示、保管、温度管理された物流、およびリアルタイムの供給可視化に対する需要が高まっています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | サービス、フェーズ、タイプ、治療領域、およびエンドユーザー |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
しかし、比較対照薬の調達、コールドチェーン管理、各国固有のラベル表示、保管、輸送にかかる高コストにより、臨床試験の予算が増加する可能性があります。また、医薬品不足、地政学的混乱、複雑な輸入要件、不正確な需要予測なども、納期の遅延や製品の廃棄量の増加につながる可能性があります。
「2024年には、サービス別で物流・流通サービスが最大のシェアを占め、2025年も引き続き首位を維持しました。」
サービス別に見ると、臨床試験サプライ市場は、調達・購買、包装・ラベル貼付、物流・流通、保管・保存、および生物学的検体管理、廃棄・廃棄物管理、キット組立を含むその他のサービスに分類されます。2025年には、物流・流通サービスが最大のシェアを占めました。この大きなシェアは、保管の連鎖(チェーン・オブ・カストディ)と製品の安定性を維持しつつ、分散した拠点間で治験薬、対照薬、医療機器、および付随する供給品を輸送する必要性が高まっていることを浮き彫りにしています。バイオ医薬品、ワクチン、細胞・遺伝子治療の成長に伴い、コールドチェーン、極低温、超低温保管能力に対する需要が高まっています。分散型および患者直送型のモデルにより、配送先がさらに拡大し、より緊密な調整、モニタリング、および返品管理が求められています。
「2025年時点で、タイプ別に見ると、低分子医薬品セグメントが臨床試験サプライ市場において最大のシェアを占めました。」
taipu 別に見ると、世界の臨床試験サプライ市場は、低分子医薬品、バイオ医薬品、および医療機器に分類されます。2025年には、確立された製造プロセス、コスト効率の高い生産、経口投与の容易さ、および腫瘍学、循環器疾患、神経疾患、感染症分野での幅広い使用に支えられ、低分子医薬品が市場収益の最大のシェアを占めました。生物製剤には、モノクローナル抗体、ワクチン、細胞・遺伝子治療、組換えタンパク質、血漿由来製品、バイオシミラー、およびペプチドが含まれます。これらの製品の多くは、冷蔵、冷凍、あるいは極低温での取り扱いと、継続的な温度監視を必要とします。医療機器の臨床試験では、構成部品の管理、試験固有のラベル表示、機器の追跡管理、および管理された流通といった要件が追加されます。その結果、多様な剤形、安定性プロファイル、および取り扱い要件が生じ、世界の品質管理および物流能力を備えた専門的な臨床試験サプライパートナーへの需要が維持されています。
「予測期間中、臨床試験サプライ市場において、アジア太平洋地域が最も高いCAGRを記録すると予想されます。」
臨床試験サプライ市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカに区分されています。アジア太平洋地域は、製薬およびバイオ医薬品産業の拡大、競争力のある試験コスト、有利な政府政策、そしてCRO(臨床研究受託機関)の基盤拡大に支えられ、予測期間中に最も高いCAGRを記録すると推定されています。同地域では多国籍臨床試験が増加しており、これにより現地の保管拠点、輸出入サポート、国別ラベル作成、比較薬の調達、および温度管理配送に対する需要が高まっています。2025年には、分散型臨床試験の導入や高度なコールドチェーン・ロジスティクスに支えられ、北米が市場収益の最大のシェアを占めました。また、確立された臨床研究インフラと活発な多国籍臨床試験活動により、欧州も引き続き重要な市場となっています。
本レポートのために実施された主要なインタビューは、次のように分類されます:
- 回答者別:供給側-70%、需要側-30%
- 企業タイプ別:ティア1-40%、ティア2-30%、ティア3-30%
- 役職別:CXOおよび取締役-30%、マネージャー-45%、その他-25%
- 地域別:北米-35%、欧州-25%、アジア太平洋-20%、ラテンアメリカ-10%、中東-5%、アフリカ-5%
調査範囲
本調査レポートでは、臨床試験サプライ市場を、サービス、フェーズ、種類、治療領域、エンドユーザー、および地域ごとに分類しています。対象となるサービスには、物流・流通、包装、ラベリング・ブラインド化、保管・保存、製造、対照薬の調達、およびその他のサービスが含まれます。本レポートでは、第I相、第II相、第III相、第IV相、および生物学的利用能・生物学的同等性試験、低分子医薬品、生物製剤、医療機器、ならびに主要な治療領域について評価を行っています。エンドユーザーには、製薬・バイオテクノロジー企業、CROおよびCDMO、ならびに医療機器メーカーや学術・研究機関などの組織が含まれます。本レポートの範囲には、市場の促進要因、抑制要因、機会、課題に関する詳細な分析が含まれます。また、主要企業について、事業概要、サービスポートフォリオ、パートナーシップ、買収、事業拡大、契約、および臨床試験サプライ市場に関連するその他の最近の動向を通じて評価を行っています。競合分析では、市場エコシステム全体にわたる既存企業および新興企業を対象としています。
本レポートを購入する主なメリット
本レポートは、臨床試験サプライ市場全体およびそのサブセグメントにおける売上高の最も正確な推計値を提供することで、市場をリードする企業や新規参入企業の支援となります。また、利害関係者が主要プロバイダーの競争上の位置づけやサービス能力を比較し、自社の事業拡大戦略に沿った市場を特定するのに役立ちます。また、本レポートにより、利害関係者は、サービス、試験段階、治療法の種類、治療領域、エンドユーザー、および地域ごとの市場需要を把握することが可能になります。本レポートでは、臨床試験活動、サプライチェーンコスト、分散型試験モデル、デジタル供給技術、医薬品不足、規制の複雑さなど、成長を左右する要因についても網羅しています。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 臨床試験サプライ市場の成長に影響を与える主要な促進要因(臨床試験および医薬品開発の拡大、グローバルおよび多施設共同試験の拡大、個別化医療および生物学的製剤への需要の高まり)、制約要因(臨床試験サプライに関連する高コスト)、機会(分散型およびバーチャル試験、デジタルサプライチェーン技術の統合)、課題(サプライチェーンの混乱、医薬品不足、国ごとの複雑な要件)に関する分析
- サービスの開発・革新:対照薬の調達、患者への直接配送、デジタル追跡、コールドチェーン物流など、新規および拡充された臨床試験サプライサービスに関する詳細な洞察
- 市場開発:魅力的な市場に関する包括的な情報、および北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカにおける臨床試験サプライ市場の分析
- 市場の多様化:臨床試験サプライ市場における新規サービス、未開拓地域、最近の動向、提携、買収、生産能力の拡大、および投資に関する詳細な情報
- 競合分析:サーモフィッシャーサイエンティフィック社(米国)、アルマック・グループ(英国)、ノボ・ホールディングスA/S(カタレント社)(デンマーク/米国)、マーケン(UPS)(米国)、PCIファーマ・サービス(米国)など、主要企業の市場シェア、成長戦略、サービスポートフォリオに関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 臨床試験サプライ市場の概要
- 北米:臨床試験サプライ市場(タイプ別・国別)(2025年)
- 臨床試験サプライ市場のシェア(タイプ別、2026年対2031年)
- 臨床試験サプライ市場:地域別の成長機会
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の激しさ
- マクロ経済の見通し
- GDPの動向と予測
- 世界の臨床試験サプライ市場の動向
- バリューチェーン分析
- エコシステム分析
- 臨床試験サプライ市場:原材料供給業者
- 臨床試験サプライ市場:サービスプロバイダー
- 臨床試験サプライ市場:エンドユーザー
- 臨床試験サプライ市場:規制当局
- 価格分析
- 主要企業別の平均販売価格(定性分析)
- サービス別目安価格(定性的)
- 投資および資金調達のシナリオ
- 顧客の事業に影響を与える動向/変革
- 2026年~2027年の主要な会議およびイベント
- 2025年の米国関税が臨床試験サプライ市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術の進歩、AIによる影響、イノベーション、および将来の応用
- 技術分析
- 主要技術
- 補完技術
- 隣接技術
- 技術・製品ロードマップ
- AI/汎用AIが臨床試験サプライ市場に与える影響
- 主な使用事例と市場の可能性
- 臨床試験サプライ市場におけるAI導入の事例研究
- 相互に連携する関連エコシステムと市場プレイヤーへの影響
- 臨床試験サプライ市場におけるジェネレーティブAI導入に対する顧客の準備状況
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制当局、政府機関、およびその他の組織
- 規制の枠組み
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- エンドユーザー別の主要な購入基準
- 導入の障壁と社内の課題
- 様々なエンドユーザー業界におけるアンメットニーズ
- 市場の収益性
第9章 臨床試験サプライ市場:サービス別
- 物流・流通サービス
- 保管・保存サービス
- 包装、ラベル貼付、および盲検化サービス
- 製造サービス
- 対照薬調達サービス
- その他のサービス
第10章 臨床試験サプライ市場:フェーズ別
- フェーズIII
- フェーズII
- フェーズI
- フェーズIV
- BA/BEフェーズ
第11章 臨床試験サプライ市場:タイプ別
- 低分子化合物
- 生物学的製剤
- 医療機器
第12章 臨床試験サプライ市場:治療領域別
- 腫瘍学
- 神経学
- 呼吸器疾患
- 代謝性疾患/内分泌学
- 循環器系疾患
- 皮膚科
- 消化器系疾患
- 免疫系疾患
- 感染症
- 精神科
- 眼科
- 血液学
- 泌尿生殖器・婦人科
- その他の治療分野
第13章 臨床試験サプライ市場:エンドユーザー別
- 製薬・バイオテクノロジー企業
- CROS
- 医療機器メーカー
第14章 臨床試験サプライ市場:地域別
- 北米
- 北米のマクロ経済見通し
- 米国
- カナダ
- 欧州
- 欧州のマクロ経済見通し
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スイス
- オランダ
- その他欧州
- アジア太平洋
- アジア太平洋地域のマクロ経済見通し
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- シンガポール
- その他アジア太平洋地域
- ラテンアメリカ
- ラテンアメリカのマクロ経済見通し
- ブラジル
- メキシコ
- その他ラテンアメリカ
- 中東
- 中東のマクロ経済見通し
- GCC諸国
- その他中東
- アフリカ
- アウトソーシングサービスへの需要拡大が市場の成長を牽引
- アフリカのマクロ経済見通し
第15章 競合情勢
- 主要参入企業の戦略/強み
- 臨床試験サプライ市場における主要企業の戦略概要
- 収益分析(2023年~2025年)
- 市場シェア分析(2025年)
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業価値評価と財務指標
- 企業評価
- 財務指標
- ブランド・サービスの比較
- 競合シナリオ
- 取引
- 事業拡大
第16章 企業プロファイル
- 主要企業
- THERMO FISHER SCIENTIFIC INC.
- NOVO HOLDINGS A/S(CATALENT, INC.)
- UNITED PARCEL SERVICE OF AMERICA, INC.
- EUROFINS SCIENTIFIC
- PIRAMAL PHARMA LIMITED
- IQVIA
- ICON PLC
- LONZA
- UNIPHAR GROUP PLC
- ALMAC GROUP
- SHARP SERVICES, LLC
- PCI PHARMA SERVICES
- PAREXEL INTERNATIONAL(MA)CORPORATION
- BIOCAIR
- その他の主要企業
- CENCORA, INC.
- CLINIGEN LIMITED
- KLIFO
- IPS PHARMA
- COREX LOGISTICS LIMITED
- OCT GROUP LLC
- MYONEX
- INCEPTUA GROUP
- ANCILLARE, LP
- ADALLEN PHARMA
- CLINICAL SERVICES INTERNATIONAL(CSI)
- NUVISAN GMBH
- AENOVA HOLDING GMBH
第17章 調査手法
第18章 付録



