


企業資産管理の世界市場 (~2031年):資産クラス・用途・展開タイプ・地域別
Enterprise Asset Management Market by Asset Class, Application, Deployment Type, Region - Global Forecast to 2031

- 発行日
- ページ情報
- 英文 323 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2138089
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
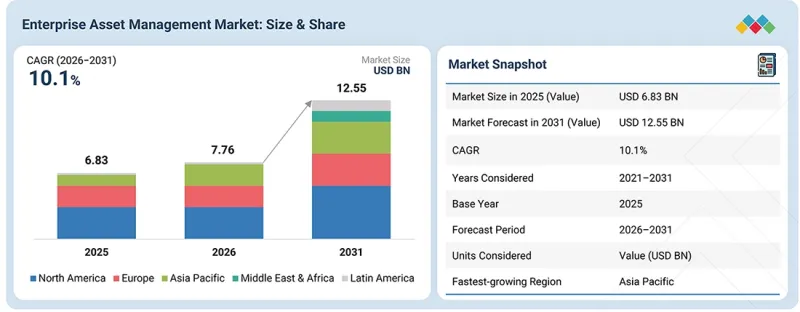
世界の企業資産管理 (EAM) の市場規模は、2026年の77億6,000万米ドルから、2031年には125億5,000万米ドルへと成長し、CAGRは10.1%になると予測されています。
世界の企業資産管理 (EAM) 市場は、資産集約型産業全体におけるクラウドベースのEAMソフトウェア、一元化された資産情報管理、デジタル化された保守業務への需要の高まりを背景に、着実に拡大しています。企業は、資産ライフサイクル管理、コンプライアンス、作業指示書管理、点検、資産追跡、MRO在庫、コンプライアンス、資産パフォーマンス管理を効率化すると同時に、業務効率と資産の信頼性を向上させるため、クラウドネイティブのEAMプラットフォームの導入をますます進めています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 単位 | 金額 (米ドル) |
| セグメント | 提供区分、用途、資産クラス、展開タイプ、組織規模、産業別 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカ |
データ駆動型の資産管理への注目が高まる中、AIを活用した資産分析、予知保全、状態監視、ワークフローの自動化、企業資産プランニング (ERP)、IoT、フィールドサービス管理、サプライチェーン、分析プラットフォームとのシームレスな統合に対する需要が加速しています。しかし、レガシーEAMの近代化、複雑な資産データの移行、統合上の課題、導入コスト、サイバーセキュリティ要件が、依然として市場の成長を抑制し続けています。こうした課題があるにもかかわらず、産業のデジタル化、コネクテッド資産、クラウドによる近代化、相互運用性、セキュアなEAMアーキテクチャへの投資が増加しており、コネクテッド資産を多用する業務全般において、EAMソフトウェアの戦略的重要性は引き続き高まっています。
「展開タイプ別では、予測期間中、クラウドベースのセグメントが最も高い成長率を記録すると予想されます」
展開タイプ別に見ると、スケーラブルで柔軟性が高く、リモートアクセスが可能なEAMプラットフォームへの需要の高まりを背景に、予測期間中はクラウドが最も高い成長率を記録すると予想されます。クラウドEAMにより、組織は地理的に分散した施設全体で、資産ライフサイクル管理、保守計画、作業指示書管理、資産パフォーマンス管理、予知保全を一元化できると同時に、オンプレミスインフラへの依存度を低減することができます。
2025年1月、IFSは産業向けAI機能を拡充することでIFS Cloudを強化し、EAMを含む資産集約型の業務全体で、AIによる知見の提供と自動化を実現する能力を高めました。この機能強化により、企業・組織は統合されたクラウド環境内で、資産データ、保全プロセス、業務に関するインテリジェンスを連携させることができます。
また、クラウド導入は、IoT、ERP、フィールドサービス管理、サプライチェーン、分析プラットフォームとの統合を促進し、リアルタイムの資産可視化と標準化された保守ワークフローを実現します。サブスクリプション型ソフトウェアの普及拡大、継続的なプラットフォームの機能強化、オープンAPI、設定可能なワークフロー、統合されたサイバーセキュリティは、従来のオンプレミス型EAM環境からの移行をさらに後押ししています。組織が予知保全、資産の信頼性、運用レジリエンス、エンドツーエンドの資産ライフサイクル最適化を優先する中で、クラウドベースのEAMは、現代のコネクテッド資産管理においてますます重要になっています。
「産業別では、予測期間中、製造セグメントが最大の市場シェアを占めると予想されます。」
製造業は、同セクターが保有する広範な生産設備、機械、プラントインフラ、相互接続された物理資産を背景に、世界の企業資産管理市場において最大のシェアを占めると予想されています。製造企業は、生産施設全体の資産ライフサイクル管理、予防保全・予知保全、作業指示書、点検、予備部品・保守・修理・運用 (MRO) 用資材の在庫、資産の信頼性、資産のパフォーマンスを管理するために、EAMソフトウェアへの依存度を高めています。産業用IoT、コネクテッド機器、自動化、AIの導入拡大により、リアルタイムの資産監視やデータ駆動型のメンテナンスに対する需要がさらに高まっています。
2026年5月、IFSは、保全用資材の管理、安全承認ワークフロー、AIによる故障モード・影響・致命度解析 (FMECA) の支援など、新たなEAM機能を追加してIFS Cloudを強化し、保全業務の比重が高い産業活動への支援を拡充しました。これらの機能により、製造業者は統一されたEAM環境内で、保守計画、信頼性分析、資産パフォーマンス、在庫、運用ワークフローを連携させることが可能になります。製造企業が設備の稼働率、生産の継続性、保守効率、資産ライフサイクルの最適化を優先する中、EAMはデジタルで接続された製造業務においてますます中心的な役割を果たしつつあります。
「北米は、成熟した産業・資産管理インフラ、クラウドベースのEAMソフトウェアの広範な導入、AIを活用した資産パフォーマンス管理、予知保全、コネクテッド資産運用に対する強い需要により、企業資産管理市場をリードしています。一方、アジア太平洋地域は、産業のデジタル化の加速、製造業・インフラ投資の拡大、IoTを活用した資産モニタリングの導入増加、資産集約型産業全体におけるクラウドベースのEAMプラットフォームの急速な展開に牽引され、最も急速に成長している地域となっています。」
北米の企業資産管理市場は、クラウドベースのEAMプラットフォームの広範な導入、成熟した産業用デジタルインフラ、一元化された資産ライフサイクル管理、資産パフォーマンス管理、デジタル保守運用に対する強い需要によって牽引されています。米国およびカナダ全域の資産集約型組織では、設備、機械、施設、インフラ、作業指示書、予防保全、点検、在庫、コンプライアンス、資産パフォーマンスを管理するための安全なEAMソフトウェアが必要とされており、これがAIを活用した予知保全、状態監視、ワークフローの自動化、コネクテッド資産管理への需要を牽引しています。製造、エネルギー・公益事業、運輸、医療、政府機関、その他の資産集約型産業では、保守および運用ワークフローを効率化するため、EAMプラットフォームと、企業・リソース・プランニング (ERP)、産業用IoT (IIoT)、フィールドサービス管理、サプライチェーン、分析アプリケーションとの統合がますます進んでいます。
この地域では、主要なEAMベンダーやテクノロジープロバイダーが強力な存在感を示しており、プラットフォームの継続的な革新を牽引しています。その一例が、2026年6月に導入されたIBM Maximo Application Suite 9.2であり、保全、信頼性、フィールドサービス、安全、運用の各ワークフローにおけるAI機能が拡充されました。産業のデジタル化、資産の信頼性、業務のレジリエンス、コネクテッドインフラへの投資拡大も、成熟したイノベーション主導型の企業資産管理市場としての北米の地位を一段と強化しています。この市場では、予知保全、資産の最適化、データに基づく意思決定、資産運用の統合が、引き続き戦略的な優先事項となっています。
当レポートでは、世界の企業資産管理の市場を調査し、市場概要、市場成長への各種影響因子の分析、技術・特許の動向、法規制環境、ケーススタディ、市場規模の推移・予測、各種区分・地域/主要国別の詳細分析、競合情勢、主要企業のプロファイルなどをまとめています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズとホワイトスペース
- 関連市場・異業種との分野横断的機会
- 新たなビジネスモデルとエコシステムの変化
- ティア1/2/3企業による戦略的な動き
第5章 産業動向
- ポーターのファイブフォース分析
- マクロ経済指標
- GDPの動向と予測
- 世界の人材管理産業の動向
- 世界の労働力管理産業の動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- 2026年~2027年の主な会議およびイベント
- 顧客の事業に影響を与える動向/ディスラプション
- 投資と資金調達のシナリオ
- ケーススタディ分析
- 2025年米国関税の影響- 企業資産管理市場
第6章 顧客情勢と購買行動
- 意思決定プロセス
- 購入関係者と購入評価基準
- 導入における障壁と内部課題
- 様々なエンドユーザー産業におけるアンメットニーズ
- 市場収益性
第7章 規制状況
- 規制機関、政府機関、その他の組織
第8章 技術、特許、デジタル技術、AIの導入による戦略的ディスラプション
- 技術分析
- 主要技術
- 補完的技術
- 隣接技術
- 技術/製品ロードマップ
- 特許分析
- 将来の応用
- AI/生成AIが企業資産管理市場に与える影響
- 成功事例と実世界での応用例
第9章 企業資産管理市場:提供区分別
- ソリューション
- スタンドアロンソリューション
- 統合プラットフォーム
- サービス
- 研修・コンサルティングサービス
- 導入・統合サービス
- サポート・保守サービス
第10章 企業資産管理市場:用途別
- 資産ライフサイクル管理
- 資産の追跡・活用
- 資産の廃棄・更新
- 資産計画・予測
- 運用管理
- 在庫管理
- 労務管理
- 作業指示管理
- 保守管理
- 予防保全
- 予知保全
- 事後保全
- コンプライアンス・安全
- 監査管理
- 法規制遵守管理
- リスク評価・低減
- レポート・分析
- パフォーマンス分析
- KPIダッシュボード・アラート
- 安全性分析
- その他
第11章 企業資産管理市場:展開タイプ別
- クラウド
- オンプレミス
第12章 企業資産管理市場:資産クラス別
- リニア資産
- 道路
- パイプライン
- 鉄道
- 生産設備
- タービン
- ロータリーポンプ
- コンプレッサー
- 車両・移動資産
- 車両
- トラック
- 航空機
- 固定資産/設備資産/インフラ
- 建物
- 工場
- 倉庫
- その他
第13章 企業資産管理市場:組織規模別
- 大企業
- 中小企業
第14章 企業資産管理市場:産業別
- 製造
- エネルギー・公益事業
- 石油・ガス
- 輸送・物流
- ヘルスケア&ライフサイエンス
- 政府・公共部門
- その他
第15章 企業資産管理市場:地域別
- 北米
- 市場促進要因
- 米国
- カナダ
- 欧州
- 市場促進要因
- 英国
- ドイツ
- フランス
- イタリア
- その他
- アジア太平洋
- 市場促進要因
- 中国
- 日本
- オーストラリア&ニュージーランド
- その他
- 中東・アフリカ
- 市場促進要因
- GCC諸国
- 南アフリカ
- その他
- ラテンアメリカ
- 市場促進要因
- ブラジル
- メキシコ
- その他
第16章 競合情勢
- 主要参入企業の戦略/強み
- 収益分析
- 市場シェア分析
- 製品比較
- 企業評価マトリックス:主要企業
- 企業評価マトリックス:スタートアップ/中小企業
- 企業評価と財務指標
- 競合シナリオ
第17章 企業プロファイル
- 主要企業
- IBM
- IFS
- SAP
- HITACHI ENERGY
- SERVICENOW
- OCTAVE INTELLIGENCE
- SIEMENS
- TRIMBLE
- ORACLE
- CGI
- 主要企業
- ACCRUENT
- APTEAN
- MAINTAINX
- EPTURA
- ABS GROUP
- LIMBLE CMMS
- ASSETWORKS
- CENTRALSQUARE TECHNOLOGIES
- PRAGMA
- UPKEEP
- RAMCO SYSTEMS
- EMAINT
- KLOUDGIN
- IDEAGEN
- IPS INTELLIGENT PROCESS SOLUTION
- ASSET PANDA
- LLUMIN
- ASSET INFINITY
- EZMAINTAIN
- EPROMIS SOLUTIONS
第18章 調査手法
第19章 付録



