


自動車用ECUの世界市場 (~2033年):ICEおよびEV用途 (ADAS&安全・BMS・インフォテインメント・パワートレイン・テレマティクス・その他)・ECU処理能力 (16ビット・32ビット・64ビット)・車両タイプ (乗用車・小型商用車・ 大型商用車)・EVタイプ・自動運転レベル・技術・ECUタイプ・地域別
Automotive ECU Market by ICE & EV Application (ADAS & Safety, BMS, Infotainment, Powertrain, Telematics & Others), ECU Capacity (16, 32 & 64 bit), Vehicle Type (PC, LCV, HCV), EV Type, Autonomy, Technology, ECU Type, and Region - Global Forecast to 2033


- 発行日
- ページ情報
- 英文 388 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2131873
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
自動車用ECUの市場規模は、2026年の1,132億7,000万米ドルから、2033年には1,605億9,000万米ドルへと、CAGR 5.1%で拡大すると予測されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2033年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2033年 |
| 単位 | 米ドル |
| セグメント | ICEおよびEV用途、ECU処理能力、車両タイプ、EVタイプ、自動運転レベル、技術、ECUタイプ、地域 |
| 対象地域 | アジア太平洋、欧州、北米、その他の地域 |
電動パワートレインには精密な電子制御が求められるため、EV向けの自動車用ECUの需要が高まっています。バッテリーシステムのECUは、セルの電圧や温度を監視し、充電状態やバッテリーの健全性を推定し、バランス管理を行い、故障を検出してリスクを低減します。800Vアーキテクチャのような高電圧システムでは、インバーターのスイッチング、DC-DC変換、充電、安全制御のためのコントローラーが必要となります。また、ECUはバッテリー、モーター、インバーター、車室、ヒートポンプの熱管理もサポートし、性能と寿命を維持します。ソフトウェア定義型EVでは、集中型コントローラーがリアルタイムデータを活用し、さまざまな条件下でのトルク、ブレーキ、充電、エネルギー使用を管理します。その結果、EVの電圧、充電電力、ソフトウェアの複雑さが増すにつれ、BMS、インバーター、モーター制御、熱管理、充電用ECUは、リアルタイムの電力およびエネルギー管理においてますます重要になっています。
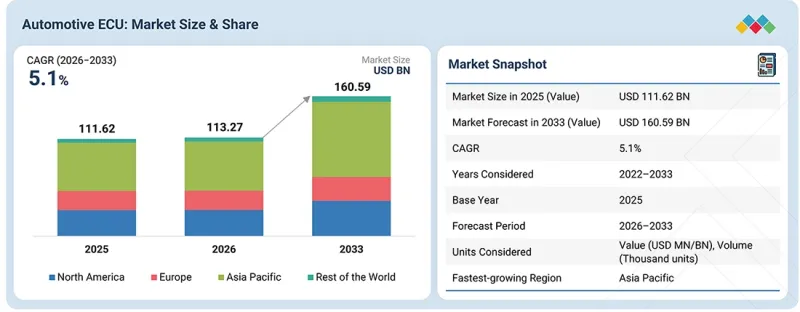
予測期間中、乗用車セグメントが最大のシェアを占めると予想されます。
乗用車は、内燃機関 (ICE) プラットフォームにおいて、燃焼、燃料噴射、トランスミッション、熱管理、排出ガス後処理などの機能に対して精密な電子制御が必要とされるため、自動車用ECU市場を独占すると予想されます。ECUはセンサーからの入力データを処理してシステムをリアルタイムで調整し、性能と規制順守を支えます。
インドのBS-VI OBD-II要件やEUの今後の基準など、排出ガス監視の厳格化に伴い、ソフトウェアおよび診断のニーズも高まっています。また、物体検知や運転判断のためにセンサーからの大量のデータを処理するADASの台頭も、ECUへの需要をさらに高めています。レベル2+のADASシステムの採用拡大に伴い、認識・車両制御用ECUの需要が高まっており、中国では2026年までに新車への搭載率が70%に達したと報告されています。
さらに、デジタルコックピットやインフォテインメントシステムでは、ディスプレイ、音声、コネクティビティ、ナビゲーション、AI機能の処理に加え、ソフトウェア更新のサポートを行う高性能なECUが求められています。その結果、特にADASやインフォテインメントが集中型アーキテクチャと統合されるにつれ、乗用車用ECUには、リアルタイム制御、センサー処理、AI、診断、高速通信機能がますます統合されるようになっています。
予測期間中、半自動運転車が市場を牽引すると見込まれています。
特にレベル2およびレベル3のシステムでは、カメラ、レーダー、ドライバーモニタリングからのデータをリアルタイムで処理できる高性能ECUが求められるため、半自動運転車が自動車用ECU市場を牽引すると予想されます。ハンズフリー機能や自動車線変更機能の普及により、演算能力の向上、センサーフュージョン、安全アーキテクチャに対する需要が高まっています。
BMWは2026年、高速道路運転支援システム「Highway Assistant」の累計走行距離が2億kmを超えたと報告し、欧州での展開も拡大しています。これは、ADAS用ECUが高級車向けの限定的なパイロットプロジェクトから、大規模展開が可能な量産対応プラットフォームへ移行していることを示しており、検証済みの安全機能や再利用可能なコンピューティングプラットフォームへの需要を押し上げています。
また、XPENGは2026年7月、VLA 2.0をベースとするレベル2+の運転支援システムを2027年から世界展開する計画を発表しました。これは、より高度なエッジコンピューティング能力、メモリ、ソフトウェアを必要とするAIコントローラへの移行を示しています。さらに、Mercedes-Benzが2026年にドイツで都市走行向けAI対応「MB.DRIVE ASSIST PRO」の展開を開始したことも、この傾向を示しています。
ECUの処理負荷は高速道路での運転支援を超えて増大しており、より大きな演算余力、センサー統合、安全性確保のための冗長性が求められています。こうした進化により、半自動運転機能はECU市場の成長を支える主要な要因となっています。
「予測期間中、欧州が大きな市場シェアを占めると予想されます。」
欧州の自動車メーカーが分散型ECUからゾーン型および集中型アーキテクチャへと移行していることから、高性能コントローラー、ゲートウェイ、プラットフォームへの需要が高まり、欧州は自動車用ECU市場において大きなシェアを占めると予想されます。
ゾーン型アーキテクチャは配線量を削減する一方で、演算処理、ネットワーク機能、ソフトウェア搭載量を増加させます。このため、より高い演算能力と幅広い機能を備えることで、コントローラ1台当たりの価値も高まります。BMWの「Neue Klasse」では、異なる機能を担う4つの高性能「superbrains (スーパーブレイン) 」を採用し、配線を600メートル削減するとともに、演算能力を20倍以上に高めています。欧州の需要は、複数の機能を処理できる高性能プラットフォームへとシフトしており、高度な処理能力を持つサプライヤーに収益をもたらしています。
Volkswagenは将来のSDVアーキテクチャに向けて2026年にQualcommと締結した提携は、高性能なインフォテインメントおよびコネクティビティ向けコンピューティングへの需要を高めており、2027年から導入が開始されます。半導体プラットフォームは重要なアーキテクチャの選択肢となりつつあり、チップサプライヤーがECUの設計に影響を与えることが可能になっています。
2026年5月には、Stellantisが「STLA One」を発表しました。これは同社の車両制御系とコックピット技術を統合し、複数の車種にわたるソフトウェアの再利用と標準化されたアーキテクチャを支援するものです。これにより、ハードウェアおよびソフトウェアの再利用が促進され、車種固有のコントローラーよりもモジュール式のECUプラットフォームが好まれるようになっています。これらの動向は、ハードウェアとソフトウェアの分離、ソフトウェアライフサイクルの長期化、演算処理の集中化、ブランド間のプラットフォーム標準化、欧州市場向けのソフトウェアのローカライゼーションの必要性によって推進されており、スケーラブルなECUアーキテクチャへの需要を生み出しています。
当レポートでは、世界の自動車用ECUの市場を調査し、市場概要、市場成長への各種影響因子の分析、技術・特許の動向、法規制環境、ケーススタディ、市場規模の推移・予測、各種区分・地域/主要国別の詳細分析、競合情勢、主要企業のプロファイルなどをまとめています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 市場力学の影響分析
- アンメットニーズとホワイトスペース
- 関連市場・異業種との分野横断的機会
- ティア1/2/3企業による戦略的な動き
第5章 業界動向
- マクロ経済見通し
- GDPの動向と予測
- 世界のソフトウェア定義型車両およびゾーンアーキテクチャ市場の動向
- 世界の自動車用エレクトロニクスおよび半導体市場の動向
- 価格分析
- エコシステム分析
- サプライチェーン分析
- ケーススタディ分析
- 投資と資金調達のシナリオ
- サプライヤー分析
- 貿易分析
- 2026年~2027年の主な会議・イベント
- 顧客の事業に影響を与える動向/ディスラプション
- 欧州・インド貿易協定の影響分析
- イラン・米国戦争が自動車用ECU市場に与える影響
- 新たなビジネスモデルとエコシステムの変化
第6章 OEMの洞察と戦略分析
- OEMの電子/電気アーキテクチャの進化
- 主要OEMのECU統合戦略
- OEMによるソフトウェア定義型車両戦略
- 半導体メーカーとのOEMパートナーシップ分析
- 自動車用ECUの進化ロードマップ (主要国別)
第7章 技術の進歩、AIの影響、特許、イノベーション
- 技術分析
- 主要技術
- 補完的技術
- 隣接技術
- 技術/製品ロードマップ
- 主要な技術進歩
- 特許分析
- AIが自動車用ECU市場に与える影響
第8章 規制状況と持続可能性への取り組み
- 規制状況
- 持続可能性への取り組み
- 規制政策が持続可能性イニシアチブに与える影響
第9章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関わる主要関係者とその評価基準
- 導入における障壁と内部課題
- エンドユーザーのアンメットニーズ
第10章 自動車用ECU市場:用途別
- 先進運転支援システム (ADAS)・安全システム
- ボディ制御・快適性システム
- インフォテインメント・通信システム
- パワートレインシステム
- テレマティクス
- 主要な洞察
第11章 自動車用ECU市場:処理能力別
- 16ビット
- 32ビット
- 64ビット
- 主要な洞察
第12章 自動車用ECU市場:自動運転レベル別
- 非自動型
- 半自動型
- 自動
- 主要な洞察
第13章 自動車用ECU市場:車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 主要な洞察
第14章 自動車用ECU市場:EV用途別
- 先進運転支援システム (ADAS)・安全システム
- バッテリー管理システム
- パワーエレクトロニクス制御
- 充電システム
- 車両エネルギー管理
- 主要な洞察
第15章 自動車用ECU市場:EVタイプ別
- バッテリー式電気自動車
- プラグインハイブリッド電気自動車
- 主要な洞察
第16章 自動車用ECU市場:技術別
- マイクロコントローラ
- デジタル信号プロセッサ
- 特定用途向け集積回路
- FPGA (フィールドプログラマブルゲートアレイ)
- システムオンチップ
第17章 自動車用ECU市場:タイプ別
- スマートアクチュエータ/エッジノードECU
- 中央/ドメインコントローラーECU
- ゾーン制御ユニット
- その他
第18章 自動車用ECU市場:地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- その他
- 北米
- 米国
- カナダ
- メキシコ
- その他の地域
- ブラジル
- 南アフリカ
第19章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- 市場シェア分析
- 収益分析
- 企業評価と財務指標
- ブランド比較
- 企業評価マトリックス:主要企業
- 企業評価マトリックス:スタートアップ/中小企業
- 競合シナリオ
第20章 企業プロファイル
- 主要企業
- ROBERT BOSCH GMBH
- DENSO CORPORATION
- ZF FRIEDRICHSHAFEN AG
- APTIV
- AUMOVIO SE
- MITSUBISHI ELECTRIC CORPORATION
- HYUNDAI MOBIS
- HELLA GMBH & CO. KGAA
- MOBILEYE
- MAGNA INTERNATIONAL INC.
- VALEO
- PANASONIC HOLDINGS CORPORATION
- その他の企業
- ASTEMO AMERICAS, INC.
- RENESAS ELECTRONICS CORPORATION
- INFINEON TECHNOLOGIES AG
- VEONEER US SAFETY SYSTEMS, LLC
- MARELLI HOLDINGS CO., LTD.
- LEAR CORPORATION
- BORGWARNER INC.
- PEKTRON GROUP LTD.
- VISTEON CORPORATION
- NIDEC CORPORATION
- KPIT
- FICOSA INTERNACIONAL, S.A.
- AUTOLIV
第21章 調査手法
第22章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 388 Pages
- 納期
- 即納可能


