


放射線線量管理の世界市場 (~2031年):機能 (線量モニタリング・ベンチマーク・報告・放射線管理)・技術 (AI)・導入形態・モダリティ (CT・PET・SPECT)・用途 (がん)・エンドユーザー (病院) 別
Radiation Dose Management Market by Function (Dose Monitoring, Benchmarking, Reporting, Radiation Management), Technology (AI ), Deployment, Modality (CT, PET, SPECT), Application (Onco), End User (Hospital) - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 489 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2129357
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
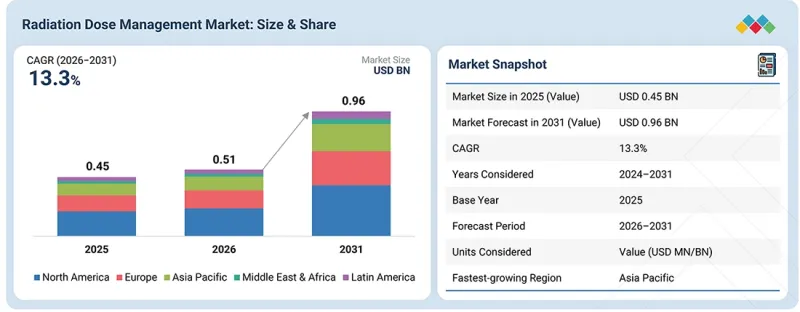
放射線線量管理の市場規模は、2026年の5億1,000万米ドルから、2031年には9億6,000万米ドルに達すると予測されており、2026年から2031年までのCAGRは13.3%となる見込みです。
同市場は、医療用画像診断の活用拡大、患者の放射線安全への関心の高まり、放射線量のモニタリングおよび最適化を重視する規制の強化、自動線量管理システムの導入拡大を背景に、着実な成長を遂げています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 単位 | 金額 (米ドル) |
| セグメント | 提供区分、機能、技術、導入形態、収益モデル、モダリティ、用途、エンドユーザー、地域 |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
画像診断検査の件数と複雑さの増加から、病院、医療システム、診断・画像診断センター、その他の画像診断施設において、RDM (放射線線量管理) システムの導入が加速しています。これらのシステムにより、医療機関は患者の放射線量データの収集、監視、保存、分析、共有が可能となり、線量のばらつきを特定し、施設や検査手順ごとの放射線被ばく量を比較し、診断参照レベル (DRL) をサポートし、画像診断の実践を最適化することができます。
「提供区分別では、ソリューションが2025年に最大の市場シェアを占める」
これは、医療画像環境全体において、放射線量データの収集、監視、分析、報告、ベンチマーキング、最適化を自動化するソフトウェアプラットフォームの採用が拡大したことが要因です。 RDMソリューションにより、医療機関は複数の画像診断モダリティからの被ばく線量情報を収集・分析し、線量のばらつきや外れ値を特定し、診断参照レベル (DRL) との比較を行い、画像診断プロトコルの最適化を支援することが可能になります。また、スタンドアロンの線量追跡ツールから、画像診断装置をPACS、RIS、病院情報システム、その他の医療ITインフラと連携させる、統合型かつ相互運用可能な線量管理プラットフォームへの移行もソリューション分野の成長を後押ししています。自動アラート、線量分析、患者線量追跡、高度な最適化機能の継続的な導入により、予測期間を通じてRDMソリューションへの需要が支えられると見込まれます。
「導入形態別では、クラウドベースが予測期間中に高い成長を示す見通し」
クラウド型/Webベース型のセグメントは、病院、診断・画像センター、複数拠点からなる医療ネットワーク全体において、一元化され遠隔からアクセス可能な線量管理システムへのニーズが高まっていることを背景に、予測期間中に高いCAGRを記録すると見込まれています。クラウド型およびWeb型のRDMプラットフォームにより、医療機関は施設をまたいで線量情報にアクセスし、一元的なモニタリングやベンチマーキングを支援し、大規模なオンサイトインフラの必要性を低減することができます。さらに、線量データをPACS、RIS、その他の医療情報システムと統合する必要性の高まりも、こうした導入形態の普及を後押ししています。
「2025年、北米が最大の市場シェアを占める」
これは、確立された医療インフラ、先進的な医療画像技術の普及率の高さ、膨大な画像検査件数、放射線安全と線量最適化への関心の高まりに支えられたものです。米国とカナダは、CT、透視検査、インターベンショナルイメージング、X線撮影、マンモグラフィ、核医学が広く利用されている成熟した医療システムを有しており、放射線被ばくを監視・管理する技術に対する強い需要を生み出しています。同地域の医療機関では、線量モニタリングの自動化、線量変動の特定、放射線被ばくのベンチマーキング、画像診断プロトコルの最適化を支援するため、RDMソリューションの導入がますます進んでいます。また、確立されたRDMプロバイダーの存在と成熟した医療ITエコシステムも、病院、医療システム、診断画像施設における線量管理技術の導入をさらに後押ししています。高度な画像診断技術の継続的な拡大、患者の安全と効率的な線量管理への注目の高まりにより、予測期間中、北米はRDM市場における主導的な地位を維持すると予想されます。
当レポートでは、世界の放射線線量管理の市場を調査し、市場概要、市場成長への各種影響因子の分析、技術・特許の動向、法規制環境、ケーススタディ、市場規模の推移・予測、各種区分・地域/主要国別の詳細分析、競合情勢、主要企業のプロファイルなどをまとめています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズとホワイトスペース
- 関連市場・異業種との分野横断的機会
- ティア1/2/3企業による戦略的な動き
第5章 業界動向
- ポーターのファイブフォース分析
- マクロ経済指標
- GDPの動向と予測
- 世界のヘルスケアIT業界の動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- 主要な会議およびイベント
- 顧客の事業に影響を与える動向とディスラプション
- 投資と資金調達のシナリオ
- ケーススタディ分析
- 米国関税の影響概要
- 価格影響分析
- 国・地域への影響
- エンドユーザーへの影響
第6章 技術、特許、デジタル技術、AIの導入による戦略的ディスラプション
- 主要な新興技術
- AI対応の放射線量予測・モニタリング・最適化
- 患者別・個別化線量測定技術
- 放射線量最適化のための高度画像診断技術
- 補完的技術
- DICOM、放射線量構造化レポート (RDSR) 、相互運用技術
- クラウドベース、ベンダーニュートラル、企業向け線量管理アーキテクチャ
- 線量レジストリ、ベンチマーキング、集団レベルの線量分析
- 隣接技術
- コンピューター線量測定・患者別線量モデリング
- 技術/製品ロードマップ
- 特許分析
- 将来の応用
- AI支援による個別化放射線量管理
- リアルタイム線量最適化・インテリジェント画像診断ワークフロー自動化
- 長期的な放射線被ばく管理・予測線量分析
- AI/生成AIが放射線量管理市場に与える影響
第7章 規制状況
- 地域規制および遵守事項
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入関係者と購入評価基準
- 購買プロセスにおける主要な関係者
- 導入における障壁と内部課題
- 様々なエンドユーザーからのアンメットニーズ
- 市場収益性
第9章 放射線量管理市場:提供区分別
- ソリューション
- スタンドアロンソリューション
- 統合ソリューション
- サービス
- サポート・保守サービス
- 導入・統合サービス
- コンサルティングサービス
- 教育・研修サービス
第10章 放射線量管理市場:機能別
- 線量追跡・モニタリング
- 線量分析・ベンチマーキング
- 線量レポート・規制対応
- プロトコル・線量最適化
- 患者放射線被ばく管理
- その他
第11章 放射線量管理市場:技術別
- AI対応技術
- 機械学習
- ディープラーニング
- コンピュータービジョン
- 自然言語処理 (NLP)
- 非AI/従来型技術
第12章 放射線量管理市場:導入形態別
- オンプレミス型
- クラウド/ウェブ型
第13章 放射線量管理市場:収益モデル別
- 一括購入/年間購入モデル
- 検査ごとの従量課金モデル
第14章 放射線量管理市場:モダリティ別
- コンピュータ断層撮影 (CT)
- 透視検査・インターベンショナルイメージング
- レントゲン撮影
- マンモグラフィー
- 核医学
- PET
- SPECT
- ハイブリッド
第15章 放射線量管理市場:用途別
- がん
- 心臓
- 整形外科
- 歯科
- その他
第16章 放射線量管理市場:エンドユーザー別
- 病院および医療システム
- 診断・画像診断センター
- 外来診療施設
- 学術・調査機関
- その他
第17章 放射線量管理市場:地域別
- 北米
- マクロ経済見通し
- 米国
- カナダ
- 欧州
- マクロ経済見通し
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- マクロ経済見通し
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他
- ラテンアメリカ
- マクロ経済見通し
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
- マクロ経済見通し
- GCC諸国
- 南アフリカ
- その他
第18章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- 収益分析
- 市場シェア分析
- ブランド比較
- 企業評価と財務指標
- 企業評価マトリックス:主要企業
- 企業評価マトリックス:スタートアップ/中小企業
- 競合シナリオ
第19章 企業プロファイル
- 主要企業
- BAYER AG
- SIEMENS HEALTHINEERS AG
- KONINKLIJKE PHILIPS N.V.
- GE HEALTHCARE
- FUJIFILM HOLDINGS CORPORATION
- SECTRA AB
- CANON INC.
- AGFA-GEVAERT N.V.
- PACSHEALTH, LLC
- QAELUM
- MEDSQUARE
- NOVARAD
- INFINITT HEALTHCARE CO., LTD.
- CARESTREAM HEALTH
- SHIMADZU CORPORATION
- NANJING PERLOVE MEDICAL EQUIPMENT CO., LTD.
- NEUSOFT MEDICAL SYSTEMS CO., LTD.
- KONICA MINOLTA, INC
- IBA
- LUNIT INC.
- その他の企業
- QIT SYSTEME GMBH
- IMALOGIX
- IDOSE
- MYXRAYDOSE LTD.
- VIRTUAL PHANTOMS INC.
第20章 調査手法
第21章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 489 Pages
- 納期
- 即納可能


