


データセンター用空調機の世界市場:タイプ別、容量別、データセンタータイプ別、地域別 - 2032年までの予測
Data Center Air Handling Units Market by Type, Capacity, Data Center Type (Hyperscale, Enterprise, Colocation Providers), and Region - Global Forecast to 2032


- 発行日
- ページ情報
- 英文 272 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2129350
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
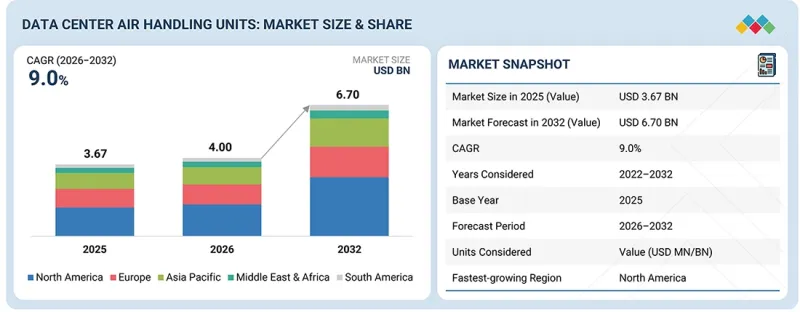
データセンター用空調機の市場規模は、2026年の40億米ドルから2032年までに67億米ドルへと拡大し、予測期間中のCAGRは9.0%になると見込まれています。
人工知能(AI)、生成AI、ハイパフォーマンスコンピューティング(HPC)、およびクラウドコンピューティングの導入拡大が、世界のデータセンター用空調機市場の主な促進要因となっています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2022年~2032年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2032年 |
| 算定単位 | 金額(100万/10億米ドル) |
| セグメント | データセンタータイプ、タイプ、容量、および地域 |
| 対象地域 | アジア太平洋、欧州、北米、中東・アフリカ、および南米 |
NVIDIA、AMD、Intelなどの企業が提供する高度なGPUやアクセラレータを搭載したAIサーバーは、従来のサーバーアーキテクチャに比べて大幅に高い熱負荷を発生させます。これにより、ラックの電力密度は従来の5~15 kWから50~100 kWへと上昇し、一部のAI導入事例では、ラックあたり150 kWを超える場合もあります。こうした高熱負荷に対応するためには、システムの信頼性とパフォーマンスを継続的に確保しつつ、効率的に熱を放散できる高度な熱管理ソリューションが必要となります。
「タイプ別では、冷水システムと統合されたAHUセグメントが、予測期間中に金額ベースで最大のシェアを占めると推定されています。」
冷水システムと統合されたAHUセグメントは、ハイパースケール、コロケーション、およびエンタープライズデータセンターにおける冷水ベースの冷却の採用拡大により、最大の市場シェアを占めると予測されています。冷水ベースの冷却は、高効率かつ大規模な冷却を実現します。
現在進行中の動向として、ハイパースケールデータセンターやAI対応のコンピューティングインフラの普及が挙げられ、これもAHUと組み合わせた冷水システムの採用を後押ししています。データセンター全体でのラック電力密度の上昇により、事業者らは施設全体から熱を効果的に除去できる集中型冷水冷却アーキテクチャの導入を進めています。さらに、このようなシステムには、可変速ポンプ、インテリジェント制御、フリークーリング方式、高効率チラーなどの新興技術を取り入れることで、効率をさらに高めることが可能です。
「データセンタータイプ別に見ると、ハイパースケールデータセンターセグメントは、予測期間中に最も高いCAGRを記録すると見込まれています。」
データセンタータイプ別に見ると、ハイパースケールデータセンターセグメントは、予測期間中に世界のデータセンター用空調機市場において最も急速な成長を記録すると予測されています。大手クラウドサービスプロバイダーやテクノロジー企業は、デジタルワークロードに対する急増する需要に応えるため、ハイパースケールデータセンターを急速に展開しています。AI/ML、HPC、およびクラウドベースのアプリケーションの利用が増加するにつれ、より高度な冷却インフラが必要とされています。AHUは、冷水システム、フリークーリング、インテリジェント制御、可変速ファンと併せて、全体的なエネルギー消費量を抑えつつ、増加するBTU負荷を制御するために活用されています。また、水素やメタンを燃料とする核電池で稼働するハイパースケール事業者は、1.2 PUE基準を達成するために高エネルギー効率のHVACコンポーネントやシステムを導入することで、データセンターの開発および運用において環境的に持続可能なアプローチを提供しています。
「処理能力別では、50,000 M3/H以上のセグメントが、予測期間において最も高い成長率を示すと見込まれています。」
処理能力の観点から、上記の50,000 m³/h以上のセグメントは、予測期間においてデータセンター用空気処理装置(AHU)市場全体の中で最も高いCAGRで成長すると予測されています。このセグメントの成長は、ハイパースケールデータセンター、大規模なコロケーション施設、およびAIに重点を置いたコンピューティングインフラの急速な拡大に伴い、風量能力が5万m³/hを超えるAHUに対する需要が高まっていることに起因しています。
AI/ML/HPCやクラウドベースのアプリケーションへの活用が進むにつれ、大容量の空調機(AHU)の利用がさらに促進されています。この容量帯のAHUには、冷水冷却、フリークーリング、ECファン、冷暖房用の可変風量制御、およびインテリジェントな監視システムがますます採用されています。
「予測期間中、北米は金額ベースでデータセンター用空調機の最大市場になると見込まれています。」
予測期間中、北米はデータセンター用空調装置の最大市場になると推定されています。この成長は主に、確立されたデジタルインフラ、ハイパースケールクラウドプロバイダーの著しい存在感、および人工知能(AI)とハイパフォーマンスコンピューティング(HPC)のワークロードの急速な増加によって牽引されています。米国およびカナダでは、ハイパースケール、コロケーション、およびエンタープライズデータセンターへの多額の投資が引き続き行われています。Amazon Web Services(AWS)、Microsoft、Google、Meta、Oracle、CoreWeaveなどの企業は、AI対応インフラの拡充を進めています。高密度サーバーラックやGPUクラスターの導入が増えるにつれ、熱負荷が増加しており、その結果、同地域全体で高度な熱管理ソリューションへの需要が高まっています。
さらに、この地域は次世代冷却技術の開発においても最先端を走っています。これには、ダイレクト・トゥ・チップ液冷、浸漬冷却、精密空調、コンピュータールーム用エアハンドラー(CRAH)、コンピュータールーム用エアコン(CRAC)、冷却液分配ユニット(CDU)、熱交換器、およびスマート熱監視システムなどが含まれます。これらの先進的なツールを活用することで、データセンターの運用チームは、冷却効率の向上、最適な温度の維持、エネルギー消費量の削減、そして電力使用効率(PUE)の改善を実現できるほか、電力を大量に消費するAIアプリケーションの増大する需要にも対応することが可能になります。
データセンター用エアハンドリングユニット市場で事業を展開する主要企業には、STULZ GMBH(ドイツ)、Samsung Electronics(韓国)、Systemair AB(スウェーデン)、Vertiv Group Corp(米国)、Swegon Group AB(スウェーデン)、Munters Group AB(スウェーデン)、Johnson Controls(米国)、Trane(アイルランド)、Carrier(米国)、Daikin(日本)、Mitsubishi Electric Corporation(日本)、LG Electronics(韓国)、Trox SE(ドイツ)、Airedale International Air Conditioning Ltd(Modine)(英国)、AL-KO THERM GMBH(ドイツ)、AAON(米国)、Zeco Aircon(インド)、GD Midea Heating &Ventilating Equipment(中国)などが挙げられます。これらの主要企業は、データセンター用空調機市場において重要な役割を果たしています。これらの企業は、市場シェアと売上高を拡大するために、提携、合弁事業、事業拡大など、さまざまな戦略を採用しています。
調査範囲:
当レポートでは、データセンタータイプ、容量、タイプ、および地域に基づいて、データセンター用空調機の市場規模を定義、セグメント化、および予測しています。主要企業の戦略的プロファイルを作成し、その市場シェアと中核的な競争力を包括的に分析しています。また、市場における各社の事業拡大、提携、買収などの競争動向を追跡・分析しています。
当レポートを購入する理由:
当レポートは、データセンター用空調機市場およびその各セグメントの売上高について、最も正確な推計値を提供することで、市場をリードする企業や新規参入企業の支援となることが期待されます。また、当レポートは、利害関係者が市場の競合情勢をより深く理解し、ビジネス上の地位を強化するための貴重な知見を得て、効果的な市場参入戦略を策定する一助となることが期待されます。さらに、利害関係者が市場の動向を把握できるよう支援するとともに、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
当レポートでは、以下のポイントに関する洞察を提供しています:
- 促進要因の分析(データセンター市場の急速な拡大、エネルギー効率が高く持続可能なデータセンター冷却への重視の高まり、サーバーラックの電力密度の増加別高度な気流管理への需要の拡大)、制約要因(高密度コンピューティング向け液体冷却技術の採用拡大、高度なAHUシステムにおける高い設備投資およびライフサイクルコスト)、機会(AI対応データセンターにおけるハイブリッド冷却アーキテクチャの採用拡大、レガシーデータセンター冷却インフラの改修および近代化の進展)、および課題(ハイブリッド冷却アーキテクチャにおける統合上の課題)など、データセンター用空調機市場の成長に影響を与える要因
- 製品開発/イノベーション:データセンター用エアハンドリングユニット市場における今後の技術動向および研究開発活動に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報―当レポートでは、さまざまな地域におけるデータセンター用空気処理装置市場を分析しています。
- 市場の多様化:データセンター用空調機市場における新製品、各種タイプ、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:STULZ GMBH(ドイツ)、Samsung Electronics(韓国)、Systemair AB(スウェーデン)、Vertiv Group Corp(米国)、Swegon Group AB、(スウェーデン)、Munters Group AB(スウェーデン)、Johnson Controls(米国)、Trane(アイルランド)、Carrier(米国)、Daikin(日本)、Mitsubishi Electric Corporation(日本)、LG Electronics(韓国)、Trox SE(ドイツ)、Airedale International Air Conditioning Ltd(Modine)(英国)、AL-KO THERM GMBH(ドイツ)、AAON(米国)、Zeco Aircon(インド)、GD Midea Heating &Ventilating Equipment(中国)など
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 相互接続された市場と異業種間の機会
- 新たなビジネスモデルとエコシステムの変化
- ティア1/2/3企業による戦略的な動き
第5章 業界動向
- ポーターの5つの競争要因分析
- マクロ経済指標
- バリューチェーン分析
- エコシステム分析
- 2026年~2027年の主要な会議およびイベント
- 顧客企業の事業に影響を与える動向/変化
- 投資と資金調達のシナリオ
- 事例研究分析
第6章 主要な新興技術
- 主要技術
- 隣接技術分析
- 補完的技術分析
- 技術/製品ロードマップ
- 特許分析
- 将来の応用
- AI/生成AIがデータセンター用空調機市場に与える影響
第7章 持続可能性と規制状況
- 地域規制および遵守事項
- 持続可能性への取り組み
- 持続可能性への影響と規制政策イニシアチブ
- 認証、ラベル表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスにおける主要な利害関係者
- 導入における障壁と内部課題
- 様々な最終用途産業におけるアンメットニーズ
- 市場収益性
第9章 データセンター用空調機市場(タイプ別)
- 冷水(CHW)空調機
- DX(直接膨張式)AHU
- 蒸発式/断熱式空調機
- 外気/空気側エコノマイザーAHU
- ハイブリッド(デュアルミディアムネイティブ)AHU
第10章 データセンター用空調機市場(容量別)
- 5,000 m³/時以下
- 5,001~15,000立方メートル/時
- 15,001~30,000 m³/時
- 30,001~50,000 m³/時
- 50,001 m³/時以上
第11章 データセンター用空調機市場(データセンタータイプ別)
- ハイパースケール
- コロケーションプロバイダー
- エンタープライズ
第12章 データセンター用空調機市場(地域別)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- タイ
- 台湾
- オーストラリア
- その他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- トルコ
- その他
- 南米
- ブラジル
- アルゼンチン
- その他
第13章 競合情勢
- 主要企業の戦略/強み
- 収益分析、2025年
- 市場シェア分析、2025年
- ブランド/製品比較
- 企業評価と財務指標
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 競合シナリオ
第14章 企業プロファイル
- 主要企業
- VERTIV GROUP CORP.
- STULZ GMBH
- SAMSUNG ELECTRONICS CO., LTD.(FLAKTGROUP)
- SYSTEMAIR AB
- SWEGON GROUP AB
- MUNTERS GROUP AB
- JOHNSON CONTROLS
- TRANE
- CARRIER
- DAIKIN INDUSTRIES LTD.
- MITSUBISHI ELECTRIC CORPORATION
- LG ELECTRONICS
- TROX SE
- AIREDALE INTERNATIONAL AIR CONDITIONING LTD.
- AL-KO THERM GMBH
- AAON
- GD MIDEA HEATING & VENTILATING EQUIPMENT CO., LTD.
- ZECO AIRCON
- その他の企業
- ROSENBERG VENTILATOREN GMBH
- MENERGA GMBH
- CHAT UNION CLIMAVENETA
- NORTEK AIR SOLUTIONS, LLC
- HAAKON INDUSTRIES
- MAMMOTH INC.
- ENTROPIC
第15章 調査手法
第16章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 272 Pages
- 納期
- 即納可能