


宇宙データセンターの世界市場 (~2040年):ペイロード・電力容量・用途・エンドユーザー・地域別
Space-based Data Center Market by Payload, Power Capacity, Application, End User, and Region - Global Forecast to 2040


- 発行日
- ページ情報
- 英文 307 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2129345
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
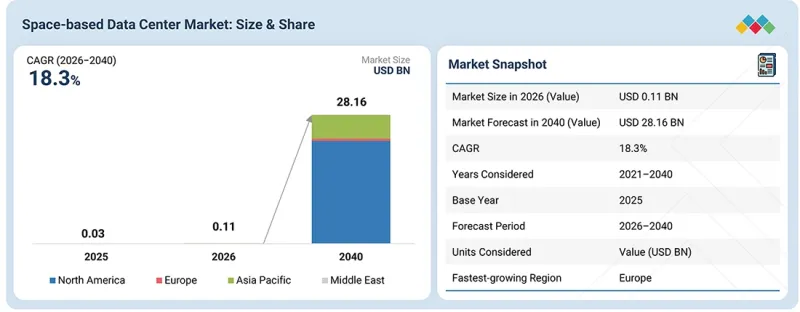
宇宙データセンターの市場規模は、2026年の1億1,000万米ドルから、2040年には281億6,000万米ドルへと拡大し、予測期間中のCAGRは18.3%になると推定されています。
軌道上でのデータ処理、AIおよび機械学習によるコンピューティング、クラウドコンピューティング、データストレージに対する需要が高まり続ける中で、この市場は成長すると見込まれています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2040年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2040年 |
| 単位 | 金額 (米ドル) |
| セグメント | ペイロード、電力容量、用途、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋、その他の地域 |
衛星によって生成されるデータ量の増加により、高性能コンピューティング、光通信、衛星間接続機能を備えた軌道上データセンターの導入が進んでいます。さらに、打ち上げコストの低下、再利用可能な打ち上げロケット、高出力の宇宙機、宇宙ベースのエッジコンピューティングの進歩により、軌道上におけるスケーラブルなコンピューティングおよびストレージインフラの実現可能性が高まっています。
2026年から2040年にかけて、AI・機械学習コンピューティングのセグメントが主導的な地位を占める見込みです。
用途別では、予測期間中、AI・機械学習コンピューティング分野が最大のシェアを占めると予想されます。衛星が生成する画像、センサーデータ、通信データの量は増加しており、すべての生データを地上局へ送信するのではなく、軌道上で直接処理する必要性が高まっています。軌道上でのAI処理や機械学習により、画像解析、物体検出、異常の特定、自律的な意思決定をより迅速に行うことが可能になります。このため、宇宙ベースのエッジコンピューティング、高性能コンピューティング、AI対応衛星プラットフォームの採用拡大により、商業、政府、防衛、地球観測の各用途において、このセグメントへの需要が牽引されると予想されます。
予測期間中、1 MW以上のセグメントが最も急速に成長すると見込まれています。
電力容量別では、予測期間中、1 MW以上のセグメントが最も高いCAGRで成長すると予想されています。これらの高出力プラットフォームは、AIや機械学習コンピューティング、高性能コンピューティング、大規模データ処理、クラウドアプリケーションといった要求の厳しいワークロードに適しています。宇宙での発電、熱管理、モジュール式コンピューティングシステム、および大容量通信インフラの進歩により、軌道上でより大規模なコンピューティングプラットフォームを運用することが現実的になる中で、これらのプラットフォームの採用は増加すると予想されます。
予測期間中、アジア太平洋地域が最も支配的な地域となる見込みです。
アジア太平洋地域は、予測期間中、最大のシェアを占めると予想されており、これは中国、インド、韓国における活動の拡大に支えられています。中国は、軌道上AI処理や衛星間コンピューティング能力を実証する「Three-Body Computing Constellation」により、主要な市場牽引国として台頭しています。インドでは、TakeMe2SpaceのMOIプログラムが、地球観測データを宇宙空間で直接処理することで、軌道上コンピューティングの発展を促進しています。韓国もまた、AI搭載衛星、次世代宇宙通信、軌道上コンピューティング技術への投資を拡大しています。こうした動向に加え、衛星コンステレーションの拡大や、宇宙ベースのAI、エッジコンピューティング、データ処理、ストレージに対する需要の高まりからも、アジア太平洋地域の市場での地位をさらに強固なものにするものと予想されます。
当レポートでは、世界の宇宙データセンターの市場を調査し、市場概要、市場成長への各種影響因子の分析、技術・特許の動向、法規制環境、ケーススタディ、市場規模の推移・予測、各種区分・地域/主要国別の詳細分析、競合情勢、主要企業のプロファイルなどをまとめています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズとホワイトスペース
- 関連市場・異業種との分野横断的機会
- ティア1/2/3企業による戦略的な動き
第5章 業界動向
- エコシステム分析
- バリューチェーン分析
- 地上データセンターと宇宙データセンターのコスト比較
- 価格分析
- 貿易データ分析
- 従来型データセンターと宇宙データセンターの比較
- ケーススタディ分析
- 今後の主要プログラム
- 地上および宇宙データセンターのパラメトリック解析
- 2026年~2027年の主な会議・イベント
- 投資と資金調達のシナリオ
- 顧客の事業に影響を与える動向とディスラプション
- マクロ経済見通し
- GDPの動向と予測
- 世界のデータセンター業界の動向
- 世界の宇宙産業の動向
- ビジネスモデル
- 部品表
- 総所有コスト
- ボリュームデータ
第6章 技術の進歩、AIの影響、特許、イノベーション、将来の用途
- 主要な新興技術
- 高性能コンピューティングとエッジコンピューティング
- 大容量データ対応の光通信リンク
- 耐放射線・放射線耐性プロセッサ/SoC
- 高度な熱管理/微小重力下での液冷
- 高出力展開型太陽電池アレイ
- 補完的技術
- ロボットによる保守・修理
- 軌道上ロボット組立
- 再使用型大型打ち上げロケット
- 軌道間輸送機 (OTV)
- 隣接技術
- 宇宙空間での製造
- 宇宙デポ
- 技術ロードマップ
- 特許分析
- 将来の応用
- AI/生成AIが宇宙データセンター市場に与える影響
- 成功事例と実世界での応用例
第7章 持続可能性と規制状況
- 地域規制・遵守事項
- 持続可能性への取り組み
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入関係者と購入評価基準
- 導入における障壁と内部課題
- 様々なエンドユーザー産業におけるアンメットニーズ
第9章 宇宙データセンター市場:用途別
- AI・機械学習コンピューティング
- クラウドコンピューティング・汎用コンピューティング
- データ処理・分析
- データストレージ、バックアップ、アーカイブ
第10章 宇宙データセンター市場:通信インフラ別
- ソリューション
- 宇宙間通信 宇宙・地上間通信
- 技術 (ペイロード) /ハードウェア
- 光学ヘッド
- 光送信機・受信機
- モデム・信号処理ユニット
- ポインティング、捕捉、追跡 (PAT) システム
第11章 宇宙データセンター市場:エンドユーザー別
- 商業
- 政府・防衛
- 研究・学術
第12章 宇宙データセンター市場:ペイロード別
- データ処理ユニット
- データストレージユニット
- 通信・データ転送ユニット
第13章 宇宙データセンター市場:電力容量別
- 100kW未満
- 100kW~1MW
- 1MW超
第14章 宇宙データセンター市場:地域別
- 北米
- 米国
- カナダ
- 欧州
- フランス
- その他
- アジア太平洋
- 中国
- 韓国
- インド
- 中東
- アラブ首長国連邦
- イスラエル
第15章 競合情勢
- 主要参入企業の戦略/強み
- 市場シェア分析
- ブランド/製品比較
- 企業評価と財務指標
- 企業評価マトリックス:ソリューションプロバイダー
- 企業評価マトリックス:主要イネーブラー
- 競合シナリオ
第16章 企業プロファイル
- 主要企業 (ソリューションプロバイダー)
- STARCLOUD, INC.
- AXIOM SPACE, INC.
- KEPLER COMMUNICATIONS INC.
- SPACEX
- COWBOY SPACE CORPORATION
- LONESTAR DATA HOLDINGS INC.
- RED HAT, INC.
- ROTONIUM S.R.L.
- ORBITSEDGE, INC.
- SPACE COMPASS CORPORATION
- CLOUD CONSTELLATION CORPORATION
- THALES ALENIA SPACE
- VOYAGER TECHNOLOGIES, INC.
- MADARI SPACE
- 主要企業 (主要イネーブラー)
- HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
- NVIDIA CORPORATION
- INTERNATIONAL BUSINESS MACHINES CORPORATION
- MICROSOFT
- AMAZON WEB SERVICES, INC.
- INTEL CORPORATION
- KIOXIA EUROPE GMBH
- CEREBRAS
- SPACE FORGE
- BLUE ORIGIN
- SOPHIA SPACE INC.
第17章 調査手法
第18章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 307 Pages
- 納期
- 即納可能