


スマートポートの世界市場:技術別、処理能力別、港湾タイプ別、要素別、地域別 - 予測(~2030年)
Smart Port Market by Technology (IoT, Blockchain, Process Automation, AI), Throughput Capacity (High, Medium, & Low Throughput Capacity), Port Type (Seaports, Inland Ports), Element, and Region - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 234 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1797409
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
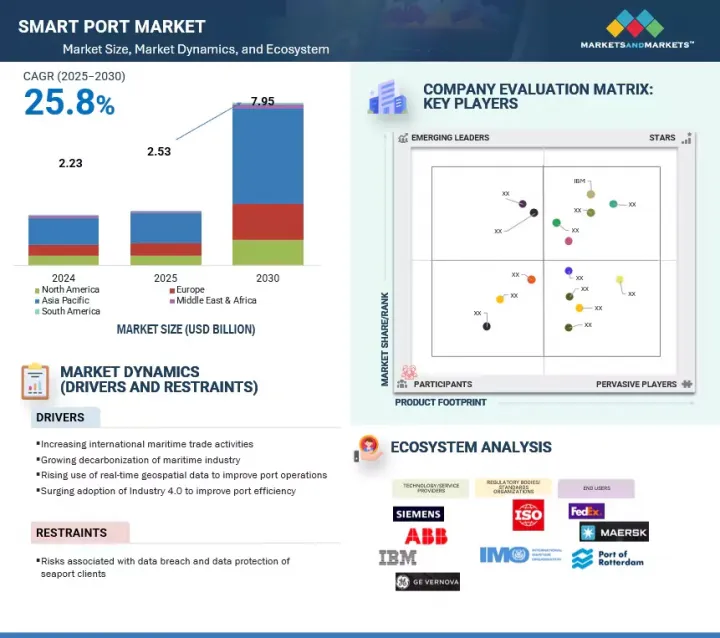
世界のスマートポートの市場規模は、2024年の推定22億3,000万米ドルから2030年までに79億5,000万米ドルに達すると予測され、CAGRで25.8%の成長が見込まれます。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2021年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 単位 | 100万米ドル/10億米ドル |
| セグメント | 港湾タイプ、技術、処理能力、要素 |
| 対象地域 | 北米、欧州、アジア太平洋、南米、中東・アフリカ |
世界の貿易量の80%超が海上輸送であるため、貨物量の増加、貿易回廊の変化、eコマースやニアショアリングの動向に端を発した消費者需要により、港湾の近代化に対する圧力が高まっています(UNCTAD、2024)。AIを活用したアナリティクス、IoTを活用した資産追跡、ブロックチェーンを利用した安全な書類作成、リアルタイム業務モニタリングに向けたデジタルツインなどのスマートテクノロジーを取り入れることで、港湾の効率化が進みます。こうしたイノベーションは、国際的な気候変動目標に沿ったターンアラウンドタイムの短縮と二酸化炭素排出の削減に役立ちます。しかし、このデジタルトランスフォーメーションには課題もあります。サイバーセキュリティリスクは著しく高まっており、2024年に港湾インフラに対する大きな攻撃が複数発生しています。
「技術別では、IoTが2025年~2030年に2番目に急成長する市場となります。」
世界中の港湾のオートメーションとデジタル化により、IoTはリアルタイムの可視化、資産追跡、プロセスの効率化を可能にする重要な技術となっています。超音波センサー、慣性センサー、RFIDリーダー、イメージングセンサー、レーダー、無線モジュールなど、港湾に設置されたIoT機能を持つデバイスを使用して、スマートポートは港湾システム上で運用データを通信するために使用されます。
「高処理能力港湾セグメントが2030年に最大の市場シェアを占めます。」
年間1,900万TEU超が高処理能力港湾を通過し、国際貿易の震源地となっています。こうした港湾の最たる例は中国、シンガポール、韓国にあり、海上ロジスティクスと世界レベルのサプライチェーンの点で生命線の役割を果たしています。
「欧州が2025年~2030年にスマートポート市場で2番目に高い成長率を記録します。」
世界でもっとも先進的で処理能力の高い港湾のいくつかは欧州にあります。注目すべき例としては、ロッテルダム港(オランダ)、アントワープブルージュ港(ベルギー)、ハンブルク港(ドイツ)などが挙げられます。これらの港湾は、デジタル技術やオートメーション技術の採用で大きく前進しました。これらの港湾は、デジタルツイン、AIベースのロジスティクス、IoTを通じた資産追跡を活用し、スマート港湾インフラを先導しています。結果としてこれらの港湾は、より効率的で環境にやさしく、貨物量を効果的に処理するようになっています。
当レポートでは、世界のスマートポート市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- スマートポート市場の企業にとって魅力的な機会
- スマートポート市場:地域別
- 北米のスマートポート市場:処理能力別、国別
- スマートポート市場:要素別
- スマートポート市場:技術別
- スマートポート市場:処理能力別
- スマートポート市場:港湾タイプ別
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- カスタマービジネスに影響を与える動向/混乱
- エコシステム分析
- バリューチェーン分析
- 技術分析
- 主要技術
- 隣接技術
- 価格設定の分析
- 主な会議とイベント(2025年~2026年)
- 規制情勢
- 規制機関、政府機関、その他の組織
- スマートポート市場に関連する規制と規制
- 特許分析(2014年~2024年)
- ポーターのファイブフォース分析
- 主なステークホルダーと購入基準
- ケーススタディ分析
- ケーススタディ1:CAVOTECのショアパワーソリューションが港湾における排出を削減
- ケーススタディ2:WIPROとORACLEのクラウドソリューションが世界の港湾経営企業のデジタルトランスフォーメーションを実現
- ケーススタディ3:コンテナターミナル管理に向けたサイバーフィジカルシステムの実装
- スマートポート市場における生成AI/AIの影響
- スマートポート市場における生成AI/AIの採用
- 港湾タイプに対する生成AI/AIの影響:地域別
- スマートポート市場に対するAIの影響:地域別
- 2025年の米国関税の影響 - 概要
- イントロダクション
- 主な関税率
- 国/地域に対する影響
第6章 スマートポート市場:要素別
- イントロダクション
- スマートポートインフラ
- 港湾交通管理システム
- ターミナルオートメーション・カーゴハンドリング
- スマートポートセーフティ・セキュリティシステム
- 港湾コミュニティシステム
第7章 スマートポート市場:港湾タイプ別
- イントロダクション
- 海港
- 内陸港
第8章 スマートポート市場:技術別
- イントロダクション
- プロセスオートメーション
- IoT
- AI
- ブロックチェーン
第9章 スマートポート市場:処理能力別
- イントロダクション
- 高処理能力港湾
- 中処理能力港湾
- 低処理能力港湾
第10章 スマートポート市場:地域別
- イントロダクション
- アジア太平洋
- 中国
- シンガポール
- 韓国
- 日本
- 香港
- その他のアジア太平洋
- 欧州
- ドイツ
- イタリア
- 英国
- オランダ
- その他の欧州
- 北米
- 米国
- カナダ
- メキシコ
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- クウェート
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- チリ
- その他の南米
第11章 競合情勢
- イントロダクション
- 主要参入企業の戦略/強み(2021年~2025年)
- 市場シェア分析(2024年)
- 企業の評価マトリクス:主要企業(2024年)
- 企業の評価マトリクス:スタートアップ/中小企業(2024年)
- 競合シナリオ
第12章 企業プロファイル
- 主要企業
- IBM
- ACCENTURE
- ABB
- SIEMENS
- GE VERNOVA
- TRELLEBORG AB
- ROYAL HASKONING
- KALMAR CORPORATION
- WIPRO
- RAMBOLL GROUP
- MICROSOFT
- TCS
- KALERIS
- IKUSI VELATIA
- ABU DHABI PORTS
- その他の企業
- SCIENTIFIC ENTERPRISES
- NAUTIX
- IOCURRENTS
- PORT SOLUTIONS
- PORT OF ROTTERDAM
- APM TERMINALS
- HUTCHISON PORTS
- BLOC PORT
第13章 付録



