


医療機器メンテナンスの世界市場 (~2030年):機器 (MRI・X線・CT・超音波・患者モニタリング・歯科用機器)・プロバイダー (OEM・ISO)・サービス (予防・是正)・契約サービス (カスタマイズ・アドオン)・エンドユーザー (病院・ASC) 別
Medical Equipment Maintenance Market by Device (MRI, X-ray, CT, Ultrasound, Patient Monitoring, Dental Equipment), Provider (OEM, ISO), Service (Preventive, Corrective), Contract Service (Customized, Add-on), End User (Hospital, ASCs) - Forecast to 2030

- 発行日
- ページ情報
- 英文 374 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1800737
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界の医療機器メンテナンスの市場規模は、2025年の606億8,000万米ドルから、予測期間中はCAGR 10.8%で推移し、2030年には1,015億2,000万米ドルに達すると予測されています。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2024-2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025-2030年 |
| 単位 | 金額 (米ドル) |
| セグメント | デバイスタイプ・サービスタイプ・サービスプロバイダー・契約タイプ・エンドユーザー・地域 |
| 対象地域 | 北米・欧州・アジア太平洋・ラテンアメリカ・中東&アフリカ |
新興国を中心とする医療費の増加が、医療インフラの強化と患者ケア水準の向上を目的とした先進的医療機器の導入を後押ししています。こうした高度な医療機器の調達の増加は、持続的な性能と運用の信頼性を確保するために、信頼できるメンテナンスサービスの必要性が極めて重要であることを浮き彫りにしています。
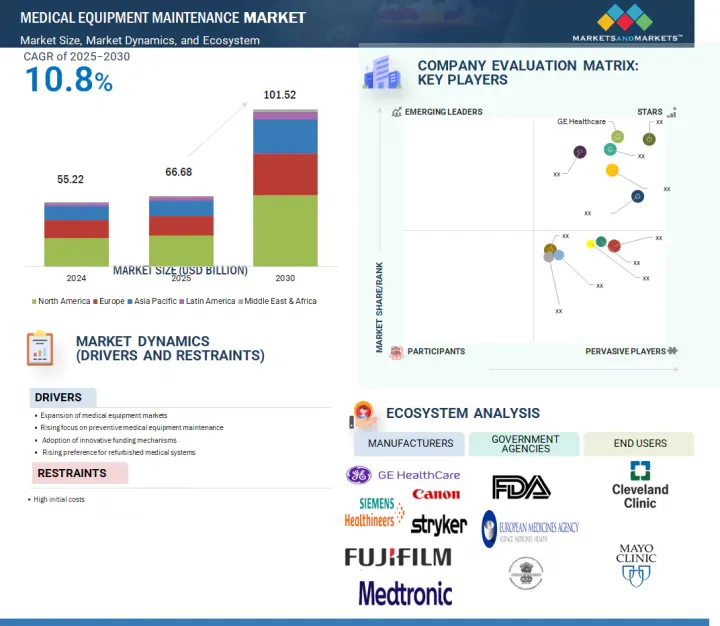
医療提供者が、人々の進化する医療ニーズに応えるため先進技術の導入を優先する中で、強固なメンテナンスソリューションの確保にも同時に重点が置かれています。その結果、メンテナンスサービスは、先進医療機器の機能性と耐用性を守るうえでますます重要な役割を果たし、拡大する医療予算のもとで最適な医療提供と患者の治療成果を実現する一助となっています。
”装置タイプ別では、2024年に診断用画像機器の部門が最大の市場シェアを示す"
診断用画像機器は、正確な診断と効果的な治療計画を確保するうえで不可欠であり、そのため精度と信頼性が重視されます。これらの高水準を維持するためには、定期的かつ綿密なメンテナンスが極めて重要です。適切なメンテナンスによって、画像システムが常に正確で信頼できる結果を提供し続け、診断エラーのリスクを最小化できます。この信頼性は、臨床の信頼感を強化し、より適切な意思決定を支援し、患者の治療成果の向上につながります。
”サービスタイプ別では、2024年に予防メンテナンスの部門が最大のシェアを示す”
予防メンテナンスには初期投資が伴う場合がありますが、長期的には高額な修理、交換、稼働停止といった事態を回避できるため、その費用対効果が強調されています。予防メンテナンスは、潜在的な問題を体系的に事前に対処することで、機器の故障や不具合のリスクを軽減し、高額な緊急対応の必要性を最小化します。このようなプロアクティブなアプローチは、医療機器の健全性と耐用年数を維持するだけでなく、医療現場での作業を中断なく継続させ、効率的な患者ケアの提供を確保します。
”地域別では、2024年に北米が最大の市場シェアを示す"
2024年において北米は、医療機器の調達・メンテナンス・高度化に向けた多額の医療支出に支えられ、世界の医療機器メンテナンス市場をリードしました。同地域では、高齢化する人口のニーズや高い医療水準に応えることを目的として、医療機器の信頼性・効率性・安全性を確保するための投資が積極的に行われています。これらの投資には、最新鋭の医療機器の導入や、機器性能と耐用年数を最適化するための強固なメンテナンスプログラムが含まれています。
当レポートでは、世界の医療機器メンテナンスの市場を調査し、市場概要、市場成長への各種影響因子の分析、技術・特許の動向、法規制環境、ケーススタディ、市場規模の推移・予測、各種区分・地域/主要国別の詳細分析、競合情勢、主要企業のプロファイルなどをまとめています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要考察
第5章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 業界動向
- 技術分析
- ポーターのファイブフォース分析
- 規制状況
- 特許分析
- 規制分析
- 2025-2026年の主な会議とイベント
- 主要な利害関係者と購入基準
- バリューチェーン分析
- サプライチェーン分析
- エコシステム分析
- 価格分析
- 投資と資金調達のシナリオ
- アンメットニーズ/エンドユーザーの期待
- 顧客の事業に影響を与える動向/混乱
- AI/生成AIが医療機器メンテナンス市場に与える影響
- 医療機器メンテナンス市場へのトランプ関税の影響
第6章 医療機器メンテナンス市場:機器タイプ別
- 診断用画像機器
- MRIシステム
- CTスキャナー
- X線システム
- 超音波システム
- 血管造影システム
- マンモグラフィーシステム
- 核イメージングシステム
- 透視システム
- 患者モニタリングおよび生命維持デバイス
- 人工呼吸器
- 麻酔モニタリング機器
- 透析装置
- 輸液ポンプ
- その他
- 内視鏡機器
- 外科機器
- 眼科機器
- 医療用レーザー
- 電気外科機器
- 放射線治療機器
- 歯科機器
- 歯科用放射線機器
- 歯科用レーザー機器
- その他
- ラビ用機器
- 耐久医療機器
第7章 医療機器メンテナンス市場:サービスタイプ別
- 予防メンテナンス
- 是正メンテナンス
- 運用メンテナンス
第8章 医療機器メンテナンス市場:サービスプロバイダー別
- マルチベンダーOEM
- シングルベンダーOEM
- 独立系サービス組織
- 社内メンテナンス
第9章 医療機器メンテナンス市場:契約形態別
- プレミアム契約
- ベーシック契約
- カスタマイズ契約
- アドオン契約
第10章 医療機器メンテナンス市場:エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 歯科医院
- 診断画像センター
- 透析センター
- その他
第11章 医療機器メンテナンス市場:地域別
- 北米
- 北米のマクロ経済見通し
- 米国
- カナダ
- 欧州
- 欧州のマクロ経済見通し
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他
- アジア太平洋
- アジア太平洋地域のマクロ経済見通し
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- その他
- ラテンアメリカ
- ラテンアメリカのマクロ経済見通し
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
- 中東・アフリカのマクロ経済見通し
- GCC諸国
- その他
第12章 競合情勢
- 主要参入企業の戦略/強み
- 収益シェア分析
- 市場シェア分析
- 企業評価マトリックス:主要企業
- 企業評価マトリックス:スタートアップ/中小企業
- ブランド/サービス比較
- 企業評価と財務指標
- 競合シナリオ
第13章 企業プロファイル
- 主要企業
- GE HEALTHCARE
- SIEMENS HEALTHINEERS AG
- KONINKLIJKE PHILIPS N.V.
- MEDTRONIC
- FUJIFILM HOLDINGS CORPORATION
- OLYMPUS CORPORATION
- STRYKER
- CANON INC.
- DRAGERWERK AG & CO. KGAA
- HITACHI, LTD.
- B. BRAUN SE
- ELEKTA
- SHIMADZU CORPORATION
- AGFA-GEVAERT GROUP
- STERIS
- その他の企業
- ALTHEA GROUP
- BCAS BIO-MEDICAL SERVICES LTD.
- AGENOR
- GRUPO EMPRESARIAL ELECTROMEDICO
- CARESTREAM HEALTH
- KARL STORZ GMBH & CO. KG
- AVENSYS UK LTD.
- THE INTERMED GROUP
- CROTHALL HEALTHCARE
- TRIMEDX HOLDINGS LLC
第14章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 374 Pages
- 納期
- 即納可能


