


世界の半導体製造装置:市場、市場シェア、市場予測
Global Semiconductor Equipment: Markets, Market Shares and Market Forecasts


- 発行日
- ページ情報
- 英文 325 Pages
- 納期
- 2~3営業日
- 商品コード
- 1473279
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 電子部品/半導体関連専門 電子部品/半導体関連専門を専門とする市場調査会社です。
概要
世界の半導体業界販売高は、2023年に5,268億米ドルとなり、業界史上最高を記録した2022年の合計5,741億米ドルから8.2%減少しました。ただし、2023年後半に売上高は回復しました。実際、第4四半期の売上高は1,460億米ドルで、前年同時期を11.6%、2023年第3四半期を8.4%上回りました。また、2023年12月の世界売上高は486億米ドルで、前月より1.5%増加しました。
地域別では、欧州が2023年に年間成長した唯一の地域市場であり、同地域の売上高は4.0%増加しました。その他の市場は全て、2023年の年間売上高が減少しました:日本 (-3.1%)、南北アメリカ (-5.2%)、アジア太平洋/その他 (-10.1%)、中国 (-14.0%) などです。2023年12月の月次売上高は、中国 (4.7%増)、南北アメリカ (1.8%増)、アジア太平洋/その他 (0.3%増) は11月に比べ増加しましたが、日本 (2.4%減)、欧州 (3.9%減) は減少しました。
2023年には、いくつかの半導体製品分野が目立ちました。ロジック製品の売上高は2023年に1,785億米ドルとなり、売上高で最大の製品分野となりました。メモリ製品は売上高で2位となり、合計923億米ドルでした。マイコン (MCU) は11.4%増の279億米ドルとなりまし。また、車載用ICの売上高は前年同期比23.7%増の422億米ドルとなり、過去最高を記録しました。
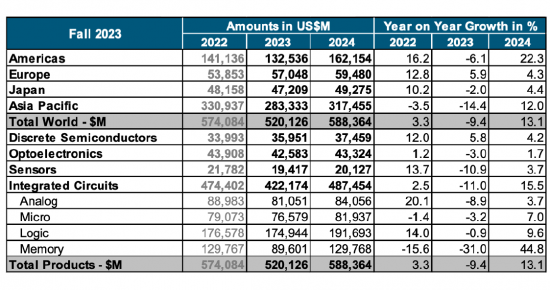
世界の景気減速と過剰支出は、2023年に半導体の供給過剰と装置メルトダウンを生み出すきっかけとなりました。現在の半導体工場が拡大し、新しい半導体工場が計画される中、大幅な生産能力拡大が進行中です。
米国の自給率を向上させ、アジアへの依存を減らすため、国内製造設備に500億米ドルを投資するというバイデン政権の後押しにより、供給過剰と生産能力拡大を引き起こし得る様々な動きが始まりました。
当レポートでは、世界の半導体製造装置市場について分析し、市場の基本構造・促進要因や最新情勢、全体的な市場規模の動向とシェア構造 (2012~2023年)、種類別の詳細動向 (全24種)、主要企業のプロファイル (米国6社、欧州11社、アジア26社) などを調査しております。
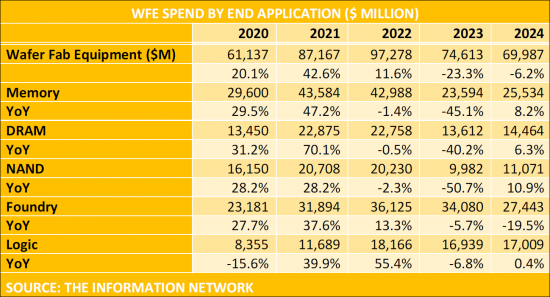
ウエハーフロントエンド (WFE) 装置の投資額:デバイス最終製品別 (2020~2024年)
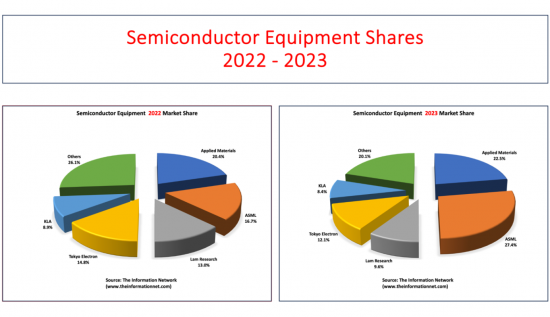
世界のWFE装置市場の市場シェア:上位5社とその他の企業 (2022年・2023年)
目次
第1章 イントロダクション
第2章 半導体産業の原動力
- イントロダクション
- ファウンドリ
- ファウンドリの設備投資の動向
- ファウンドリの収益成長率
- ファウンドリの市場シェア
- 収益成長率:ファウンドリ別
- 世界のファウンドリ/ロジックリソグラフィーの需要
- 世界のファウンドリ設備の需要:種類別
- TSMCのウエハー価格:ノード別
- ファウンドリ技術:線幅のロードマップ
- 生産能力の動向:線幅別
- 生産能力の比率:地域別
- メモリ
- DRAMの現在・将来の生産能力:メーカー別
- DRAMの収益・需要予測:用途別
- DRAMの市場シェア
- DRAMの設備投資
- NAND
- NANDの収益・需要予測:用途別
- NANDの市場シェア
- 3D NANDの生産能力
- 中国
- 中国の半導体インフラ
- 中国の半導体市場
- 中国のIC生産
- 中国のIC消費
- 中国のIC生産/消費比率
- 中国のIC輸入の要件
- 中国のIC需要・供給
- 中国のICファブの生産能力
- 中国のICファブの生産能力:地域別
- 中国の8インチ・12インチのファブとファウンドリ
- 中国のICファブの生産能力:ウエハーサイズ別
- 中国のICファブの生産能力:形状別
- 中国のIC生産:種類別
第3章 市場・事業部門・シェア・予測
- AMHS (自動マテリアルハンドリング装置) の市場シェアと予測
- CMP (化学機械平坦化) の市場シェアと予測
- 洗浄装置の市場シェアと予測
- プラズマストリップ
- スプレープロセッサー
- ウェットステーション
- 薄膜形成装置の市場シェアと予測
- ALD (電子層堆積法)
- エピタキシー
- MOCVD (有機化学気相蒸着)
- LPCVD (減圧CVD:非チューブ)
- LPCVD (減圧CVD:チューブ)
- プラズマCVD (化学蒸着法)
- PVD (物理蒸着法)
- イオン注入装置の市場シェアと予測
- リソグラフィー装置の市場シェアと予測
- 直接描画型電子ビームリソグラフィー
- マスク製造リソグラフィー
- ステッパー
- 酸化/拡散装置の市場シェアと予測
- フォトレジスト処理 (トラック) 装置の市場シェアと予測
- RTP (ラピッドサーマルプロセス) 装置の市場シェアと予測
- プラズマエッチング装置の市場シェアと予測測
- 誘電
- 導体
- プロセス制御装置の市場シェアと予測
- リソグラフィー計測
- 薄膜計測
- ウエハー検査と欠陥レビュー
第4章 米国の半導体装置サプライヤー:プロファイル
- Applied Materials
- 市場分析で取り上げる事業分野
- 企業プロファイル
- 財務指標
- Axcelis Technologies
- KLA
- Lam Research
- Mattson Technology
- Opto Innovation
- 企業プロファイル:Nanometrics
- 企業プロファイル:Rudolph Technologies
- Veeco
第5章 欧州の半導体装置サプライヤー:プロファイル
- Aixtron
- ASM International
- ASML
- Carl Zeiss
- Camtek
- EV Group
- LPE
- Mycronic
- Nova Measuring Instruments9
- Oerlikon / Evatec
- Semilab
第6章 アジアの半導体装置サプライヤー:プロファイル
- ACM Research
- Advantest
- AMEC
- Avaco
- Canon
- Canon Anelva
- Daifuku
- Ebara
- Eugene Technology
- Hitachi High-Technologies
- Hitachi Kokusai Electric
- Hwatsing
- JEOL
- Jusung Engineering
- KC Tech
- Lasertec
- Murata Machinery
- Murata Machinery
- Nikon
- Nippon Sanso
- Nissin Ion Equipment
- NuFlare Technology
- Piotech
- PSK
- Raintree Scientific Instruments
- Screen Semiconductor Solutions
- SEMES
- SEN
- TES
- Tokyo Electron
- Tokyo Seimitsu
- Topcon Technohouse
- Toray Engineering
- Ulvac
- Ushio
- Wonik IPS
- 発行日
- 発行
- Information Network
- ページ情報
- 英文 325 Pages
- 納期
- 2~3営業日


