


アクティブ電子走査アレイレーダーの市場機会、成長促進要因、業界動向分析、および2026年~2035年の予測
Active Electronically Scanned Array (AESA) Radar Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121109
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界のアクティブ電子走査アレイ(AESA)レーダー市場は、2025年に99億米ドルの規模となり、CAGR6.9%で成長し、2035年までに193億米ドルに達すると推定されています。
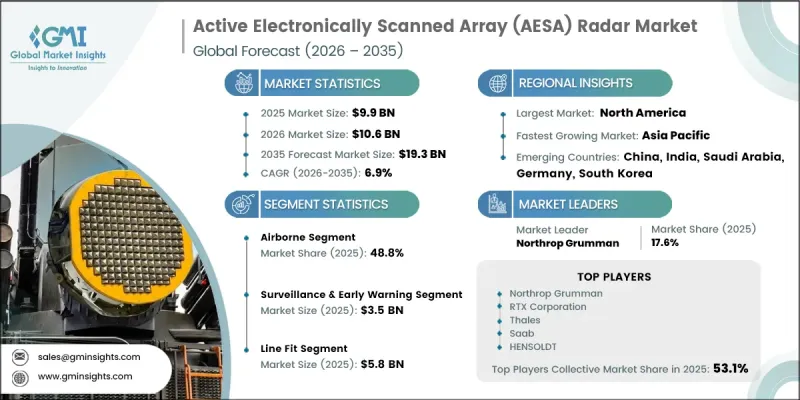
市場の拡大は、防衛投資の増加、高度なレーダー機能への需要の高まり、および軍事プラットフォームのアップグレードに向けた継続的な取り組みによって支えられています。アクティブ電子走査アレイ(AESA)技術の採用拡大は、最新の防衛システム全般にわたる需要を後押ししています。AESAレーダーは、検出能力の向上、迅速な電子ビームステアリング、同時目標追尾、解像度の向上、および電子対抗措置に対する耐性の強化といった特長を備えています。運用要件がますます高度化する中、これらの能力により、防衛機関はより高度なレーダー技術への移行を促進されています。次世代戦闘機の調達拡大も、AESAレーダーメーカーにとってさらなるビジネスチャンスを生み出しています。同時に、進行中の近代化プログラムにより、防衛分野全般においてレーダーインフラのアップグレード需要が高まっています。海軍および防空システムへのAESAベースのレーダー技術の統合が進んでいることも、市場の発展にさらに寄与しています。
| 市場の範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 開始金額 | 99億米ドル |
| 予測金額 | 193億米ドル |
| CAGR | 6.9% |
2025年、航空機搭載セグメントは48.8%のシェアを占めました。このセグメントは、先進的な軍用航空プラットフォームへのAESA技術の統合が進んでいることから恩恵を受けています。AESAレーダーシステムは、探知範囲の拡大、高速な電子ビーム走査、同時追跡機能、高解像度画像、電子対抗措置に対する耐性の向上など、採用拡大を支えるいくつかの性能上の利点を提供しています。これらの特性により、航空防衛作戦におけるAESAレーダー技術の価値が高まっており、このセグメントへの継続的な投資を支えています。
監視・早期警戒セグメントは、2025年に35億米ドルを記録しました。AESAレーダー技術により、防衛機関は継続的な監視、脅威の検知、状況認識を向上させると同時に、潜在的なセキュリティリスクへの迅速な対応が可能になります。したがって、防衛作戦全般において信頼性の高い監視・早期警戒能力へのニーズが高まっていることが、同セグメントの堅調な市場地位に大きく寄与しています。
2025年、北米のアクティブ電子走査アレイ(AESA)レーダー市場は35.7%のシェアを占めました。地域的な成長は、防衛近代化プログラムへの持続的な支出と、先進的な軍事技術への投資拡大によって支えられています。次世代戦闘機プラットフォームの導入により、高度なレーダーソリューションに対するさらなる需要が生まれているほか、航空、海軍、陸上防衛作戦全般にわたる既存のレーダーインフラのアップグレードに向けた取り組みも、市場の発展を支えています。防衛能力の強化と老朽化したシステムの更新が引き続き重視されることで、北米は世界のAESAレーダー業界において重要な地位を維持すると予想されます。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 成長促進要因
- 近代化の進展およびAESAレーダーを搭載した次世代戦闘機の導入
- 旧式の戦闘機部隊において、機械式走査レーダーからAESAシステムへのアップグレードが拡大
- 海軍の航空・ミサイル防衛におけるAESAレーダーの導入拡大
- 監視、目標捕捉、電子戦機能を兼ね備えた多機能レーダーへの需要の高まり
- 新興防衛市場における防衛分野の国産化の進展および国内AESAレーダー開発プログラムの拡大
- 業界の潜在的リスク・課題
- 高度なAESAレーダーシステムの開発および統合にかかるコストの高さ
- 複雑な熱管理および消費電力の要件
- 市場機会
- GaNベースのAESAレーダー技術の開発
- AESAレーダーにおけるAIおよび高度なデジタル信号処理の統合が進んでいる
- 成長促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:プラットフォームタイプ別、2022年~2035年
- 航空機搭載型
- 固定翼機
- 回転翼機
- 無人航空機(UAV/UAS)
- 海軍
- 水上戦闘艦(駆逐艦、フリゲート、コルベット)
- 哨戒艦および海上保安艦
- 空母および強襲揚陸艦
- 地上型
- 固定型地上設備
- 移動式地上システム
- 戦術車両搭載型システム
第6章 市場推計・予測:用途別、2022年~2035年
- 監視・早期警報
- 追跡・ターゲット識別
- 射撃管制・交戦
- ミサイル防衛および対UAS
第7章 市場推計・予測:周波数帯別、2022年~2035年
- Lバンド
- Sバンド
- Cバンド
- Xバンド
- Ku/Kaバンド
- その他
第8章 市場推計・予測:フィットタイプ別、2022年~2035年
- ラインフィット
- レトロフィット
第9章 市場推計・予測:エンドユーザー別、2022年~2035年
- 軍事・防衛
- 空軍
- 海軍
- 陸軍
- 国土安全保障および国境管理
- 沿岸警備隊および海上保安機関
- 国境警備・税関機関
第10章 市場推計・予測:地域別、2022年~2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第11章 企業プロファイル
- 世界の主要企業
- Northrop Grumman
- RTX Corporation
- Thales
- Saab
- HENSOLDT
- 地域の主要企業
- 北米
- General Atomics Aeronautical Systems
- SRC Inc.
- Telephonics Corporation
- アジア太平洋地域
- Hanwha Systems
- LIG Nex1
- Mitsubishi Electric
- 欧州
- Indra Sistemas
- Rheinmetall
- Leonardo S.p.A.
- 北米
- ニッチプレイヤー・ディスラプター
- ASELSAN
- CEA Technologies
- 発行日
- 発行
- Global Market Insights Inc.
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日


