


コンピュータ用マイクロチップの市場機会、成長要因、業界動向分析、および2026年~2035年の予測
Computer Microchips Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 210 Pages
- 納期
- 2~3営業日
- 商品コード
- 2109276
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界のコンピュータ用マイクロチップ市場は、2025年に307億米ドルの規模となり、2035年までにCAGR 10.7%で成長し、847億米ドルに達すると予測されています。
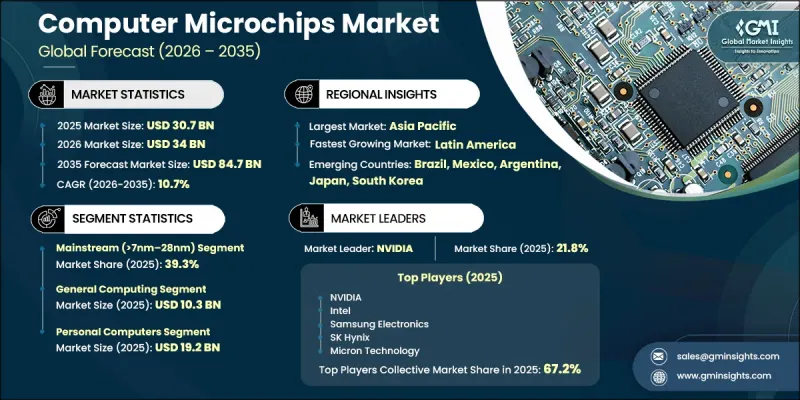
多岐にわたる業界で高度なコンピューティング技術への需要が高まり続けていることから、市場は急速に拡大しています。人工知能(AI)インフラへの投資の増加、ハイパースケールデータセンターの容量拡大、半導体製造を後押しする政策、そして次世代車両における半導体搭載量の増加が、大きな成長機会を生み出しています。また、半導体製造技術の継続的な進歩により、チップの性能、電力効率、処理能力が向上しており、市場の拡大をさらに後押ししています。企業は、高性能処理に対する高まるニーズに応えるため、高度なコンピューティングプラットフォームへの投資を拡大しており、一方、政府は、製造能力とサプライチェーンの回復力を強化する戦略的取り組みを通じて、国内での半導体生産を引き続き促進しています。同時に、クラウドコンピューティング、データ集約型アプリケーション、およびデジタルトランスフォーメーション(DX)の取り組みが普及するにつれ、高度なマイクロチップに対する持続的な需要が牽引されています。これらの要因が相まって、コンピュータ用マイクロチップ業界の長期的な見通しを強固なものとしており、予測期間を通じて、同業界は世界のテクノロジーエコシステムにおける重要な構成要素としての地位を確立することになります。
| 市場範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 初期市場規模 | 307億米ドル |
| 予測額 | 847億米ドル |
| CAGR | 10.7% |
組織が人工知能、クラウドコンピューティング、および高性能コンピューティングインフラへの投資を加速させる中、コンピュータ用マイクロチップ市場は引き続き勢いを増しています。計算ワークロードの増加に伴い、半導体メーカーは、エンタープライズ向けテクノロジープロバイダーや高度なコンピューティングプラットフォームからの需要増に対応するため、生産能力の拡大を進めています。国内の半導体製造、研究開発能力、人材育成、およびサプライチェーンの強靭性に対する継続的な投資が、業界の成長をさらに後押ししています。製造能力の拡大と半導体のイノベーション推進を目的とした官民の取り組みは、長期的な市場の発展を支えるとともに、世界の産業全体における先進的なコンピューティング技術の普及を促進しています。
2025年には、メインストリーム(7nm超~28nm)セグメントが39.3%のシェアを占めました。これらの半導体技術に対する需要は、産業用オートメーション、自動車用電子機器、民生用デバイス、エンタープライズシステム、エッジコンピューティングの各アプリケーションにおいて、引き続き拡大しています。既存のウエハー製造施設への継続的な投資と、幅広い電子製品における半導体の採用拡大が、このセグメントの継続的な拡大を支えています。信頼性が高くコスト効率に優れた半導体ソリューションへの需要の高まりにより、予測期間を通じて市場の勢いは堅調に維持されると見込まれます。
パーソナルコンピュータセグメントは、2025年に192億米ドルに達しました。世界中で、デスクトップ、ラップトップ、ノートブック、および商用コンピューティングシステムに高度なマイクロプロセッサが引き続き採用されていることから、需要は堅調に推移しています。継続的なデバイスの買い替えサイクル、生産性向上ソフトウェアの普及拡大、デジタル学習環境の拡大、そしてハイブリッドワークモデルへの継続的な移行が、パーソナルコンピューティングデバイスに対する持続的な需要を支えています。これらの動向は、パーソナルコンピュータセグメントにおける半導体技術の重要性を引き続き強固なものとしており、今後数年にわたり市場のさらなる成長を牽引すると予想されます。
北米のコンピュータ用マイクロチップ市場は、人工知能、ハイパフォーマンスコンピューティング、クラウドインフラ、および先進的なサーバー技術への投資拡大に支えられ、2025年には27.7%のシェアを占めました。半導体製造を促進し、国内生産能力を強化する政府の取り組みが、市場の拡大をさらに加速させています。デジタルトランスフォーメーション(DX)プロジェクトへの投資増加、企業におけるクラウド導入の拡大、および先進的なプロセッサ、グラフィックス処理技術、人工知能アクセラレータへの需要の高まりが、引き続きこの地域の力強い成長を支えています。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- AIおよびハイパフォーマンス・コンピューティング(HPC)用チップの需要の高まり
- 政府による半導体製造奨励策(CHIPS法および国家半導体政策)
- クラウドデータセンターおよびハイパースケールインフラの急速な拡大
- EVおよびADASに牽引される自動車用半導体の需要拡大
- 先進的な製造プロセスノードおよびチプレット/先進パッケージング技術の採用拡大
- 業界の潜在的リスク・課題
- 多額の設備投資および製造コスト
- 地政学的緊張と半導体サプライチェーンの混乱
- 市場機会
- AI専用チップおよびエッジAIコンピューティングの拡大
- アドバンスト・パッケージング、チプレット、およびヘテロジニアス統合
- 促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:チップ種別、2022年~2035年
- 中央処理装置(CPU)
- グラフィックス処理ユニット(GPU)
- メモリIC
- FPGA(フィールド・プログラマブル・ゲート・アレイ)
- ASIC(特定用途向け集積回路)
- SoCおよびチップセット
- その他
第6章 市場推計・予測:命令セットアーキテクチャ(ISA)別、2022年~2035年
- x86/x86-64
- ARM(Advanced RISC Machine)
- RISC-V
- その他
第7章 市場推計・予測:技術ノード別、2022年~2035年
- 先端(7nm以下)
- メインストリーム(7nm~28nm)
- 成熟・レガシー(28nm以上)
第8章 市場推計・予測:用途別、2022年~2035年
- 汎用コンピューティング
- ゲームおよびコンテンツ制作
- AIおよび機械学習
- エッジおよび組み込みコンピューティング
- データセンターおよびクラウドインフラストラクチャ
- HPCおよび科学研究
第9章 市場推計・予測:エンドユース・プラットフォーム別、2022年~2035年
- パソコン
- サーバーおよびデータセンター
- 組み込みコンピューティングシステム
- その他
第10章 市場推計・予測:地域別、2022年~2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 台湾
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第11章 企業プロファイル
- 世界の主要企業
- NVIDIA
- Intel
- Samsung Electronics
- SK Hynix
- Micron Technology
- 地域の主要企業
- 北米
- AMD
- Broadcom Inc.
- Qualcomm
- Texas Instruments
- Marvell Technology
- アジア太平洋
- MediaTek
- Kioxia Holdings
- 欧州
- STMicroelectronics
- Infineon Technologies
- 北米
- ニッチプレイヤー・ディスラプター
- Altera Corporation
- SiFive
- Tenstorrent
- Cerebras Systems
- Groq
- Lattice Semiconductor