


対艦ミサイル防衛システム市場の機会、成長促進要因、産業動向分析、2026年~2035年の予測
Anti-Ship Missile Defense System Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 2109211
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
世界の対艦ミサイル防衛システム市場は、2025年に126億米ドルと評価され、CAGR 5.8%で成長し、2035年までに218億米ドルに達すると推定されています。
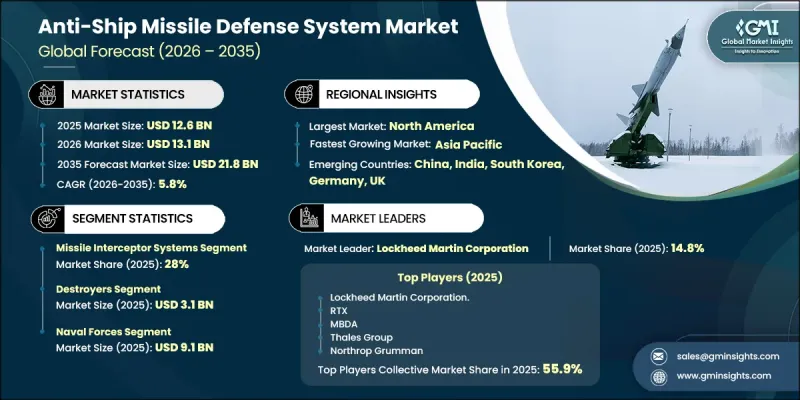
市場の成長は、継続的な海軍の近代化への取り組み、先進的な長距離および極超音速対艦ミサイル技術の配備拡大、ならびに統合された防空・ミサイル防衛能力への投資増加によって支えられています。世界各国の政府は、ますます高度化する脅威に対応可能な先進的な探知、追跡、迎撃システムを用いて海軍艦隊をアップグレードすることで、海上安全保障を強化しています。レーダープラットフォーム、迎撃技術、戦闘管理システム、および海上監視ソリューションにおける急速な技術進歩が、市場の発展をさらに加速させています。さらに、多国間の海上安全保障協力の拡大や防衛費の増加が、次世代の海軍防衛プラットフォームの調達を後押ししています。地政学的緊張が防衛上の優先事項に影響を与え続ける中、海軍資産や重要な海上インフラを保護するための高度な防護システムへの需要は、引き続き堅調であると予想されます。これらの要因は、対艦ミサイル防衛システム市場の戦略的重要性をさらに高め、世界中の技術プロバイダー、防衛関連企業、および海軍システムメーカーに長期的な機会をもたらしています。
| 市場範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 開始時の市場規模 | 126億米ドル |
| 予測額 | 218億米ドル |
| CAGR | 5.8% |
対艦ミサイル防衛システム業界は、攻撃用ミサイル技術の急速な進歩による恩恵を受け続けており、これに伴い海軍各国は艦載防衛能力の強化を進めています。防衛機関は、複雑な海上脅威をより迅速かつ正確に探知、追跡、無力化できる統合システムへの投資を拡大しています。高度な対艦ミサイル技術の配備拡大に伴い、多層的な海上防衛戦略を支えることのできる最新の迎撃ソリューションに対する需要がさらに加速しています。同時に、複数ミサイル搭載能力を備えた垂直発射システムの導入により、海軍プラットフォームが統一された発射アーキテクチャから複数の種類の迎撃ミサイルを展開できるようになり、作戦上の柔軟性が向上しています。統合型海上防衛技術への継続的な投資により、予測期間を通じて市場の持続的な拡大が支えられると見込まれます。
2025年には、ミサイル迎撃システムセグメントが市場シェアの28%を占めました。これらのシステムは、進化し続ける幅広い航空脅威やミサイル脅威から防衛することで、海上防衛の重要な層を担っています。進行中の艦隊近代化の取り組みにより、現代の戦闘作戦に対応した海軍艦艇への先進的な迎撃技術の統合が進んでいます。多層的な防衛能力、迎撃精度の向上、および迅速な対応能力への重視が高まっていることが、先進的なミサイル迎撃システムへの需要を後押しし続けています。海軍が包括的な防衛能力を優先する中、このセグメントは予測期間を通じて世界市場において強固な地位を維持すると見込まれます。
海軍セグメントは2025年に91億米ドルに達しました。艦隊の近代化、統合された航空・ミサイル防衛能力、および先進的な多層迎撃技術への投資拡大が、引き続きこのセグメントの成長を支えています。各国政府が海上安全保障の強化と艦隊の生存性向上に向けて防衛費を拡大する中、海軍組織は依然として最大のエンドユーザーとなっています。高度な海軍艦艇の調達増加に加え、戦略的な海上資産や作戦艦隊を保護する要件の高まりが相まって、高度な対艦ミサイル防衛技術に対する持続的な需要を牽引しています。海軍の戦闘準備態勢の強化への継続的な注力が、予測期間中にこのセグメントの主導的地位をさらに強固なものにするものと見込まれます。
2025年、北米の対艦ミサイル防衛システム市場は40.9%のシェアを占めました。地域ごとの成長は、防衛費の増加、進行中の海軍近代化プログラム、および統合防空・ミサイル防衛能力への投資拡大によって牽引されています。政府機関や防衛関連企業は、進化する海上安全保障上の課題に対処するため、先進的な海軍戦闘システム、最新鋭のレーダー技術、強化された戦闘管理プラットフォーム、および次世代の迎撃能力を引き続き優先しています。人工知能(AI)を活用した防衛ソリューション、先進的なセンサー技術、多機能レーダーシステム、および新興の防衛能力への投資拡大が、同地域全体での市場拡大をさらに後押ししています。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 海軍の近代化および艦隊拡充計画の進展
- 極超音速ミサイルおよび先進的な対艦ミサイルといった脅威の配備拡大
- 海軍プラットフォーム向けの統合航空・ミサイル防衛(IAMD)への投資拡大
- 多国籍の海軍安全保障同盟および相互運用性プログラムの拡大
- AIを活用したレーダー、戦闘管理、および迎撃技術の進歩
- 業界の潜在的リスク・課題
- 高度なミサイル防衛システムの高額な開発費およびライフサイクルコスト
- 既存の海軍プラットフォームとの複雑な統合
- 市場機会
- 対極超音速および多層的な海上防衛能力に対する需要の高まり
- 国内防衛産業の拡大と国際的な防衛協力
- 促進要因
- 成長ポテンシャル分析
- 価格分析
- 過去の価格動向分析
- プレイヤータイプ別価格戦略(プレミアム・バリュー・コストプラス)
- 規制情勢
- ポーターの分析
- PESTLE分析
- 貿易データ分析
- 輸出入数量・金額の動向
- 主要貿易ルートと関税の影響
- AIおよび生成AIが市場に与える影響
- AIによる既存ビジネスモデルの変革
- セグメント別の生成AIのユースケースと導入ロードマップ
- 生産能力・生産情勢
- 主要生産者別の生産能力
- 稼働率・拡張計画
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- 市場集中度分析
- 地域別
- 主要市場企業の競合分析
- 競合ポジショニング・マトリックス
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 新製品の発売
- 事業拡大計画と資金調達
- 企業規模のベンチマーク
- ランク分類基準および選定基準
- 売上高、地域、イノベーション別ティア位置付けマトリックス
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:システムタイプ別、2022年~2035年
- ミサイル迎撃システム
- 短距離迎撃機(15 km以下)
- 中距離迎撃機(15~80 km)
- 長距離迎撃機(80 km超)
- 近接防御兵器システム(CIWS)
- 電子戦(EW)システム
- 指向性エネルギー兵器(DEW)
- レーダー・センサーシステム
- 戦闘管理システム(CMS)
- その他(新興/ハイブリッド防衛システム)
第6章 市場推計・予測:プラットフォーム別、2022年~2035年
- 駆逐艦
- フリゲート艦
- コルベット
- 空母
- 水陸両用戦闘艦
- 沿岸警備艇(OPV)
- 陸上沿岸防衛施設
- その他(潜水艦、航空機搭載型および無人海上システム)
第7章 市場推計・予測:エンドユーザー別、2022年~2035年
- 海軍
- 沿岸警備隊および海上保安機関
- 沿岸防衛部隊
第8章 市場推計・予測:地域別、2022年~2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第9章 企業プロファイル
- 世界の主要企業
- Lockheed Martin Corporation.
- RTX
- MBDA
- Thales Group
- Northrop Grumman
- 地域の主要企業
- 北米
- Boeing
- General Dynamics
- RAFAEL Advanced Defense Systems Ltd.
- Israel Aerospace Industries
- Elbit Systems
- アジア太平洋
- Mitsubishi Heavy Industries, Ltd.
- Kawasaki Heavy Industries
- Hanwha Aerospace
- LIG Nex1
- Aselsan(Turkey)
- Roketsan(Turkey)
- 欧州
- BAE Systems
- Leonardo S.p.A.
- Saab AB
- Rheinmetall
- Naval Group
- Kongsberg Defence & Aerospace
- Terma(Denmark)
- 北米
- ニッチプレイヤー・ディスラプター
- Denel Dynamics



