


航空機衝突管理システムの市場機会、成長要因、業界動向分析、および2026年~2035年の予測
Aircraft Collision Management Systems Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2109155
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
世界の航空機衝突管理システム市場は、2025年に9億5,040万米ドルの規模となり、CAGR 7.1%で成長し、2035年には19億米ドルに達すると予測されています。
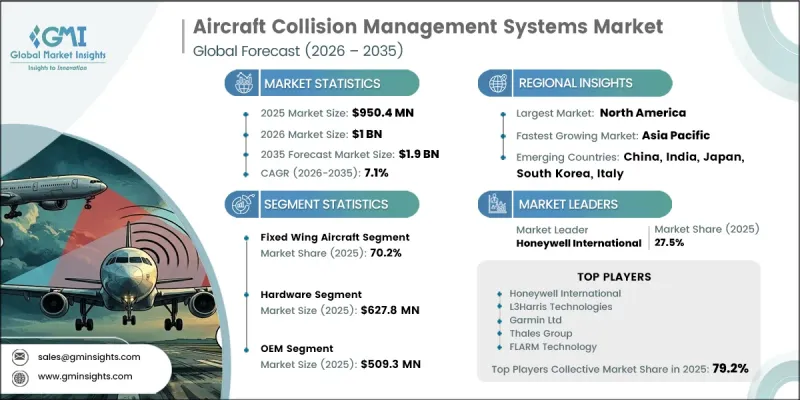
市場の成長は、航空安全規制の厳格化、高度な航空交通監視インフラの導入拡大、民間航空機機体の継続的な近代化、および従来型および新興の航空プラットフォーム双方における衝突管理技術の採用拡大によって支えられています。航空会社や航空機運航事業者が状況認識能力の向上と運航の安全性を最優先事項としていることから、デジタルアビオニクスやインテリジェントな飛行安全システムへの投資拡大が、業界の成長をさらに加速させています。就航する航空機の増加に加え、世界の旅客輸送量の増加や飛行回数の増加が相まって、高度な衝突管理ソリューションに対する持続的な需要が引き続き生み出されています。航空交通管理システムの継続的な近代化やデジタル監視技術の導入も、空域監視能力の向上に寄与し、より安全な運航を支えています。さらに、航空インフラの強化や空域効率の向上を目的とした政府の取り組みが、次世代の衝突管理技術の導入を後押しし続けており、航空機衝突管理システム市場の長期的な成長機会をさらに強固なものとしています。
| 市場の範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 開始時の市場規模 | 9億5,040万米ドル |
| 予測額 | 19億米ドル |
| CAGR | 7.1% |
2025年には、固定翼機セグメントが市場シェアの70.2%を占め、売上高において最大のセグメントとなりました。その優位性は、世界的に大規模な固定翼機の機体数と、運航の安全性を向上させるための先進的な衝突管理技術の導入拡大によって支えられています。民間機および防衛用航空機に最新の衝突回避機能を統合することに対する規制要件の強化が、引き続き導入を後押ししているほか、進行中の機体近代化プログラムも、このセグメント全体における持続的な需要にさらに寄与しています。
サービスセグメントは、2026年から2035年にかけてCAGR9.4%で成長すると予測されています。市場の成長は、航空機衝突管理システムの設置、認証、ソフトウェアのアップグレード、保守、校正、および包括的なライフサイクルサポートに対する需要の高まりによって牽引されています。改修活動の増加、航空安全基準の進化、およびコネクテッド・アビオニクス技術の導入拡大により、航空会社や機体運航事業者は、航空機の運用期間を通じて信頼性の高いシステム性能と規制順守を確保するための長期サービス契約を締結するよう促されています。
2025年、北米の航空機衝突管理システム市場は37.5%のシェアを占めました。地域ごとの成長は、航空安全に対する規制当局の強い重視、先進的な衝突回避技術の採用拡大、および航空機機隊や航空交通管理インフラの近代化に向けた継続的な投資によって支えられています。飛行安全性の向上、運航効率の改善、および高度な監視機能に対する需要の高まりにより、航空会社、運航事業者、航空機メーカーは次世代の衝突管理システムへの投資を進めており、これが地域全体での着実な市場拡大に寄与しています。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 衝突回避システムの導入を義務付ける、世界的に厳格な航空安全規制
- ADS-Bおよび次世代航空交通管理インフラの拡大
- 民間航空機の機隊の近代化と航空機の納入台数の増加
- UAVおよび先進航空モビリティ(AAM)向けの衝突回避技術の採用拡大
- AIを活用した航空電子機器およびデジタル飛行安全システムの進歩
- 業界の潜在的リスク・課題
- 高度な衝突管理システムにおける高い認証および統合コスト
- 旧式航空機の航空電子機器との相互運用性に関する課題
- 市場機会
- 都市型航空モビリティ(UAM)および先進航空モビリティ(AAM)の拡大
- AIを活用した衝突予測回避システムおよびデジタルアビオニクス
- 促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:システムタイプ別、2022年-2035年
- ACAS IおよびTCAS I
- ACAS IIおよびTCAS II
- ACAS X(XaおよびXu)
- ポータブル衝突回避システム(PCAS)
- FLARM
第6章 市場推計・予測:航空機プラットフォーム別、2022年-2035年
- 固定翼機
- 回転翼機
- 無人航空機(UAV)
第7章 市場推計・予測:コンポーネント別、2022年-2035年
- ハードウェア
- ソフトウェア
- サービス
第8章 市場推計・予測:販売チャネル別、2022年-2035年
- OEM
- アフターマーケット
第9章 市場推計・予測:最終用途別、2022年-2035年
- 商用航空
- 軍事・防衛
- 一般航空
- 特殊任務航空
第10章 市場推計・予測:地域別、2022年-2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第11章 企業プロファイル
- 世界の主要企業
- Honeywell International
- L3Harris Technologies
- Garmin Ltd
- Thales Group
- FLARM Technology
- 地域の主要企業
- 北米
- Lockheed Martin Corporation
- VIAVI Solutions Inc.
- Avidyne Corporation
- FreeFlight Systems
- Sagetech Avionics, Inc.
- Collins Aerospace
- アジア太平洋
- ESEN
- 欧州
- Becker Avionics
- Air Avionics
- Acron Aviation
- 北米
- ニッチプレイヤー・ディスラプター
- uAvionix