


軍用訓練機の市場機会、成長要因、業界動向分析、および2026年~2035年の予測
Military Trainer Aircraft Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2101692
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界の軍用訓練機市場は、2025年に65億米ドルの規模となり、CAGR 4.6%で成長し、2035年までに102億米ドルに達すると推定されています。
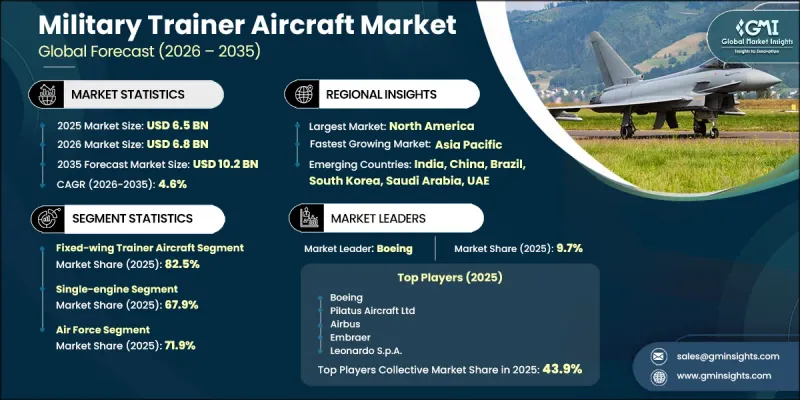
防衛機関がパイロットの即戦力化、航空機隊の近代化、および高度な訓練能力を引き続き優先していることから、軍用訓練機市場は成長を遂げています。防衛インフラへの投資拡大、高度な戦闘機の導入増加、そして熟練した軍用パイロットへの需要の高まりが、次世代の訓練プラットフォームに対する持続的な需要を生み出しています。現代の空軍は、航空機の性能、デジタルシミュレーション、および高度な任務準備能力を組み合わせた統合訓練環境へと、ますます移行しつつあります。戦闘機隊の拡大に伴い、パイロットが配備前に必要な運用スキルを習得できる効果的な訓練システムの必要性も高まっています。さらに、新興の防衛市場や航空能力の向上を図る国々も、市場機会の拡大に寄与しています。軍用航空が進化を続ける中、効率的で信頼性が高く、技術的に先進的な訓練機の需要は引き続き堅調であると予想され、世界の防衛航空分野全体の長期的な成長を支えるものと見込まれます。
| 市場範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 初期市場規模 | 65億米ドル |
| 予測額 | 102億米ドル |
| CAGR | 4.6% |
軍用訓練機市場は、防衛費の増加や、広範な軍事近代化プログラムにおけるパイロット訓練インフラの重要性の高まりにより、引き続き恩恵を受けています。先進的な戦闘機プラットフォームの導入により、ますます複雑化する作戦環境に対応できるパイロットを育成できる、高度な訓練機への需要が高まっています。空軍が能力を拡大するにつれ、高度なジェット訓練機や戦闘機導入訓練プラットフォームは、基礎訓練から作戦準備段階への移行を支援することで、航空訓練プログラムの不可欠な要素となりつつあります。
2025年には、固定翼訓練機セグメントが市場シェアの82.5%を占めました。固定翼プラットフォームは、初期飛行訓練、高度な指導、戦闘機運用への準備など、軍用パイロット育成の複数の段階において依然として不可欠な存在です。現代の航空電子システム、デジタル訓練環境、および高度な任務プロファイルとの互換性により、世界中の空軍における広範な採用が引き続き支えられています。ライフサイクルにおける高い価値、さまざまな推進システム構成にわたる運用上の柔軟性、そして多目的訓練能力への関心の高まりが、このセグメントの支配的な地位をさらに強固なものにしています。
単発エンジンセグメントは、コスト面での優位性、運用面の簡便さ、および幅広い訓練任務への適応性により、2025年には67.9%のシェアを占めました。単発エンジンは、導入コストが低く、整備要件が容易で、効率的な運用性能を備えているため、基礎的なパイロット教育において引き続き広く採用されています。軍が運営する訓練プログラムや外部委託の訓練プログラムの両方を支援できる能力により、先進国および新興国の防衛市場の両方で採用がさらに拡大しています。このセグメントの運用上の柔軟性と手頃な価格は、基礎および中級レベルの訓練要件において、引き続き最適な選択肢となっています。
2025年、北米の軍用訓練機市場は34.7%のシェアを占めました。同地域の主導的な地位は、広範な軍事航空インフラ、パイロット訓練能力への継続的な投資、および訓練機隊の継続的な近代化によって支えられています。また、防衛航空の要件が進化し続ける中、訓練能力の強化と作戦準備態勢の維持が必要とされていることも、需要を後押ししています。地域ごとの調達活動や長期的な訓練近代化プログラムにより、予測期間を通じて市場の継続的な成長が支えられると見込まれています。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 能力の近代化に重点を置いた防衛予算の増加
- 先進戦闘機の導入拡大
- 深刻化するパイロット不足と訓練処理能力の要件
- 統合型トレーニング・エコシステムへの移行
- 新興および中堅の防衛市場からの需要の増加
- 業界の潜在的リスク・課題
- 練習機の導入コストおよびライフサイクルコストの高さ
- 調達サイクルの長期化と規制の複雑さ
- 市場機会
- 次世代の無人およびオプションで有人操縦が可能な訓練機の拡大
- 国境を越えた防衛協力や共同訓練プログラムの増加
- 促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:航空機タイプ別、2022年~2035年
- 固定翼訓練機
- 回転翼訓練機
第6章 市場推計・予測:訓練段階別、2022年~2035年
- 基礎・初級パイロット訓練
- 中級訓練
- 上級・戦闘訓練
- 戦闘機導入訓練(LIFT)
第7章 市場推計・予測:推進タイプ別、2022年~2035年
- ピストンエンジン
- ターボプロップ
- ターボジェットおよびターボファン
- ターボシャフト
- 電気およびハイブリッド電気
第8章 市場推計・予測:エンジン構成別、2022年~2035年
- 単発エンジン
- 双発エンジン
第9章 市場推計・予測:エンドユーザー別、2022年~2035年
- 空軍
- 陸軍航空部隊
- 海軍および海兵隊航空
第10章 市場推計・予測:地域別、2022年~2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第11章 企業プロファイル
- 世界の主要企業
- Boeing
- Pilatus Aircraft Ltd
- Airbus
- Embraer
- Leonardo S.p.A.
- 地域の主要企業
- 北米
- Lockheed Martin
- Northrop Grumman
- Textron
- Sierra Nevada Corporation
- MD Helicopters LLC
- Robinson Helicopter Company
- アジア太平洋
- Hindustan Aeronautics Limited(HAL)
- Korea Aerospace Industries(KAI)
- Guizhou Aircraft Industry Corp(GAIC)-AVIC
- Hongdu Aviation Industry Group(HAIG)-AVIC
- 欧州
- BAE Systems
- Saab AB
- Grob Aircraft SE
- Diamond Aircraft Industries
- Aero Vodochody Aerospace
- Yakovlev/UAC-Rostec
- 北米
- ニッチプレイヤー・ディスラプター
- Calidus LLC
- 発行日
- 発行
- Global Market Insights Inc.
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日