


ウィング・イン・グラウンド(WIG)機市場機会、成長要因、業界動向分析、および2026年~2035年の予測
Wing-In-Ground (WIG) Craft Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2101592
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
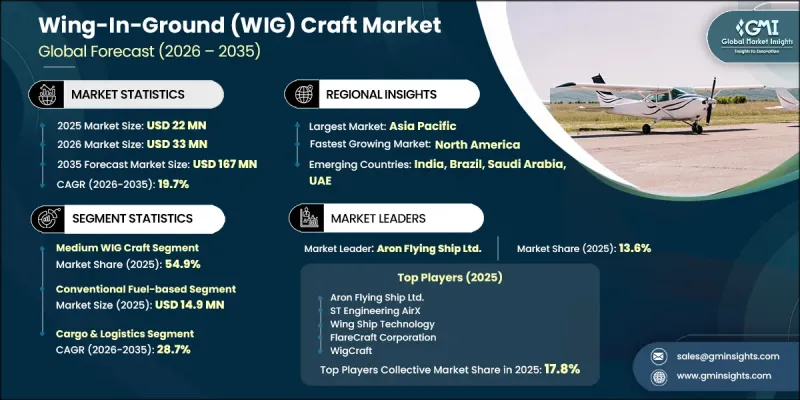
世界のウィング・イン・グラウンド(WIG)機市場は、2025年に2,200万米ドルの規模となり、2035年までにCAGR19.7%で成長し、1億6,700万米ドルに達すると予測されています。
この市場は、沿岸輸送の高速化に対する需要の高まり、海上保安要件の強化、エネルギー効率に優れたモビリティソリューションへの関心の高まり、そして軽量素材や推進技術の継続的な進歩により、勢いを増しています。WIGクラフトは、従来の船舶に比べて運用上の複雑さを抑えつつ、より高速な海上接続を必要とする地域における代替輸送手段として台頭しています。沿岸地域における旅客・貨物の効率的な移動に対するニーズの拡大に加え、防衛機関や民間事業者からの関心の高まりが相まって、メーカーにとって新たなビジネスチャンスが生まれています。複合材料構造、推進効率、および機体設計の進歩により、WIGプラットフォームの性能と商業的実現可能性が向上しています。また、次世代の海洋モビリティソリューションへの投資拡大や、より広範な運用枠組みの整備も、業界にとって追い風となっています。より高速で、より持続可能かつ汎用性の高い輸送システムへの需要が高まるにつれ、予測期間を通じて、WIGクラフトは民間および防衛分野の用途において、より広く受け入れられるものと予想されます。
| 市場の範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 初期市場規模 | 2,200万米ドル |
| 予測額 | 1億6,700万米ドル |
| CAGR | 19.7% |
2025年、中型WIG機セグメントは54.9%のシェアを占めました。このセグメントの主導的地位は、乗客収容能力、航行距離、貨物輸送の柔軟性といった面でバランスの取れた性能に支えられており、商業輸送、海上保安、捜索救助などの用途に適しています。中型プラットフォームは効率性と性能を効果的に兼ね備えており、運航事業者は小型や大型の機体カテゴリーに伴う制約を受けることなく、沿岸部の移動ニーズに対応することが可能です。
2025年、従来型燃料による推進セグメントの市場規模は1,490万米ドルに達しました。このセグメントが主導的な地位を占めているのは、確立された信頼性、拡張された運用能力、そして既存の船舶・航空燃料インフラとの互換性を備えた従来型推進技術によるものです。燃料駆動のWIG艇は、依然として優れた出力重量比と航続距離を提供しており、長距離航行能力と信頼性の高い性能が依然として最優先事項となる用途に適しています。また、既存の給油インフラが利用可能であるため、多額の追加投資の必要性が低減され、短期的な導入において従来型推進システムの継続的な採用が後押しされています。
北米のウィング・イン・グラウンド(WIG)クラフト市場は、2025年に14.1%のシェアを占めました。これは、先進的な海上輸送技術、防衛用途、および商用認証の開発に対する関心の高まりに支えられたものです。同地域は、革新的なモビリティソリューションへの注力と、輸送・海運事業者からの関与の拡大により、引き続き大きな可能性を示しています。先進的なWIG輸送コンセプトへの関心の高まりに加え、インフラ整備の進展や業界の参入拡大が相まって、予測期間中の同地域の市場成長に寄与すると見込まれます。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 沿岸高速輸送への需要の高まり
- 軍事および海上監視用途の拡大
- 燃費効率の高い輸送ソリューションへの注目が高まる
- 観光およびレクリエーション目的の海洋活動の拡大
- 軽量素材および推進システムにおける技術の進歩
- 業界の潜在的リスク・課題
- 初期の開発・商品化コストが高め
- 規制の曖昧さと標準化された認証枠組みの欠如
- 市場機会
- 災害救援および緊急対応ロジスティクスへの統合
- 電気およびハイブリッド推進方式のWIG機の開発
- 促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:クラフトサイズ別、2022年-2035年
- 小型WIG機
- 中型WIG機
- 大型WIG機
第6章 市場推計・予測:推進力別、2022年-2035年
- 従来型燃料ベース
- ハイブリッド
- 完全電動
第7章 市場推計・予測:用途別、2022年-2035年
- 旅客輸送
- 貨物・物流
- 軍事、防衛および捜索救助(SAR)
- 観光・レジャー
第8章 市場推計・予測:エンドユーザー別、2022年-2035年
- 商業事業者
- 防衛・政府機関
第9章 市場推計・予測:地域別、2022年-2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第10章 企業プロファイル
- 世界の主要企業
- Aron Flying Ship Ltd.
- ST Engineering AirX
- Wing Ship Technology
- FlareCraft Corporation
- WigCraft
- 地域の主要企業
- 北米
- REGENT Craft Inc.
- Flying Ship Technologies Corp.
- Pangeacraft
- アジア太平洋
- NAVEE TECH
- 欧州
- Aqualines SAS
- SEAWIG Technologies
- German Slider GmbH
- LowFlight G.E.M
- 北米