


空対地ミサイルの市場機会、成長要因、業界動向分析、および2026年~2035年の予測
Air-to-Ground Missile (AGM) Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2083046
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界の空対地ミサイル市場は、2025年に82億米ドルと評価され、CAGR 7.1%で成長し、2035年までに165億米ドルに達すると推定されています。
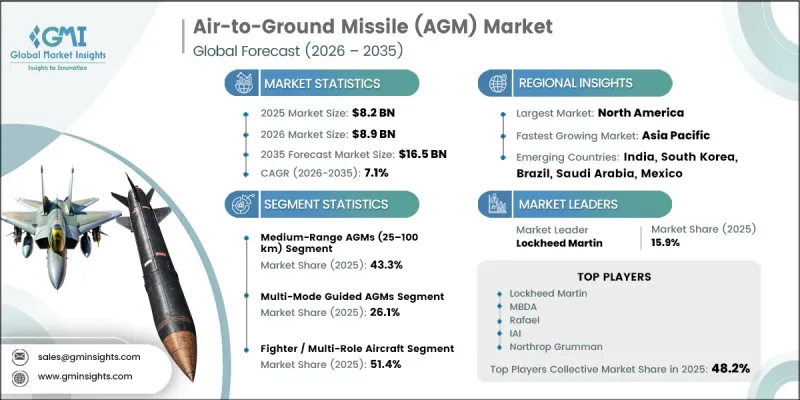
この市場の成長は、高度な精密攻撃能力に対する軍事需要の高まり、戦闘作戦における無人航空機の配備拡大、防衛近代化の取り組みの活発化、および進行中の航空機隊の強化プログラムによって牽引されています。次世代戦闘機や多用途航空プラットフォームの導入により、高度な空対地ミサイルシステムへの需要はさらに高まっています。ミサイルの誘導技術、推進システム、シーカー能力の継続的な向上も、市場の拡大に寄与しています。世界中の防衛機関は、進化する戦場の要件に対応しつつ、作戦上の有効性を高めるため、正確で信頼性が高く、柔軟性のある攻撃ソリューションを優先しています。
| 市場範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 開始時の市場規模 | 82億米ドル |
| 予測額 | 165億米ドル |
| CAGR | 7.1% |
空対地ミサイル市場は、現代の軍事作戦全般において、精密攻撃ソリューションに対する防衛上の需要が高まっていることから、力強い成長を遂げています。地政学的緊張の高まりや複雑な戦闘環境により、任務目標を達成しつつ、意図しない被害を最小限に抑えることができる高精度兵器の重要性が増しています。これらの要因により、防衛部隊の間で調達サイクルの短縮やミサイル在庫の拡充が進んでいます。さらに、無人戦闘航空機(UCAV)の利用拡大は、軽量かつ精密誘導型の空対地ミサイルシステムにさらなる機会を生み出しています。無人プラットフォームは、単なる監視任務の枠を超え、さまざまな作戦環境における攻撃任務にますます統合されつつあります。有人航空機と比較したコスト効率、作戦上の柔軟性、およびリスクの低減により、より多くの国がUCAV(無人戦闘航空機)ベースの攻撃能力への投資を進めています。
中距離空対地ミサイル(25~100 km)セグメントは、2025年に43.3%のシェアを占めました。このセグメントの優位性は、近接航空支援、戦場封鎖、統合防空システムに対する作戦といった用途において、航空機の生存性と任務の柔軟性との間で効果的なバランスを提供できる点に支えられています。これらのミサイルは、有人多用途機と新興の無人プラットフォームの両方に搭載可能であり、さまざまな誘導技術やペイロードの選択肢との互換性を備えています。その運用上の汎用性により、先進的な軍隊だけでなく、コスト重視の調達戦略を採用する防衛プログラムでも採用されており、多様な市場において一貫した需要を支えています。
マルチモード誘導空対地ミサイルセグメントは、2025年に26.1%のシェアを占めました。これは、単一のミサイルプラットフォーム内で、GPS/INS、赤外線画像、半能動レーザーシステムなど、複数の誘導方式を組み合わせることができることに起因しています。この先進的な誘導アプローチにより、電子戦環境、悪天候、複雑な戦場地形といった厳しい条件下でも、確実な目標捕捉と攻撃が可能となります。任務ごとにシステムを変更することなく、静止目標と移動目標の両方を攻撃できる能力により、優先度が高く、時間的制約の厳しい防衛作戦における採用が拡大しています。
2025年、北米の空対地ミサイル市場は34%のシェアを占め、地域別では最大のシェアとなりました。同地域の主導的地位は、主に米国における多額の防衛支出と、多様な作戦環境において高度な精密打撃能力を維持するための継続的な取り組みによって支えられています。米空軍および海軍による調達活動は、高度な空対地ミサイルシステムに対する世界の需要の主要な要因であり続けています。さらに、国際安全保障支援プログラムに関連する継続的な在庫補充の需要が、高度なミサイルソリューションへの需要をさらに高め、地域市場の成長を支えています。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 現代の戦争における精密攻撃能力への需要の高まり
- 次世代戦闘機および多用途プラットフォームの拡大
- 防衛近代化および艦隊更新プログラムの拡大
- 戦闘任務における無人航空機の活用拡大
- 誘導システム、推進システム、シーカーシステムにおける技術的進歩
- 業界の潜在的リスク・課題
- 高度なミサイルシステムの開発・調達コストの高さ
- 厳格な規制の枠組みと輸出管理上の制限
- 市場機会
- 任務計画および目標指定システムへの人工知能の統合
- 極超音速および長距離打撃能力プログラムの拡大
- 促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:ミサイル射程別、2022年-2035年
- 短距離AGM(25 km未満)
- 中距離AGM(25~100 km)
- 長距離/スタンドオフ型AGM(100 km超)
第6章 市場推計・予測:ガイダンス技術別、2022年-2035年
- レーザー誘導式AGM
- 赤外線(IR)/電気光学(EO)誘導式AGM
- レーダー誘導型AGM(対放射型/アクティブレーダーホーミング型)
- GPS/INS誘導型AGM
第7章 市場推計・予測:ローンチプラットフォーム別、2022年-2035年
- 戦闘機/多用途機
- 攻撃ヘリコプター
- 無人航空機(UAV)
- 爆撃機
- 特殊作戦・ガンシップ機
- 海上哨戒機
第8章 市場推計・予測:用途別、2022年-2035年
- 近接航空支援(CAS)
- 航空阻止
- 固定インフラに対する精密攻撃
- 敵防空システムの制圧・破壊(SEAD/DEAD)
- 海上攻撃
第9章 市場推計・予測:地域別、2022年-2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第10章 企業プロファイル
- 世界の主要企業
- Lockheed Martin
- MBDA
- Rafael
- IAI
- Northrop Grumman
- 地域の主要企業
- 北米
- Boeing
- RTX/Raytheon
- アジア太平洋
- Hanwha Aerospace
- LIG Nex1
- BrahMos
- MHI
- 欧州
- BAE Systems
- Saab AB
- KONGSBERG
- Middle East & Africa
- Elbit Systems
- Roketsan
- Denel Dynamics
- 北米