


AIエージェントの市場機会、成長促進要因、産業動向分析、2025年~2034年予測
AI Agents Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1797786
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
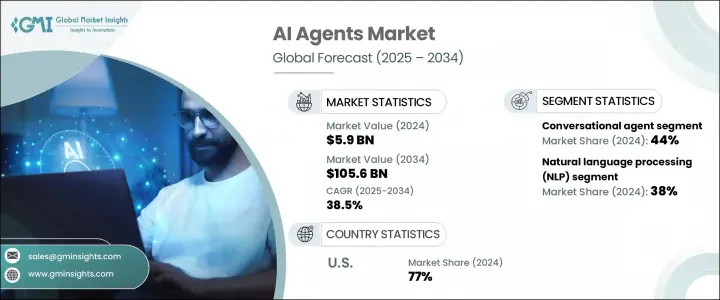
AIエージェントの世界市場規模は、2024年に59億米ドルとなり、CAGR 38.5%で成長し、2034年には1,056億米ドルに達すると予測されています。
この爆発的な成長は、タスクを自律的に処理し、自然言語で対話し、複雑なデジタルエコシステム全体で拡張できるインテリジェントなデジタルソリューションに対する需要の高まりを反映しています。企業がAIエージェントを単なる技術的なツールではないと認識するにつれ、そのトレーニングと配備は戦略的な優先事項へと進化しています。現在では、これらのプラットフォームをより広範な組織の目標に合わせ、従業員とシステムがこれらのエージェントを効果的に活用できるようにする方向にシフトしています。基礎モデル、自然言語理解、AIオーケストレーションの急速な革新により、エージェント・プラットフォームは業界全体の重要なインフラになりつつあります。
かつては技術的な専門分野であったものが、今や組織の必須事項となりつつあります。企業はエージェントを一度だけ導入することから、パフォーマンス、適応性、創造的な問題解決を優先する継続的な学習環境へと移行しつつあります。AI技術が成熟するにつれ、その成功はますます部門を超えたコラボレーションにかかっています。IT、オペレーション、人事、カスタマーエクスペリエンスの各チームを横断的に統合することが、AIエージェントの価値を最大化するために不可欠です。トレーニングプログラムは、実践的でシナリオ主導の学習を提供することに重点を置き、世界に拡大しています。このような取り組みは、さまざまな職務におけるスキルアップを支援し、長期的なAI導入に向けた組織の準備に役立ちます。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 59億米ドル |
| 予測金額 | 1,056億米ドル |
| CAGR | 38.5% |
エージェントタイプ別に、市場は会話型エージェント、自律型エージェント、具現化AIエージェント、マルチエージェントシステム、タスク実行エージェントに分類されます。このうち、会話型エージェントは2024年に約44%の最大市場シェアを占め、2034年まで41%以上のCAGRで成長すると予測されています。人間の会話をシミュレートするように設計されたこれらのエージェントは、顧客サポート、従業員の入社手続き、ナレッジ管理などの機能で、あらゆる分野で広く利用されています。企業は、文脈の理解と意図の認識によって大量の問い合わせを処理できるエージェントを好んでいます。構造化されたモジュールは、継続的な学習サイクルを通じて、ダイアログフロー、感情検出、ユーザーエンゲージメントを強化します。
AIエージェント市場は、テクノロジーに基づき、自然言語処理(NLP)、機械学習(ML)とディープラーニング、強化学習(RL)、コンピュータビジョン、音声認識と生成、大規模言語モデル(LLM)にセグメント化されます。このうち、NLPは2024年に38%のシェアで首位に立ち、2025年から2034年にかけて43%以上のCAGRで拡大すると予想されています。NLPの成長の原動力は、複数の言語や方言にわたる人間の言語を理解し、処理し、対応するAIシステムの必要性です。その機能は、人間と機械の対話を強化し、非構造化テキストから意味を抽出し、文書化プロセスを自動化するために、金融、ヘルスケア、教育、小売などの分野でますます採用されるようになっています。
導入形態に関しては、市場はクラウドベース、オンプレミス、エッジコンピューティング統合に区分されます。クラウドベースの展開が主流であり、成長を続けています。これは、変化するビジネス要件に適応できる拡張性と柔軟性のあるソリューションへのニーズが原動力となっています。このモデルにより、企業は地域、部門、規制環境にまたがってAIエージェントを迅速に展開することができます。集中管理、迅速なアップデート、既存の企業システムとのシームレスな統合が可能です。クラウドインフラストラクチャは、継続的なトレーニングやエージェントの監視もサポートし、チームの効率的なコラボレーションとイノベーションの迅速化を支援します。
地域別では、2024年の北米AIエージェント市場で米国が最も高いシェアを占め、貢献率は約77%、売上高は約22億米ドルでした。先進的なクラウドインフラの強力なプレゼンス、広範な企業AI統合、イノベーション主導のエコシステムにより、米国はこの分野における世界リーダーとなっています。この国の大規模で多様なユーザーベースは、インテリジェントなコミュニケーションから自動化されたオペレーション、データ駆動型の意思決定まで、あらゆることにAIを搭載したエージェントを積極的に活用しています。
AIエージェントの状況を形成している主要企業には、Microsoft、OpenAI、Google、Anthropic、UiPath、IBM(Watson)、NVIDIA、Amazon、Meta、Automation Anywhereなどがあります。これらのプレーヤーは、進化するビジネス需要に対応するため、プラットフォーム開発、ユーザートレーニング、デプロイメントテクノロジーに多額の投資を行っています。調査と製品革新に注力することで、AIエージェントが実際の企業環境でできることの限界を押し広げ続けています。
目次
第1章 調査手法
- 市場の範囲と定義
- 調査デザイン
- 調査アプローチ
- データ収集方法
- データマイニングソース
- 世界
- 地域/国
- 基本推定と計算
- 基準年計算
- 市場予測の主な動向
- 1次調査と検証
- 一次情報
- 予測モデル
- 調査の前提と限界
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- サプライヤーの情勢
- 利益率分析
- コスト構造
- 各段階での付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 顧客サービスにおける自動化の需要増加
- 自然言語処理(NLP)と大規模言語モデルの進歩
- クラウドコンピューティングとAI-as-a-Serviceの導入拡大
- 新興技術との統合
- 規制支援とデジタル変革イニシアチブ
- 業界の潜在的リスク&課題
- 文脈の理解と正確性の欠如
- 初期導入コストが高め
- 市場機会
- コード不要のエージェントビルダートレーニング
- エンタープライズエージェントガバナンスモジュール
- エッジデバイスおよびIoTデバイスとの統合
- 身体性と身体性の進歩AIエージェント
- 促進要因
- 成長可能性分析
- 規制情勢
- 北米
- 欧州
- アジア太平洋地域
- ラテンアメリカ
- 中東・アフリカ
- ポーター分析
- PESTEL分析
- テクノロジーとイノベーションの情勢
- エージェントAIアーキテクチャの進化
- 大規模言語モデルの統合
- 自律的な意思決定能力
- 特許分析
- 持続可能性と環境側面
- 持続可能な慣行
- 廃棄物削減戦略
- 生産におけるエネルギー効率
- 環境に優しい取り組み
- カーボンフットプリントの考慮
- ユースケース
- 最良のシナリオ
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 北米
- 欧州
- アジア太平洋地域
- ラテンアメリカ航空
- 中東・アフリカ
- 主要市場企業の競合分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
- 主な発展
- 合併と買収
- パートナーシップとコラボレーション
- 新製品の発売
- 拡張計画と資金調達
第5章 市場推計・予測:エージェント別、2021-2034
- 主要動向
- 会話エージェント
- 自律エージェント
- 具現化されたAIエージェント
- マルチエージェントシステム
- タスク実行エージェント
第6章 市場推計・予測:技術別、2021-2034
- 主要動向
- 自然言語処理(NLP)
- 機械学習(ML)とディープラーニング
- 強化学習(RL)
- コンピュータービジョン
- 音声認識と生成
- 大規模言語モデル(LLM)
第7章 市場推計・予測:展開モード別、2021-2034
- 主要動向
- クラウドベース
- オンプレミス
- エッジコンピューティングの統合
第8章 市場推計・予測:用途別、2021-2034
- 主要動向
- カスタマーサービスの自動化
- プロセス自動化
- パーソナルアシスタント
- ヘルスケア
- 教育とEラーニング
- ファイナンス
- eコマースと小売
- メディア&エンターテイメント
- サイバーセキュリティ
- 自律走行車とロボット工学
第9章 市場推計・予測:最終用途別、2021-2034
- 主要動向
- ヘルスケアとライフサイエンス
- 銀行、金融サービス、保険(BFSI)
- 小売および消費財
- 製造業と自動車
- テクノロジーと通信
- 政府および公共部門
- 教育と調査
- メディアとエンターテイメント
第10章 市場推計・予測:地域別、2021-2034
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- フィリピン
- ベトナム
- インドネシア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
第11章 企業プロファイル
- Adept AI
- Amazon
- Anthropic
- Apple
- Automation Anywhere
- Baidu
- Character.ai
- Cognigy
- Hugging Face
- IBM(Watson)
- Inflection AI
- Meta
- Microsoft
- NVIDIA
- OpenAI
- Replika
- Runway
- UiPath
- xAI



