


炭化ハフニウムの市場機会、成長促進要因、産業動向分析、2025~2034年予測
Hafnium Carbide Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034

- 発行日
- ページ情報
- 英文 235 Pages
- 納期
- 2~3営業日
- 商品コード
- 1750458
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
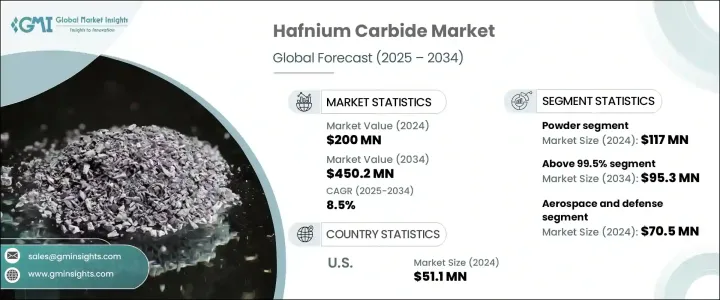
炭化ハフニウムの世界市場は、2024年には2億米ドルと評価され、2034年には4億5,020万米ドルに達するまでCAGR 8.5%で成長すると予測されています。
炭化ハフニウムの需要は、極限条件下での顕著な機械的、熱的、電気的性能により上昇を続けています。炭化ハフニウムの融点は3958℃と非常に高く、現代工学において最も耐熱性の高い材料として知られています。その過酷な環境下での堅牢性により、最大限の耐熱性、耐摩耗性、構造的完全性を必要とする産業での利用価値が高まっています。防衛、エネルギー、半導体、材料工学などの市場では、その高度な特性から炭化ハフニウムが急速に採用されています。
このような採用の急増は、化学的に不活性であり、腐食性環境や高圧環境でも安定した状態を維持できることに起因しています。炭化ハフニウムは、その優れた硬度と高温特性により、次世代技術に適した素材としての道を切り拓いています。その役割は、機械的強度、耐久性、熱伝導性が譲れない用途で特に顕著です。技術の進歩に伴い、炭化ハフニウムは、厳しい使用条件下での信頼性を最優先する重要な分野で勢いを増しています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 2億米ドル |
| 予測金額 | 4億5,020万米ドル |
| CAGR | 8.5% |
2024年には、パウダー形態が市場を独占し、総シェアの58.5%を占め、金額は1億1,700万米ドルに達します。炭化ハフニウム粉体への嗜好の高まりは、その柔軟性と、高温で作動する構造複合材やコーティングを含む複雑なシステムへの統合のしやすさに起因しています。粉末ベースの炭化ハフニウムの適応性は、付加製造や表面治療への使用を後押ししています。一方、ハイテク環境における薄膜蒸着や精密微細加工技術を支える材料として、電子・半導体分野の需要も着実に伸びています。
2024年には、航空宇宙・防衛分野が市場の大部分を占め、7,050万米ドルを生み出し、35.3%のシェアを獲得しました。極度の熱負荷や機械的ストレスに耐える比類のない能力を持つ炭化ハフニウムは、高速車両や高度な保護システムの重要部品として引き続き支持されています。さらに、セラミック分野では、切削工具や構造要素などの製造部品における強度と耐摩耗性により、この材料の使用が拡大しています。
米国の炭化ハフニウム市場は2024年に5,110万米ドルを生み出し、2034年までのCAGR成長率は9%と予測されています。この拡大には、ミッションクリティカルな分野における超高温セラミック需要の急増が寄与しています。航空宇宙および防衛プログラムが材料性能の限界を押し広げるにつれて、炭化ハフニウムは極度の熱および機械的ストレスに耐える能力でますます支持されています。軍事グレードのシステムでは、高度な熱保護や推進部品に採用されています。同時に、半導体産業では、炭化ハフニウムを薄膜技術やマイクロエレクトロニクス構造に組み込んでいます。
炭化ハフニウム世界市場の主要企業は、市場での存在感を高めるため、技術強化、サプライチェーンの最適化、的を絞ったパートナーシップに注力しています。MerckとEreztechは、より良い製品性能を実現するために、純度レベルの向上と粒度制御の精緻化を進めています。アメリカン・エレメンツとアドバンスト・エンジニアリング・マテリアルは、材料のカスタマイズに投資し、高温材料のポートフォリオを拡大しています。湖南華為技術(Huawei Jingcheng Material Technology)は、販売網を構築し、航空宇宙およびエレクトロニクスの顧客との関係を強化しています。これらの企業は共に、高温および精密用途における需要の増加に対応し、高度に専門化した市場セグメントにおける足場を強化しようとしています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- バリューチェーンに影響を与える要因
- 利益率分析
- ディスラプション
- 将来の展望
- 製造業者
- 販売代理店
- トランプ政権による関税への影響
- 貿易への影響
- 貿易量の混乱
- 報復措置
- 業界への影響
- 供給側の影響(原材料)
- 主要原材料の価格変動
- サプライチェーン構造
- 生産コストへの影響
- 供給側の影響(原材料)
- 需要側の影響(販売価格)
- 最終市場への価格伝達
- 市場シェアの動向
- 消費者の反応パターン
- 影響を受ける主要企業
- 戦略的な業界対応
- サプライチェーンの再構成
- 価格設定と製品戦略
- 政策関与
- 展望と今後の検討事項
- 貿易への影響
- 貿易統計(HSコード)
- 主要輸出国、2021-2024
- 主要輸入国、2021-2024
注:上記の貿易統計は主要国についてのみ提供されます
- サプライヤーの情勢
- 利益率分析
- 主なニュースと取り組み
- 規制情勢
- 影響要因
- 促進要因
- 航空宇宙および防衛分野のアプリケーションの増加
- 高温用途の需要増加
- 半導体産業の進歩
- 原子力エネルギー分野での採用増加
- 業界の潜在的リスク&課題
- 高い生産コスト
- 原材料の入手が限られている
- 複雑な製造プロセス
- 代替材料の競合
- 促進要因
- 市場機会
- 再生可能エネルギーにおける新たな応用
- 積層造形の進歩
- ナノ複合材料の研究開発
- 新興国における需要の増加
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
第5章 市場推計・予測:製品タイプ別、2021-2034
- 主要動向
- 粉
- スパッタリングターゲット
- 顆粒
- その他
第6章 市場推計・予測:純度別、2021-2034
- 主要動向
- 99%未満
- 99%~99.5%
- 99.5%以上
第7章 市場推計・予測:用途別、2021-2034
- 主要動向
- 航空宇宙および防衛
- セラミック
- エレクトロニクスおよび半導体
- 原子力エネルギー
- 産業
- その他
第8章 市場推計・予測:地域別、2021-2034
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
第9章 企業プロファイル
- Advanced Engineering Materials
- American Elements
- Ereztech
- Hunan Huawei Jingcheng Material Technology
- Merck
- Nanografi Advanced Materials
- Otto Chemie
- Pacific Particulate Materials
- Stanford Advanced Materials
- Starsky international holdings
- 発行日
- 発行
- Global Market Insights Inc.
- ページ情報
- 英文 235 Pages
- 納期
- 2~3営業日


