


電子飛行計器システムの市場機会、成長促進要因、産業動向分析、2025~2034年予測
Electronic Flight Instrument System Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 1750297
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
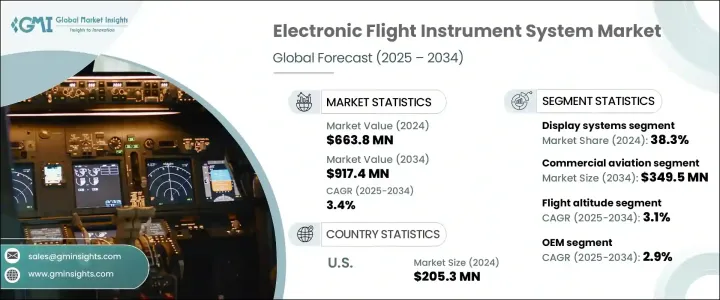
世界の電子飛行計器システム市場は、2024年には6億6,380万米ドルと評価され、民間航空機納入の急増、世界の航空旅行の増加、航空会社の機材更新の着実な増加により、CAGR 3.4%で成長し、2034年には9億1,740万米ドルに達すると予測されています。
航空交通量が増加し、運航会社が安全性と運航精度を優先するにつれて、リアルタイムで統合されたフライトデータへの需要が、新造機と改修機の両方でEFISの採用に寄与しています。これらのシステムは、飛行計画、燃料使用量、ナビゲーションを合理化し、より効率的で安全な運航を求める航空業界の動きに合致しています。
しかし、米国が航空宇宙・航空電子機器部品に課した関税により、市場は一時的な逆風に直面しました。この措置は国内メーカーのコストを大幅に引き上げ、サプライチェーンを混乱させ、最先端のフライトシステムの統合を遅らせました。一部のサプライヤーは、関税の影響を打ち消すために生産を現地化することで対応しましたが、価格設定と部品入手の不確実性により、民間部門と防衛部門の両方で短期的な市場減速につながりました。こうした課題にもかかわらず、航空利害関係者は引き続き航空電子機器のアップグレードを優先しており、特に進化する規制要件や安全義務に準拠したアップグレードを優先しています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024年 |
| 予測年 | 2025~2034年 |
| 開始金額 | 6億6,380万米ドル |
| 予測金額 | 9億1,740万米ドル |
| CAGR | 3.4% |
コンポーネント別で、コントロールパネルセグメントは2025~2034年のCAGRが4.6%でした。高解像度のタッチスクリーンディスプレイ、再構成可能なレイアウト、モジュール式のハードウェア設計などの進歩により、コックピットの人間工学が向上し、パイロットのワークフローが合理化されています。これらのシステムは、リアルタイムのデータ統合やシームレスなインターフェイスのカスタマイズを可能にし、ミッションプロファイルや航空機のカテゴリーに対応しています。スマートアビオニクススイートおよび次世代飛行管理システムとの互換性の向上により、柔軟性と効率性が求められる多目的航空機での採用が特に促進されます。
民間航空分野は、2034年までに3億4,950万米ドルの売上が見込まれています。航空会社は、レガシーシステムを、リアルタイムの気象データ、高度な地形マッピング、交通の可視化をサポートする次世代EFISに置き換えつつあります。さらに、コスト効率への取り組みや燃料の最適化が、老朽化した航空機の改修を促しています。多くの航空会社は、安全マージンを改善し、飛行中にリアルタイムの洞察を提供する予測分析対応システムに移行しています。
米国は電子飛行計器システム(EFIS)の技術革新が牽引し、2024年の市場規模は2億530万米ドルとなりました。大規模な民間航空機改修プログラムと戦略的防衛アップグレードの組み合わせがこの分野の成長に寄与しています。政府主導の取り組みにより、状況認識、サイバー耐性、自律機能が強化され、デジタルコックピットソリューションへの投資が促進されます。
世界の電子飛行計器システム市場の主要企業には、BAE Systems、Aspen Avionics、Avidyne Corporation、Garmin、Genesys Aerosystems、Dynon Avionicsなどがあります。Dynon Avionics、Genesys Aerosystems、Avidyne Corporation、Garmin、Aspen Avionics、BAE Systemsなど、電子飛行計器システム市場で事業を展開する企業は、世界な事業展開を強化するためにいくつかの重要な戦略を採用しています。その多くは、有人および無人航空機をサポートするAI統合型およびモジュール型のEFISプラットフォームを構築するための研究開発に投資しています。OEMや規制機関とのコラボレーションは、進化する航空規格へのコンプライアンスの合理化に役立っています。メーカー各社は、カスタマイズ可能なインターフェースやタッチスクリーンパネルなど、ユーザー中心のイノベーションに注力し、民間、軍事、一般航空の各分野の需要に応えています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- トランプ政権の関税分析
- 貿易への影響
- 貿易量の混乱
- 報復措置
- 業界への影響
- 供給側の影響(原材料)
- 主要原材料の価格変動
- サプライチェーンの再構築
- 生産コストへの影響
- 需要側の影響(販売価格)
- 最終市場への価格伝達
- 市場シェアの動向
- 消費者の反応パターン
- 供給側の影響(原材料)
- 影響を受ける主要企業
- 戦略的な業界対応
- サプライチェーンの再構成
- 価格設定と製品戦略
- 政策関与
- 展望と今後の検討事項
- 貿易への影響
- 業界への影響要因
- 促進要因
- 次世代航空機における先進的な航空電子機器の需要増加
- 民間航空機の納入と機体数の増加
- 航空旅客数の増加と航空会社の運航効率
- 統合航空電子機器アーキテクチャの採用増加
- 拡大する軍事・防衛航空部門
- 業界の潜在的リスク&課題
- 高額な初期投資と改修コスト
- 既存の航空電子機器システムとの複雑な統合
- 促進要因
- 成長可能性分析
- 規制情勢
- テクノロジーの情勢
- 将来の市場動向
- ギャップ分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 主要市場企業の競合分析
- 競合ポジショニングマトリックス
- 戦略ダッシュボード
第5章 市場推計・予測:コンポーネント別、2021~2034年
- 主要動向
- ディスプレイシステム
- コントロールパネル
- 処理システム
- その他
第6章 市場推計・予測:プラットフォーム別、2021~2034年
- 主要動向
- 民間航空
- ナローボディ機
- ワイドボディ機
- リージョナルジェット機
- 軍事航空
- 戦闘機
- 輸送機および偵察機
- 軍用ヘリコプター
- ビジネスおよび一般航空
- 無人航空機(UAV)
第7章 市場推計・予測:用途別、2021~2034年
- 主要動向
- 飛行高度
- ナビゲーション
- 情報管理
- エンジン監視
- その他
第8章 市場推計・予測:最終用途別、2021~2034年
- 主要動向
- OEM(オリジナル機器メーカー)
- アフターマーケット(MROおよび航空電子機器アップグレード)
第9章 市場推計・予測:地域別、2021~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
第10章 企業プロファイル
- Aspen Avionics
- Avidyne Corporation
- BAE Systems
- Dynon Avionics
- Garmin
- Genesys Aerosystems
- Honeywell International
- Kanardia
- L3Harris Technologies
- LPP SRO
- Meggitt
- MGL Avionics
- Taskem Corporation
- Thales
- Universal Avionics



