


ルート最適化ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Route Optimization Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124333
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
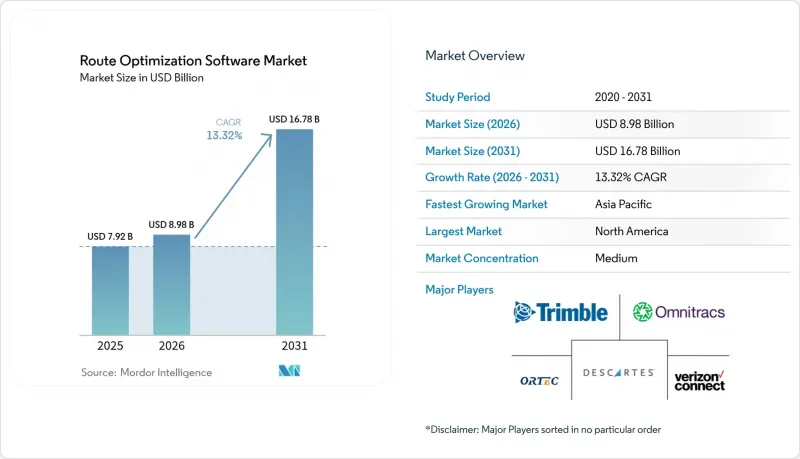
Mordor Intelligenceによると、ルート最適化ソフトウェアの市場規模は2025年に79億2,000万米ドルと評価され、2026年の89億8,000万米ドルから2031年までに167億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは13.32%となる見込みです。
本レポートは、ソリューション構成要素(ソフトウェアプラットフォームおよびサービス)、エンドユーザー業種(オンデマンド食品配達、小売・FMCGなど)、組織規模(中小企業および大企業)、導入形態(クラウドおよびオンプレミス)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のルート最適化ソフトウェア市場の動向と洞察
Eコマース小包取扱量の爆発的な増加
Eコマースの小包取扱数は年間数十億個規模にまで急増し、従来のハブ・アンド・スポーク型モデルを崩壊させ、ソフトウェアプロバイダーに対し、限られた時間枠内で数百万もの動的な配送先を処理することを余儀なくしています。アマゾンだけでも2024年に50億個以上の小包を処理しており、在庫の近接性、マイクロフルフィルメントセンターの立地、およびリアルタイムの交通予測を巧みに調整するアルゴリズムの必要性が浮き彫りになっています。高密度な都市部での配送には、過去の需要、気象、ドライバーの行動データに基づいてルートを事前に最適化できる機械学習エンジンが不可欠となっています。小売業者がオムニチャネルサービスや当日配送の約束を拡大する中、ミリ秒単位での再計算ができないプラットフォームは、その存在意義を失いつつあります。
ギグエコノミーの配送車両群に向けた5Gを活用したリアルタイム最適化
5Gとマルチアクセス・エッジ・コンピューティング(MAEC)によるミリ秒単位の低遅延により、バッチ処理型のスケジューリングが継続的な最適化へと変化します。フードデリバリープラットフォームは、注文が急増したり交通渋滞が発生したりした際、ローカルネットワークのエッジを活用して即座にルートを再計算します。エッジノードにより、往復の計算時間が1~10ミリ秒に短縮されるため、ドライバーは次の信号に差し掛かる前に、更新された配達順序を受け取ることができます。サービス範囲は依然として都市中心であるため、全国展開が成熟するまでは、地方の車両群ではその恩恵を十分に受けられません。
クラウドソーシング型運転データセットにおける複雑なデータ権利
GDPRや類似の法令により、機械学習パイプラインで利用可能な行動データの量と詳細度が制限されています。ソフトウェアベンダーは、同意管理、データリネージの追跡、および選択的削除のワークフローを組み込む必要があり、これによりコンプライアンスのオーバーヘッドが増大しています。専任の法務チームを持たない中小ベンダーは、国境を越えた事業拡大の障壁に直面しており、資金力のあるプレーヤーがコンプライアンスコストを吸収するにつれて、市場の集中化が進んでいます。
セグメント分析
ソフトウェアプラットフォームは、2025年のルート最適化ソフトウェア市場において62.15%のシェアを維持しており、これは自動配車システムの基盤としての役割を反映しています。コンサルティングおよび統合サービスは、絶対値では小さいもの、企業がマルチベンダーのIT環境や変更管理の課題に直面する中、CAGR14.08%で成長しています。導入業者は、ソフトウェアが約束するコスト削減効果を実現するために、倉庫のワークフロー、輸送管理システムのインターフェース、およびCRM通知の再設計を行っています。ベンダーは、プロセスの再設計を伴わないプラットフォームの導入では、配送コストの2桁の削減を達成することは稀であることを認識し、アドバイザリー業務をパッケージ化することを増やしています。
また、企業は、パイロット地区を超えて配送車両が拡大するにつれて重要となる、継続的なモデル調整、ベンチマーク、およびエッジケースの例外処理についても、サービスチームに依存しています。その結果、継続的な「最適化・アズ・ア・サービス(Optimization-as-a-Service)」契約が永久ライセンスの需要を食いつぶしており、プロバイダーの収益源を安定させています。ルート最適化ソフトウェア市場のうち、プロフェッショナル・サービスに割り当てられる市場規模は、2031年までに47億2,000万米ドルを超えると予想されており、成果ベースの協業モデルへの移行を示唆しています。
小売およびFMCG(日用消費財)サプライヤーが収益の大部分を占めていましたが、30分以内の配達を約束することが競合上の基準となるにつれ、オンデマンドの食品配達市場がCAGR15.03%で拡大しています。食事配達車両に関連するルート最適化ソフトウェアの市場規模は、動的な配達員プールや、リアルタイムでの再計算を必要とする生鮮食品の積荷に後押しされ、2031年までに23億2,000万米ドルを超える見込みです。アルゴリズムは数分ごとにルートを再最適化し、熱損失の制約と厨房の処理能力のバランスを取る必要があります。
フィールドサービス、ヘルスケア、配車サービスでは、それぞれに特化した制約ライブラリ、医薬品の温度監視、技術者のスキルマッチング、あるいはドライバーの再配置モデルなどが求められます。このような垂直統合の進展により、ベンダーは「万能型」のエンジンではなくプラグインのリリースを迫られており、プラットフォームの市場構造は細分化される一方で、専門的なニッチ市場における総潜在価値(TAV)は向上しています。
地域別分析
北米は2025年の収益の38.05%を占め、eコマースの成熟と深刻なドライバー不足に支えられ、アルゴリズムによる走行距離の削減が極めて重要となっています。アマゾンの独自システムは競合他社に波及するベンチマークを確立しており、カナダは国境を越えるモジュールを活用してNAFTA回廊の同期を図っています。メキシコにおける製造業の回復は、産業クラスター全体での空走距離を最小限に抑える、入出荷バランス調整アルゴリズムを推進しています。データ共有に対する地域の規制姿勢は比較的寛容なままであり、これにより、ドライバーの運転行動に関するトレーニングや燃料節約ダッシュボードの迅速な導入が可能となっています。
アジア太平洋地域は最も急速に拡大している市場であり、大都市の渋滞や政府主導のデジタル物流計画に支えられ、CAGR 14.82%を記録しています。インドのULIPは、500社以上の運送業者間で標準化されたデータパイプを確立し、小規模な運送会社でも、独自のシステム統合を行うことなく、共有された最適化エンジンを活用できるようにしています。中国の5Gが網羅された大都市圏では、食料品や小包の配送車両群に対して1秒未満での経路再計算が可能となっており、一方、日本の「2024年問題」による時間外労働の上限規制により、運転手の労働時間が制限される中でも貨物流通を維持するために生産性の飛躍的な向上が求められています。東南アジアの成長は、スマートフォンを主体とした商取引、クラウドの普及、そして港湾物流の連携を必要とする輸出志向型製造業ゾーンの台頭によって支えられています。
欧州では、環境規制を背景に着実な普及が進んでいます。250以上の都市に広がる低排出ゾーンでは、時間枠や積載量の制限が課されており、これらを経済的に満たせるのはAIを活用したルート最適化のみです。EUのデジタル輸送・物流フォーラムは、国境を越える貨物輸送のコンプライアンスコストを削減する、標準化されたAPIを公開しています。しかし、GDPRの厳格な同意ルールにより、クラウドソーシングによるテレメトリの利用が制限されており、ベンダー各社はフェデレーテッド最適化や差分マスキングといった、プライバシーを保護する学習技術の先駆的な開発を迫られています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの小包取扱量の爆発的な増加
- 都市部の低排出ガス区域における運転支援システムの導入義務化
- 5Gを活用したギグエコノミー向け車両群のリアルタイム最適化
- テレマティクスとAIを活用したルートエンジンの融合
- 中小企業導入者のTCOを低減するダイナミック・プライシング・モデル
- 各国のスマートロジスティクス・プログラム(例:EUのDTLF、インドのULIPなど)
- 市場抑制要因
- クラウドソーシングによる運転データセットにおける複雑なデータ権利
- 過密な配達スケジュールに対するドライバーからの反発
- 新興市場の農村部ネットワークにおける地図精度の限界
- 断片化されたラストマイル規制がコンプライアンスコストを押し上げている
- 業界バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューション構成要素別
- ソフトウェアプラットフォーム
- サービス
- エンドユーザー業界別
- オンデマンド食品配達
- 小売およびFMCG
- フィールドサービス
- ライドヘイリングおよびタクシーサービス
- 医療・医薬品
- その他のエンドユーザー業界
- 組織の規模別
- 中小企業
- 大企業
- 展開モード別
- クラウド
- オンプレミス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- シンガポール
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Trimble Inc.
- Verizon Connect Solutions Inc.
- The Descartes Systems Group Inc.
- Omnitracs LLC
- ORTEC B.V.
- ESRI Global Inc.
- Caliper Corporation
- PTV Planung Transport Verkehr GmbH
- Paragon Software Systems PLC
- Microlise Group PLC
- Route4Me LLC
- Routific Solutions Inc.
- InsightGeeks Solutions Pvt. Ltd(TrackoBit)
- WorkWave LLC
- Wise Systems Inc.
- Bringg Delivery Technologies Ltd.
- FarEye Technologies Pvt. Ltd.
- Locus.sh(Marble Automation Pvt. Ltd.)
- OptimoRoute Inc.
- Mapbox Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


