


分散型太陽光発電-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Distributed Solar Power Generation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日
- 商品コード
- 1637824
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
分散型太陽光発電市場規模は2025年に1,601億6,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは6.97%で、2030年には2,243億1,000万米ドルに達すると予測されます。
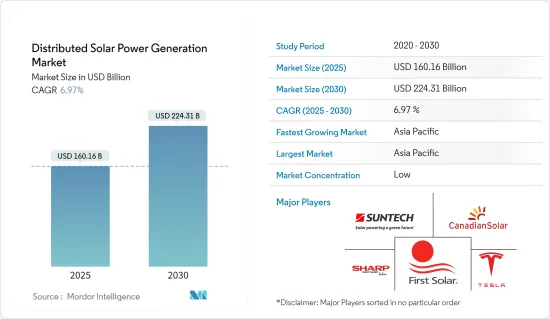
市場は2020年のCOVID-19によってマイナスの影響を受けました。現在、市場はパンデミック以前の水準に達しています。
主要ハイライト
- 中期的には、環境問題への関心の高まりと、ソーラーパネル設置に対する優遇措置や税制上の優遇措置に関する政府の施策、送電網拡大の高コストも、調査対象市場の成長を促進すると予想されます。
- 一方、分散型ソーラーが主電源として機能しないことは、市場の成長にマイナスの影響を与える可能性があり、市場の主要抑制要因の1つとなっています。
- 製造が容易で高効率、優れた半導体挙動を示すペロブスカイト型太陽電池のような技術の進歩は、予測期間中に成長機会をもたらすと期待されています。
- アジア太平洋が市場を独占しており、予測期間中のCAGRも最も高くなりそうです。成長の主因は、環境問題への関心の高まりを背景に、中国やインドといった国々からの需要が大半を占めていることです。
分散型太陽光発電市場の動向
太陽光発電システムの価格低下と設置コストが市場を牽引する見込み
- 過去10年間で、太陽光発電パネルの平均コストは世界中で90%近く低下しました。その他の部品価格も2011年以降大幅に下落しており、分散型と実用規模の太陽光発電の平準化電気料金(LCOE)を引き下げています。
- 技術経済的な要因と地政学的な要因が重なり、太陽光発電パネルの価格は若干下がると推定されます。それでも予測期間中、太陽光発電パネルの価格は下がり続けると考えられます。
- 米国国立再生可能エネルギーラボ(NREL)によると、2010年以降、米国では住宅用、商業用屋上、公共施設規模の太陽光発電システムのコストがそれぞれ64%、69%、82%低下しています。欧州と米国におけるソーラーパネル価格の下落が主要原因です。このシナリオは市場にプラスの影響を与え、これらの地域のソーラーパネル需要を促進します。
- 価格下落により、多くの住宅・商業消費者がエネルギーコストと回収時間を削減するために屋上太陽光発電システムを選択しました。さらに、2020年まで太陽光発電モジュールの価格は約90%下落しました。しかし、2021年には一変し、過去10年間で初めて価格が18%も大幅に上昇しました。
- 米国立再生可能エネルギーラボ(NREL)によると、2022年第2四半期のMono C-Si太陽電池モジュールの平均販売価格は0.25ドル/ワットで、2022年第1四半期の0.26ドル/ワットを下回りました。モジュール価格の下落により、分散型太陽光発電の需要が高まっている
- こうした高度にモジュール化された技術の産業化は、規模の経済や、製造プロセスの改善や競合サプライチェーンとの競争激化から、目覚ましい利益をもたらしています。太陽光発電システムのコストが全体的に低下しているのは、ドイツのような国々で効果的な固定価格買取制度が実施されていることにも起因しています。
- 太陽光発電のコスト低下とバッテリーのコスト低下は、近年の分散型太陽エネルギー市場の大きな促進要因となっています。この動向は予測期間中も続くと予想されます。
- リチウムイオン電池の価格は、2010年の1,000米ドル/kWhから2021年には132米ドル/kWhへと、86%以上下落しています。
- このように、電池と太陽光発電モジュールの費用対効果の改善は、予測期間中、分散型太陽エネルギー市場に利益をもたらすと考えられます。
アジア太平洋が市場を独占する見込み
- アジア太平洋は、2022年の分散型太陽光発電市場を独占しており、今後数年間もその支配力を維持すると予想されます。同地域は、分散型エネルギーシステム(DES)、特にオフグリッドソーラーや住宅用太陽光発電の拡大に大きな可能性を秘めています。送電網インフラの非効率性、電力供給不足、分散型技術の拡大性が、この地域、特に中国とインドでの展開に道を開いています。
- 中国では、経済成長と都市化により電力需要が増加しています。2015年以降、同国の電力需要は年間7%増加しています。2022年の電力需要は3.6%増加し、8,637TWhに達します。
- 国際再生可能エネルギー機関(International Renewable Energy Agency)によると、2022年の中国の太陽光発電の総設備容量は約3,924.4GWで、2021年に比べ28%増加しました。中国国家能源局(NEA)によると、2023年1月と2月に新たに設置された太陽光発電容量は2,023万kWで、中国の太陽光発電設備は413万kWを超えました。
- 中国はかなり以前から、住宅や商業施設のエンドユーザーに屋上ソーラーパネルの設置を奨励し、分散型太陽光発電の増加に注力してきました。
- シンガポールの太陽光発電容量はここ数年で増加しています。国際再生可能エネルギー機関によると、シンガポールの太陽光発電設備容量は2022年に572MWに達し、2021年比で15%の伸びを記録しました。さらに同国は、2030年までに少なくとも2GWpの太陽光発電を行うことを目指しています。
- インドも分散型太陽光発電の開発が顕著なアジア太平洋諸国のひとつです。インドの太陽光発電の累積設備容量は約62.8GWに達し、2022年には約13GWが追加されます。
- 新・再生可能エネルギー省は、屋上太陽光発電システムの導入を加速させるため、Rooftop Solar Programme Phase-IIを実施しています。この計画では、住宅部門に対して最大4GWの太陽光屋根上容量を資金援助します。また、前年度よりも増加した実績に対してインセンティブを与える規定もあります。
- 以上のことから、予測期間中はアジア太平洋が分散型太陽光発電市場を独占すると予想されます。
分散型太陽光発電産業概要
分散型太陽光発電市場は細分化されています。市場の主要企業(順不同)には、Suntech Power Holdings、First Solar Inc.、Tesla Inc.、Canadian Solar Inc.、Sharp Energy Solutions Corporationなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2028年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- 地域
- 北米
- 欧州
- アジア太平洋
- 南米
- 中東・アフリカ
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Suntech Power Holdings Co. Ltd
- First Solar Inc.
- Activ solar Schweiz Gmbh
- Yingli Energy Developent Co., Ltd.
- Trina Solar Limited
- Sharp Solar Energy Solutions Group
- Canadian Solar Inc.
- Tesla Inc.
- JinkoSolar Holding Co. Ltd.
第7章 市場機会と今後の動向
分散型太陽光発電-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日


