


反射防止コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Anti-Reflective Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122435
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、反射防止コーティング市場の規模は2025年に56億3,000万米ドルと評価され、2026年の59億8,000万米ドルから2031年までに80億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.26%となる見込みです。
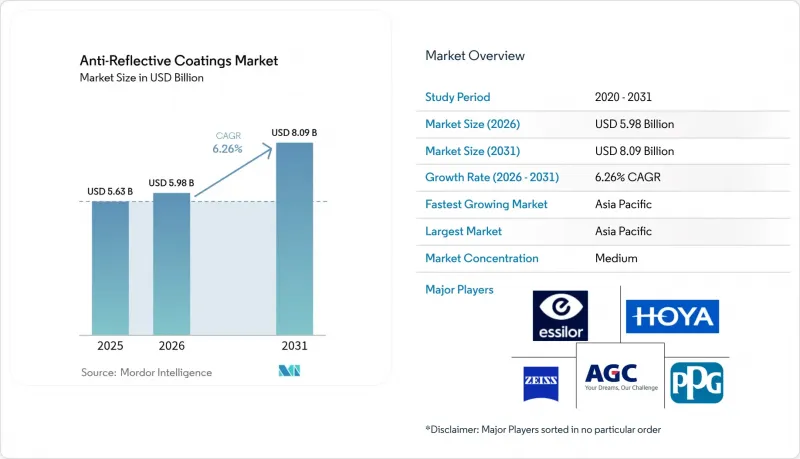
本レポートは、成膜方法(化学気相成長法、電子ビーム成膜法、スパッタリング、その他の成膜方法)、用途(半導体、電子機器、眼鏡、太陽電池パネルなど)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の反射防止コーティング市場の動向と洞察
AR/VRおよびスマートグラスの普及が精密光学機器の需要を牽引
2024年にはヘッドセットの出荷台数が960万台に達し、トレーニングやリモートコラボレーションなどの企業向け使用事例により、対象となる顧客基盤が拡大しています。現在、光学スタックには、色再現性と耐傷性を維持しつつ、可視光スペクトル全体で平均反射率を1%未満に抑えることが求められています。浙江大学の研究者らは、反射率が1%未満で硬度が15GPaを超える多層ゾルゲルスタックを報告し、民生用ウェアラブル機器に適した耐久性を実証しました。波導結合器やパンケーキレンズでは、角度に応じたゴースト像の抑制が求められるため、サブナノメートル単位で層の厚さを調整できるコーティングメーカーが、高付加価値の受注を獲得しています。コンテンツプロバイダーが空間コンピューティング向けに最適化を進める中、ヘッドセットのOEMメーカーは、発汗、温度変化、頻繁な洗浄に耐える広帯域で散乱の少ないコーティングを指定しており、これにより高性能な反射防止コーティング剤に対する持続的な需要が生まれています。
自動運転車の知覚を可能にするLiDAR光学系
905 nmおよび940 nmで動作する自動車用LiDARモジュールは、低反射率の送受信光学系を採用することで、検知範囲を200 m以上に拡大しています。『Nature Communications』誌の研究では、6,000時間の高温試験に耐えた6接合の反射防止スタックを備えた垂直共振器レーザーが、400 Wのピーク出力を達成できることが実証されました。システム価格が100米ドルという目標に向けて低下する中、ティア1サプライヤーは、IATF 16949の監査に合格しつつ、信号対雑音比(SNR)を向上させるコーティングを求めています。認定の可否は、-40°C~+105°Cの温度範囲で性能を維持できるか、および道路用塩による腐食に耐えられるかどうかにかかっています。屈折率や厚さの均一性においてロット間のばらつきが小さいことを実証できるベンダーは、2026年から2027年に予定されているプラットフォームの展開において、優先サプライヤーとしての地位を獲得することになります。
高い生産コストと設備コストが参入の障壁に
電子ビーム蒸着装置、マグネトロンスパッタリングチャンバー、プラズマリアクターは、それぞれ100万米ドル以上のコストがかかり、クラス100のクリーンルーム施設を必要とします。小規模なコーティングメーカーは設備投資の償却に苦戦しており、その結果、中国、韓国、米国のメガファブを中心とした業界再編が進んでいます。定期メンテナンスにより生産量が中断されるほか、熟練技術者には高額な賃金が支払われるため、固定費がさらに高騰しています。こうした経済的要因により、OEMメーカーが東南アジアやラテンアメリカでの現地調達を求めても、地理的な分散化は妨げられ、既存の拠点の優位性がさらに強まっています。
セグメント分析
スパッタリングは、2026年から2031年にかけてCAGR6.47%を記録し、反射防止コーティング市場全体を上回る成長率を示しました。マグネトロン方式では、Gen 8.7ガラス上で1分あたり10 nmを超える密度の高い膜を成膜でき、ディスプレイおよび太陽光発電用ファブのタクトタイムを短縮しています。化学気相堆積(CVD)による反射防止コーティングの市場シェアは、2025年も29.10%を維持しました。これは、その優れたコンフォーマリティが、光ファイバープリフォームやMEMSキャビティに不可欠であるためです。現在、ハイブリッド生産ラインでは、3次元形状の被覆にはプラズマ増強化学気相堆積(PECVD)を、平面パネルにはスパッタリング源を組み合わせることで、装置の利用率を最大化しています。イオンビームスパッタリングは速度こそ遅いもの、193 nmリソグラフィーで使用されるレチクルブランクに不可欠な原子レベルの平滑性を実現します。このプロセスでは、残留反射率が0.2%未満であることが、定在波欠陥を防ぐために求められます。プロセスの選定は、基板の熱予算やプラズマ曝露の許容可否にますます左右されるようになっており、ファブ各社はリスクをヘッジするために複数の製造レシピを併用するようになっています。
スパッタリングの拡大は、硬質ガラスではなく、幅300mmのポリマーフィルムロールを指定するフレキシブルディスプレイのプロジェクトによっても推進されています。ロール・ツー・ロール・スパッタリングラインの回転式ターゲットにより、稼働中に組成を切り替えることが可能となり、広帯域性能と機械的耐久性のバランスをとる屈折率勾配スタックの実現が可能となります。一方、熱に敏感なポリマーから成形される自動車用LiDARレンズの分野では、プラズマ照射によって光学形状が歪む恐れがあるため、化学気相成長(CVD)のシェアが拡大しています。ベンダー各社は、スパッタリング用カソードのアップグレードにより出力密度が15%向上し、その結果、ターゲット端部のデッドゾーンが薄くなり、材料利用率が向上することで、1平方メートルあたりのコーティングコストがさらに削減されると予測しています。
地域別分析
アジア太平洋地域は2025年に世界売上高の34.10%を占め、2031年までCAGR7.62%で成長が加速すると予測されており、これは反射防止コーティング市場の平均成長率を上回るペースです。中国・広東省および江蘇省にある第10.5世代のLCDおよびOLED製造工場は、大面積スパッタリングターゲットの需要を集中させており、一方、韓国のプレミアムスマートフォンパネルメーカーは、極めて低い欠陥率を要求しています。日本の光学ガラス製造の伝統は、カメラモジュールやアイウェア用コーティングの需要を支えており、インドにおける太陽電池アセンブリのブームは、両面コーティングガラスの需要を押し上げています。現地調達率に関する規制により、多国籍ベンダーはベトナムやマレーシア近郊にスパッタリング生産ラインを設置するよう促されていますが、資本集約度の高さが依然として障壁となっています。
北米は生産量は少ないもの、航空宇宙および防衛プログラムにおいて、低散乱・広帯域の積層膜や綿密なトレーサビリティが要求されるため、平均販売価格は高くなっています。シリコンバレーのARヘッドセット開発企業は、フォトマスクを用いてパターンごとに特定のコーティングを施す必要がある短期間の生産ロットを委託しており、この分野では機動力のある米国のコーティングメーカーが優位性を維持しています。メキシコは自動車組立工場への近さを活かしていますが、確立された生産規模のため、大面積コーティングの大部分は依然としてアジアから出荷されています。カナダの需要は、鉱業や林業の自動化向けLiDARセンサーに集中していますが、絶対的な数量は依然として小規模にとどまっています。
欧州市場はREACH規制の影響を受けており、この規制により、コーティング調合業者は他の地域に先駆けてPFASフリーの代替品の認定を取得せざるを得なくなっています。ドイツの高級車メーカーは、偏光制御機能を統合したヘッドアップディスプレイ用の反射防止ガラスを指定しており、性能基準を引き上げています。スペインやギリシャのユーティリティ規模の太陽光発電では両面受光型モジュールが採用されつつありますが、コーティングガラスの多くは依然としてアジアから調達されているため、EUは2027年までに供給の現地化を図る取り組みを進めています。東欧のポーランドやチェコ共和国にある光学産業クラスターは防衛用レンズを専門としており、小規模ながらも安定した需要基盤を提供しています。
中東およびアフリカ地域は依然として発展途上段階にあります。サウジアラビアのギガワット規模の太陽光発電入札や、南アフリカの鉱山用ヘルメットバイザーのアップグレードが主な促進要因ですが、クリーンルームのインフラが限られているため、通常は輸入に依存しています。ラテンアメリカでは勢いが増しています。ブラジルとチリは太陽光発電容量を拡大しており、日射量の多い地域での発電効率を高めるために反射防止ガラスを指定していますが、コーティング加工は依然として海外で行われており、安定した受注パイプラインが確立されれば、地域内への投資の余地が残されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 拡張現実(AR)/仮想現実(VR)およびスマートグラスの普及
- 自動運転車におけるLiDAR光学系
- 太陽光発電設備の設置に伴う需要の増加
- 眼科用眼鏡の処方箋数の増加
- 高解像度民生用ディスプレイの急増
- 市場抑制要因
- 高い生産コストおよび設備コスト
- 厳格なREACH規制およびフッ素化合物規制
- フレキシブルポリマー基板の耐久性に関する問題
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 成膜法別
- 化学気相成長法
- 電子ビーム成膜
- スパッタリング
- その他の成膜法
- 用途別
- 半導体
- 電子デバイス
- アイウェア
- ソーラーパネル
- 自動車用ディスプレイ
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AccuCoat Inc.
- AGC Inc.
- COCO LENI
- DuPont
- Edmund Optics Inc.
- EKSMA Optics USB
- EssilorLuxottica
- Evaporated Coatings Inc.
- Honeywell International Inc.
- HOYA VISION CARE COMPANY(HOYA Corporation)
- Majestic Optical Coatings
- Optical Coatings Japan
- Optics Balzers AG
- Optimum RX Group
- PPG Industries
- Quantum Coating
- Spectrum Direct Ltd
- Torr Scientific Ltd
- Viavi Solutions
- Zeiss International
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


