


ラップフィルム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Cling Films - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122486
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ラップフィルムの市場規模は2026年に123億5,000万米ドルと推定されており、予測期間(2026~2031年)におけるCAGR4.39%で推移し、2031年までに153億1,000万米ドルに達すると見込まれています。
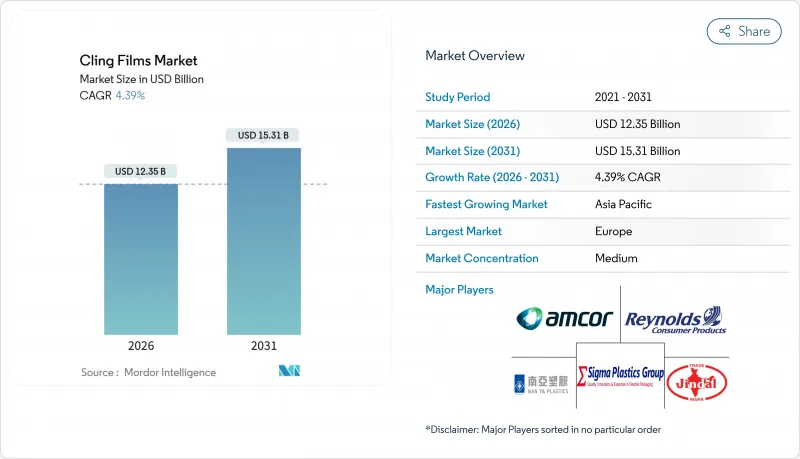
本レポートは、材料タイプ別(ポリエチレン、二軸延伸ポリプロピレン、ポリ塩化ビニル(PVC)、ポリ塩化ビニリデン(PVDC)、バイオベース材料)、成形方法別(キャスト成形、ブロー成形)、エンドユーザー産業別(食品、ヘルスケア、消費財、産業用)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のラップフィルム市場の動向と洞察
食品産業の成長と加工食品の普及
中国のスーパーマーケット密度は、2020年の住民1万人あたり1.2店舗から、2025年には推定2.1店舗へと上昇し、数日間にわたるコールドチェーン輸送中に農産物を保護する透明な酸素バリア包装フィルムへの需要を押し上げています。大手食肉加工業者は、インライン張力制御の導入によりLLDPEフィルムの厚みを12マイクロメートルから9マイクロメートルに削減し、しわの発生を抑え、1パックあたり18~22%の樹脂使用量を削減しました。北米のベーカリーチェーンでは、ワックスペーパーから、1日あたり300~500g/m2の水蒸気を放出する微細ミシン目入りフィルムへの切り替えが進んでおり、職人が焼いたパンの陳列棚でのカビの発生を抑制しています。ミールキット提供業者は、7日間の冷蔵保存期間を確保するため、FDA 21 CFR 177.1520に基づき認証されたフタル酸エステル不使用のLDPEフィルムを好んで採用しています。これらの動向が相まって、特に透明感が鮮度を象徴するプレミアムオーガニックブランドにおいて、ラップフィルムは単なる汎用品からブランディングツールへとその位置づけを変えつつあります。
医療用包装需要の拡大
医療機器進歩協会(AAMI)の最新ガイドラインでは、剥離強度の基準値を25mmあたり200~400g-forceと定めており、この範囲を安定して満たすのは、42~46dynes/cmの処理が施されたキャストフィルムのみです。医療機器メーカーは、クリーンルーム内での繊維微粒子を最小限に抑えるため、紙プラスチックパウチから全プラスチックラップへと切り替えを進めています。PVdCコーティングを施したラップフィルムは、酸素の侵入を1cm3/m2/日以下に抑え、コールドチェーン輸送において湿気に敏感な有効成分(API)の保存期間を最大40%延長します。欧州医薬品庁(EMA)が2025年に施行予定の注射剤用改ざん防止規則により、ホログラム機能を備えたヒートシール可能な包装材への需要が高まっています。湾岸諸国における高齢化と手術件数の増加により、ISO 15378規格に適合したメーカーの長期的な需要展望は堅調です。
極端な温度に対する耐性の低さ
標準LDPEとLLDPEフィルムは、-18°C以下になると脆くなり、冷凍水産物のパレットにおいてシール不良率が8%を超えるのに対し、ストレッチフードでは2%以下にとどまります。また、フィルムは60°C以上で軟化するため、高温での使用が制限され、80億米ドル規模の軟質包装ニッチ市場を占めるホットフィルスープやソースの包装には使用できません。メタロセン系PEグレードは-30°Cまで強靭性を維持しますが、汎用LDPEよりも25~35%高価であるため、その採用は医薬品輸送に限定されています。ポリイソブチレンなどの柔軟性調整添加剤は、食品接触面に移行する可能性があるため、FDAやEFSAの抽出検査を複雑化させ、加工業者は性能とコンプライアンスの間のトレードオフに直面しています。
セグメント分析
ポリエチレンは2025年の売上高の34.98%を占めており、5.08%のCAGRで拡大すると予想され、2031年までラップフィルム市場の規模に大きな比重をもたらす見込みです。サトウキビ由来のエタノールから製造されるバイオPEは、既存の押出ラインに直接組み込むことができ、フタル酸エステル類を回避し、欧州のリサイクル含有率規制を満たすため、大手食品ブランドの間で最も急速に採用が進んでいる樹脂となっています。LDPEは、その固有の密着性により追加の粘着剤が不要であるため、手巻き包装用として依然として好まれています。一方、LLDPEの40~50MPaという引張強度は、高速フローラップ装置での破断を低減します。欧州では、ダイオキシンやフタル酸エステル類への懸念からPVCの使用が縮小傾向にありますが、PVdCコーティングフィルムは、酸素透過率が2cm3/m2/日以下であることが求められる真空パッキングされた食肉製品の輸出において、規模は小さいながらも確固たるニッチ市場を維持しています。
堆肥化可能なポリマーは選択肢を広げ続けていますが、ラップフィルム市場に占める割合は依然としてごくわずかです。EN 13432認証を取得したPBAT-PLA混合は、自治体の有機物回収プログラムでの採用が進んでいますが、PHAグレードは海洋生分解性を謳っていますが、化石由来のPEに比べて3~4倍の割高価格で販売されています。BOPPは、密着性よりも剛性が重視されるツイストラップ式キャンディ包装というニッチ市場に対応しています。全体として、材料の選択は3つの層に分類されつつあります。すなわち、コスト重視の包装用には汎用PE、主流の持続可能性プログラム用にはバイオPE、分別収集に助成金を支給する地域用には完全堆肥化可能な混合材です。この階層構造により、この10年の大半において、ラップフィルム産業の売上高ではポリエチレンが引き続き支配的な地位を維持する見込みです。
地域別分析
2025年には、欧州が売上高の34.36%を占めて首位となりました。これは、数十年にわたる軟質包装のインフラ、厳格な枠組み規則(EC)No 1935/2004、消費者が事前包装された農産物を好む傾向に支えられています。ドイツと英国は1人当たりの消費量が最も高いですが、小売業者がデリカテッセンのカウンターで再利用型シリコンラップの導入を試みていることから、消費量の伸びには逆風が生じています。フランスでは、2024年に非リサイクル可能なフィルムに対して1kgあたり0.10ユーロのEPR(拡大生産者責任)手数料が課されたことで、バイオベース製品の採用が加速しています。一方、イタリアでは、輸出用モッツァレラチーズやプロシュット用の抗菌コーティングに注力しており、差別化された強みとなっています。北欧諸国における軟質フィルムのデポジット制度の検査導入は、将来の循環型経済への移行を示唆していますが、現在のリサイクルフローでは、軟質PEは依然として脇役に追いやられています。
アジア太平洋は最も急成長している地域であり、CAGR 4.73%を記録しており、ラップフィルム市場全体の規模において、欧州との差を徐々に縮めていく見込みです。中国では2020~2025年にかけてスーパーマーケットの密度が2倍に増加しました。この変化に伴い、数日間にわたる国内のコールドチェーンに耐えうるバリア包装が求められています。インドでは2025年に1,200店舗のスーパーマーケットが新規出店されることで、ラップ包装されたトレイの普及が促進され、新たなキャストラインの導入が後押しされています。日本は6マイクロメートルのメタロセンPEフィルムにより技術的リーダーシップをさらに強化しており、韓国では2027年からの再生材20%含有義務化により、高度分別能力への投資が迫られています。ASEAN市場では、日本や韓国のコンビニエンスストアによる投資に後押しされ、自動デリステーション用のロール幅を標準化するため、欧州製の機械が輸入されています。
北米では、米国の成長は、分量管理がされ、自動化に対応した包装材を必要とするオンライン食料品販売やミールキット企業と密接に関連しています。カナダでは、州ごとに異なるEPR(生産者責任回収)規制が全国展開を複雑にしていますが、バイリンガル包装は安定したニッチ市場を維持しています。メキシコは、2024~2025年にかけて5,000万米ドル以上の価値があるニアショアリング型のキャストフィルムプロジェクトを誘致し、米国の農産物流通ルートへの供給を確保しています。ブラジルは南米を牽引していますが、主要都市圏以外でのコールドチェーンの不備が成長の足かせとなっています。一方、サウジアラビアの耐熱フィルムへの需要や、南アフリカにおける組織型小売と非公式な小売の二極化が、中東・アフリカの全域における初期段階のビジネス機会を形作っています。全体として、こうした地域による動向により、ラップフィルム市場は多極的な成長モードを維持しており、アジア太平洋が数量を牽引し、欧州が規制を推進し、北米が技術革新を牽引しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食品産業の成長と加工食品の普及
- 医療用包装需要の拡大
- 新興国におけるスーパーマーケットの急速な展開
- 抗菌・バリアナノコーティングの統合
- オンライン食料品・ミールキットの宅配サービスの急増
- 市場抑制要因
- 極端な温度に対する耐性の低さ
- 世界の使い捨てプラスチック規制の強化
- 再利用型シリコン製・蜜蝋製ラップへの消費者の移行
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 材料タイプ別
- ポリエチレン(LDPE、LLDPE、バイオPE)
- 二軸延伸ポリプロピレン(BOPP)
- ポリ塩化ビニル(PVC)(食品用・産業用グレード)
- ポリ塩化ビニリデン(PVDC)
- バイオベース材料・その他の材料(PBAT、PLA、PHA混合)
- 成形方法別
- キャスト成形
- ブロー成形
- エンドユーザー産業別
- 食品
- ヘルスケア
- 消費財
- 産業用
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Amcor plc
- Anchor Packaging LLC
- CL Industries India
- Hipac SpA
- IPG
- Jindal Films
- Mitsubishi Chemical Group Corporation
- Mondi
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Paragon Films
- Polifilm
- Qingdao Kingchuan Packaging
- Reynolds Consumer Products
- Sealed Air
- Sigma Plastics Group
- Sphere
- Technovaa Plastic Industries
- Wrapmaster
- Zhengzhou Eming Aluminium Industry Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


