


豚用ワクチン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Porcine Vaccines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122604
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、豚用ワクチン市場の規模は、2025年に24億7,000万米ドル、2026年に27億8,000万米ドルとなり、2031年までに47億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.21%で成長すると見込まれています。
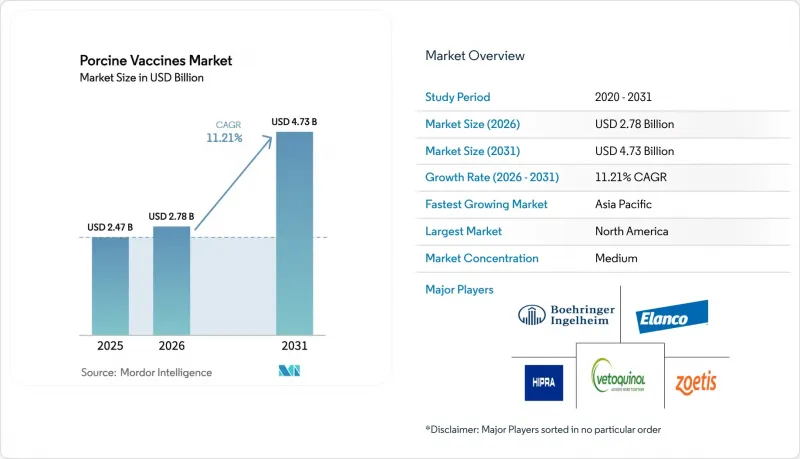
本レポートでは、対象疾患(豚生殖呼吸器症候群など)、技術プラットフォーム(弱毒生ワクチンなど)、製剤形態(単価ワクチンなど)、投与経路(筋肉内注射など)、流通チャネル(動物病院など)、および地域別に市場を分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の豚用ワクチン市場の動向と洞察
新興経済国における豚肉タンパク質の需要増加
急速な都市化により、2024年から2025年にかけて東南アジアの一人当たり豚肉消費量は7%増加し、近代的な加工業者との契約養豚契約において、ワクチン接種が必須条件となりました。中国の母豚頭数は2025年末までに4,390万頭に回復し、現在、各省の規制により、食肉処理場への搬入前に四半期ごとのワクチン接種記録の提出が義務付けられています。中東の輸入業者は、獣医証明書にPRRSおよびインフルエンザの予防接種証明の記載を義務付けており、これは従来、予防接種率が低かった輸出国においても同様です。生産者にとっては、1頭あたり2~3米ドルのワクチン費用は、特に豚肉が動物性タンパク質の支出の40%を占める地域において、10%の死亡率が発生した場合の経済的打撃に比べれば、ごくわずかなものだと見なされています。その結果、豚用ワクチン市場は、ベトナム、フィリピン、および中国南部における所得の伸びと密接に連動しています。
PRRS、PEDV、ASFの流行拡大
2025年、フィリピンの養豚場におけるASFの検出件数は34%急増し、殺処分範囲の拡大を余儀なくされるとともに、実験段階にあるサブユニット型ワクチン候補への需要を促進しました。PRRSは依然として米国の生産者に年間6億6,400万米ドルの損失をもたらしており、異種株はワクチン接種済みの群であっても生産性を5~8%低下させています。中国中部で出現しているPRRSの組換え変異株は、既存のワクチンの予防効果を損なっており、メーカーは種株の入れ替えを余儀なくされ、迅速な対応が可能なプラットフォームへの需要が持続しています。2024年から2025年にかけての欧州におけるPEDVの冬季流行は、疾病圧の低下が予防措置の遵守率を低下させ、その後の感染拡大を増幅させる感受性のある豚の集団を生み出すことを示しました。こうした進化のダイナミクスにより、豚用ワクチン市場は絶え間ない研究開発サイクルに置かれており、迅速な抗原置換を可能にする技術が評価されています。
開発途上地域におけるコールドチェーン物流コスト
ワクチンを2~8°Cで保管するには、電気料金が0.25米ドル/kWhを超え、ラストマイル輸送がオートバイに依存している場合、1回分あたり0.80~1.20米ドルの追加コストがかかります。ナイジェリア、タンザニア、ウガンダでの調査によると、配送の42%で温度制限を超過しており、これにより有効性が最大60%低下し、ワクチンへの信頼が損なわれています。インドのアッサム州では、ソーラー冷蔵庫の導入によりワクチンの劣化率が28%から9%に低下しましたが、1台あたり1,500米ドルという単価は、補助金なしでは手が出ないほど高額です。その結果、ワクチン接種率が周期的に低下し、疾病が根絶されず、豚用ワクチン市場の短期的な成長を阻害しています。
セグメント分析
2025年には、下痢症用製剤が27.48%という圧倒的なシェアを占め、豚用ワクチン市場の売上高において最大の割合を占めました。一方、豚インフルエンザ用製品は、高密度飼育の豚舎でH1N1およびH3N2の変異株がより活発に流行していることから、CAGR12.76%で拡大しています。また、インフルエンザは人獣共通感染症への波及リスクも孕んでおり、規制当局がワクチンの迅速な開発と更新を支援する必要性が浮き彫りになっています。長らく不可欠とされてきたPRRSワクチンは、組換え野株が既存の免疫原を回避するようになったことで有効性の課題に直面しており、継続的な研究開発(R&D)への投資が求められています。アフリカ豚熱(ASF)は依然として未開拓の市場機会となっています。中国とベトナム以外では世界的に市販されているワクチンは存在しませんが、開発の最終段階にあるサブユニット型候補ワクチンは、規制上のハードルがクリアされれば、豚用ワクチン市場において大幅な需要拡大をもたらす可能性があります。
下痢症対策製品の業績は、分娩ユニットにおける急性死亡率の影響を受けます。発生時の死亡率が40%を超える場合、予防接種予算の即時配分が正当化されます。対照的に、呼吸器系ワクチンは、飼料効率の向上や出荷までの日数の短縮という点で、統合型養豚業者に支持されています。両セグメントとも二極化が見られます。すなわち、腸管系製品が安定した販売量を牽引する一方で、呼吸器系ソリューションは豚用ワクチン市場の成長に大きく寄与しています。
弱毒生ワクチンは、低コストと持続的な免疫効果により、2025年の売上高の35.62%を占め続けていますが、薬物監視の負担や潜在的な原型復帰のリスクを抱えています。組換えベクタープラットフォームは、体液性および細胞性の二重免疫応答が得られること、ならびに生ウイルスによるリスクがないことを強みとして、CAGR 14.73%で伸長しています。不活化ワクチンは、特に豚インフルエンザにおいて、有効性よりも安全性が優先される分野で主流となっていますが、追加接種に伴う手間が小規模生産者の障壁となる可能性があります。最新のPCV2d構築体などのサブユニットワクチンは、コールドチェーンの脆弱性を回避できるため、高温地域での普及が確実視されています。米国で第III相臨床試験が行われているDNAワクチンやナノ粒子アジュバントを配合したプロトタイプは、次のフロンティアを示唆しており、病原体の状況が変化する中で、ブタ用ワクチン市場はさらに迅速な抗原スイッチサイクルに対応できるようになりつつあります。
経済的要因もプラットフォームの選択に影響を与えています。組換えワクチンはMLV製品に比べて2~3倍のコストがかかりますが、その予測可能な安全性プロファイルにより、輸出認証や消費者向け表示が求められる場合には、その割高な価格も正当化されます。その結果、多国籍企業は段階的な製品ポートフォリオを展開しており、市場シェアを守るために従来の形式の製品を積極的に価格設定する一方で、より厳格なバイオセキュリティ要件を持つ顧客に対しては、新しいベクターを用いた製品をアップセルしています。
地域別分析
北米は2025年の売上高の38.35%を占め、その基盤となっているのは、米国の7,400万頭の生体頭数と、輸出志向の垂直統合型システムです。カナダにおける抗生物質不使用生産への移行は、米国の加工業者の義務化方針と合致しており、2024年から2025年にかけてPRRSおよびPCVの売上高を二桁成長へと押し上げています。2025年のメキシコにおける豚肉生産量の6%増は、ニアショア加工の拡大を反映していますが、信用制約により、小規模農家におけるワクチンの普及率は依然として50%を下回っています。2024年に発効するFDAの抗菌剤規制により、ワクチンは疾病予防の標準的な手段となる一方、ゾエティス社がミシガン州の生物製剤工場に1億2,000万米ドルを投資することで、2027年までに同地域の生産能力は30%拡大する見込みです。
アジア太平洋地域は、中国におけるアフリカ豚熱(ASF)後の回復と東南アジアでの補助金に牽引され、年率14.25%の成長が見込まれています。ベトナムでは、国の資金援助により2026年までに繁殖用豚群の80%へのワクチン接種を目標としていますが、日本と韓国ではほぼ100%のワクチン接種率を維持しているもの、豚群規模は横ばいとなっています。インドのパイロットプログラムでは、2025年に参加村で91%の接種率を達成しており、物流上の課題が解決されれば、さらなる潜在的可能性が示唆されています。オーストラリアは疾病フリーですが規模が小さく、丹毒やレプトスピラ症のワクチン需要という安定したニッチ市場を提供しています。持続的な進展は、中国がアフリカ豚熱(ASF)の大きな再発を回避し、各国政府がワクチン接種を戦略的かつ部分的に補助対象とする取り組みを継続できるかどうかにかかっています。
欧州では、「動物衛生法」に基づく規制の徹底により、堅調な需要が維持されています。同法では、PRRSとASFが上位2つの疾病カテゴリーに分類されています。ドイツ、スペイン、デンマークは、同地域の豚肉供給量の58%を占めており、ワクチン接種率がほぼ100%に達しています。一方、ポーランドとルーマニアでは、イノシシの個体群におけるASFの継続的な侵入により、2桁台の高い成長率を記録しています。スペインの統合型生産者は、小売業者から求められる動物福祉指標に後押しされ、2025年には1頭あたりのワクチン支出を3.50ユーロに引き上げました。英国はEU基準に準拠しつつも、新規プラットフォームに対する迅速な承認プロセスを模索しており、2024年にはセバ社の英国向け「Hyogen」申請書類が承認されました。東欧における業界再編の局面では、大規模な事業運営に合わせた技術支援を提供する多国籍企業が有利に働き、豚用ワクチン市場の適度な集中化がさらに進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国における豚肉タンパク質の需要の高まり
- PRRS、PEDV、およびASFの蔓延の拡大
- 政府主導の大規模ワクチン接種プログラム
- 抗生物質不使用の豚肉生産への移行
- 耐熱性および無針投与技術が、インフラが未整備な市場への参入を可能にします
- AIを活用した疾病監視による的を絞ったワクチン接種の指針
- 市場抑制要因
- 発展途上地域におけるコールドチェーン物流コスト
- 生弱毒株による有害事象およびワクチン失敗
- ワクチン由来の組換えにより有効性が低下している
- 差し迫るASFサブユニットワクチンへの資本流出
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患タイプ別
- 豚生殖呼吸器症候群
- ブタサーコウイルス関連疾患
- 下痢性疾患
- 豚インフルエンザ
- 古典的豚熱およびアフリカ豚熱
- その他の疾患
- 技術プラットフォーム別
- 生弱毒化
- 不活化/殺菌
- トキソイドおよびサブユニット
- 組換えベクター
- その他の技術プラットフォーム
- 製品の配合別
- 単価ワクチン
- 多価/ 複合製剤
- 投与経路別
- 筋肉内
- 皮内投与
- 経口および経鼻粘膜投与
- 流通チャネル別
- 動物病院
- 動物診療所
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Biogenesis Bago
- Bimeda Biologicals
- Boehringer Ingelheim Animal Health
- Ceva Sante Animale
- Chengdu Tech-Bank/Winsun Bio
- CJ CheilJedang Bio
- Elanco Animal Health
- Hester Biosciences
- HIPRA
- Huvepharma
- IDT Biologika
- Indian Immunologicals
- KM Biologics
- Merck Animal Health
- Phibro Animal Health
- Qilu Animal Health
- Ringpu Bio-Pharmacy
- Vetoquinol
- Virbac
- Zoetis Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


