


民間航空機用アビオニクス-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Commercial Aircraft Avionics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 105 Pages
- 納期
- 2~3営業日
- 商品コード
- 1686311
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
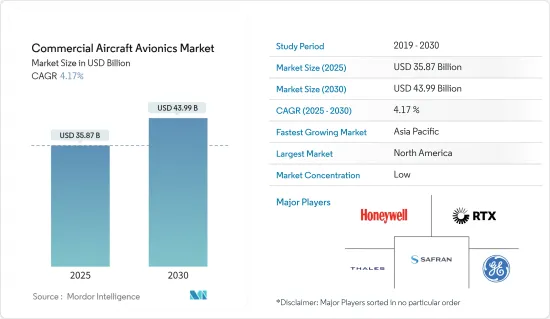
民間航空機用アビオニクス市場規模は2025年に358億7,000万米ドルと推定され、予測期間中(2025年~2030年)のCAGRは4.17%で、2030年には439億9,000万米ドルに達すると予測されます。
主なハイライト
- 世界の航空セクターは、COVID-19パンデミックによる未曾有の混乱に見舞われ、その結果、旅客輸送量が激減し、航空機需要に悪影響を及ぼしました。このセクターは2021年に改善の兆しを見せたもの、民間航空機の納入はCOVID以前の水準を大幅に下回りました。さらに、旅客需要は2023年までにCOVID以前の水準に正常化すると予測されているため、民間航空セクターは緩やかに回復すると予想され、民間航空機アビオニクス市場の成長に課題が残るとみられています。
- 航空分野は、構造や電子機器を含む航空機設計のあらゆる側面を規定する厳しい規制によって管理されています。連邦航空局(FAA)などの著名な航空規制機関は、アビオニクス・システムの取り付けや修理に関して、航空機OEMやサードパーティ・サービス・プロバイダーが遵守すべき厳格なガイドラインを発表しています。
- 同市場は、同地域を運航する航空会社が開始した機体拡大および近代化プログラムの一環として、新型民間航空機の需要が回復していることによって牽引されています。さらに、航空機の整備・修理・運航(MRO)プロバイダー間のパートナーシップの拡大は、航空会社が調達した新世代航空機の整備を可能にする技術力を促進すると予想されます。しかし、COVID-19によるワイドボディ機の早期退役は、ナローボディ機よりもワイドボディ機のアビオニクス・システムのサイズと設置コストがはるかに高いため、アビオニクス・レトロフィット分野に影響を与えると予想されます。
民間航空機用アビオニクス・システム市場の動向
予測期間中はナローボディセグメントが市場を独占
- 民間航空機アビオニクス市場は、ナローボディセグメントが支配的です。ほとんどの格安航空会社(LCC)が、新たな市場機会を開拓するために既存の航空機を近代化し、歴代の航空機の能力に合わせようとしているため、こうした航空機の需要は増加すると予想されます。民間航空機メーカーのエアバスは、2021年の609機から2022年には661機の民間航空機を納入しました。また、ボーイングは2022年に480機の民間航空機を納入しました。
- 例えば、2021年12月、エールフランス-KLMオランダ航空は、エアバスA320ネオ・ファミリー100機と追加60機のオプションの発注を発表しました。この発注はA320ネオとA321ネオの混合機で構成され、最初の納入は2023年後半に予定されています。一方、B737 MAX騒動はボーイング社の市場見通しを阻害したが、FAAからの再認証が成功したことで、B737 MAX機の需要が回復し始めています。複数の航空会社が737 MAXの運航を再開し、737 MAXの新機材を発注し始めています。
- 例えば、2022年1月、ボーイングはカタール航空から737 MAX 10を25機、さらに25機購入するオプションとともに大口受注したと発表しました。同航空会社はまた、次期777X型機34機の発注と、さらに16機のオプション契約を結びました。GEアビエーション、コリンズ・エアロスペース、L3ハリス・テクノロジーズ・インク、ホネウィウェル・インターナショナル・インク、コブハムPLCなどの企業は、ボーイング737および777ファミリーの航空機にアビオニクス部品を提供しています。国内航空旅客輸送量の回復が早まれば、ナローボディ航空機の新規受注も増加すると予想され、ナローボディ・プログラムに関連するアビオニクス・システム・プロバイダーの成長見通しを後押しする可能性があります。
北米が市場で最も高いシェアを占める
- この地域の航空宇宙産業は成熟しており、堅調な航空基盤に強く支えられています。航空交通量の増加により、地域航空会社や国際航空会社が複数の航空機を調達しています。米国を拠点とする大手航空機製造会社(OEM)の1つであるボーイングは、アビオニクス・システムに膨大な需要を生み出しています。
- 原材料の入手可能性、政治的安定性、生産コストの低さといった要因が、この地域における新たな航空宇宙製造施設の設立を後押ししています。また、航空燃料価格の変動が引き金となり、北米では低燃費の新世代航空機に対する需要が急増しています。そのため、航空機OEMは増え続ける需要に対応するため、生産能力を増強し始めています。
- エアバスは、2022年初頭にA220型機の生産数を月産6機程度に増やすと発表しました。エアバスは、2025年までにA220の生産能力を14機(ミラベル工場で毎月10機、モービル工場で毎月4機)に引き上げることを目標としています。米国を拠点とする4つの顧客、すなわちジェットブルー、デルタ航空、ブリーズ・エアウェイズ、エア・リース・コーポレーションが、A220プログラムの受注残の半分以上を占めています。レイセオン・テクノロジーズ・コーポレーションは、オンボード・コンピューター、ウェザー・マッピング・レーダー、電子飛行計器システムなど、A220に統合されているアビオニクス・サブシステムの大部分を提供しています。この地域の他の航空会社も、パンデミック後の成長を狙っています。
- 例えば、ユナイテッド航空は2022年12月、787ドリームライナー100機と、さらに100機を追加するオプションという、米国の航空会社による商業航空史上最大のワイドボディ機発注を発表しました。この発注により、ユナイテッド航空は2032年までに700機の新型ナローボディおよびワイドボディ機の納入を見込んでおり、2023年には週平均2機、2024年には週平均3機の納入を見込んでいます。こうした開発は、予測期間中の北米市場の見通しを明るいものにしています。
民間航空機用アビオニクス・システム産業の概要
民間航空機用アビオニクス市場は、多数のアビオニクス・システム・プロバイダーが存在するため、適度に断片化されています。Raytheon Technologies Corporation、General Electric Company、Honeywell International Inc.、Safran、およびTHALESは、市場における著名な企業の一部です。活発な企業の市場シェアは、民間航空機の高い納入量によって後押しされています。主要OEMの市場支配力は、自社製品を優れたものにし、要求される安全基準の遵守を確実にする高性能アビオニクス・コンポーネントとサブシステムの絶え間ない研究開発によって支えられています。複数のバリエーションと継続的な製品開発サイクルが利用可能なため、このようなシステムの運用寿命が向上します。
例えば、2023年6月のパリ・エアショーで、エンブラエル・サービシズ&サポート社は、Eジェット機用の次世代バージョンの航空機健全性分析・診断(AHEAD)システムを発表しました。このAHEADシステムは、着陸装置、航法、空気圧など、複数のシステムからの動向を統合・分析し、異常を検知して重大な事態になる前に潜在的な問題を特定することができます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 市場抑制要因
- ポーターのファイブフォース分析
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- サブシステム
- ヘルスモニタリングシステム
- 飛行管理・制御システム
- 通信およびナビゲーション
- コックピットシステム
- 視覚化および表示システム
- その他のサブシステム
- 航空機タイプ
- ナローボディ
- ワイドボディ
- リージョナル機
- フィット
- ラインフィット
- レトロフィット
- 地域
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東・アフリカ
- ラテンアメリカ
- ブラジル
- メキシコ
- その他のラテンアメリカ
- 北米
第6章 競合情勢
- Vendor Share Analysis
- 企業プロファイル
- Honeywell International Inc.
- General Electric Company
- THALES
- BAE Systems plc
- Cobham Limited
- Esterline Technologies Corporation(TransDigm Group)
- Diehl Stiftung & Co. KG
- L3Harris Technologies Inc.
- Raytheon Technologies Corporation
- Meggitt PLC
- Teledyne Technologies Incorporated
- Safran
第7章 市場機会と今後の動向
民間航空機用アビオニクス-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 105 Pages
- 納期
- 2~3営業日