


アクティブデータウェアハウジング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Active Data Warehousing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121327
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アクティブデータウェアハウジング市場の規模は2025年に107億9,000万米ドルと評価され、2026年の118億米ドルから2031年までに184億5,000万米ドルに達すると推定されており、予測期間(2026~2031年)におけるCAGRは9.37%となる見込みです。
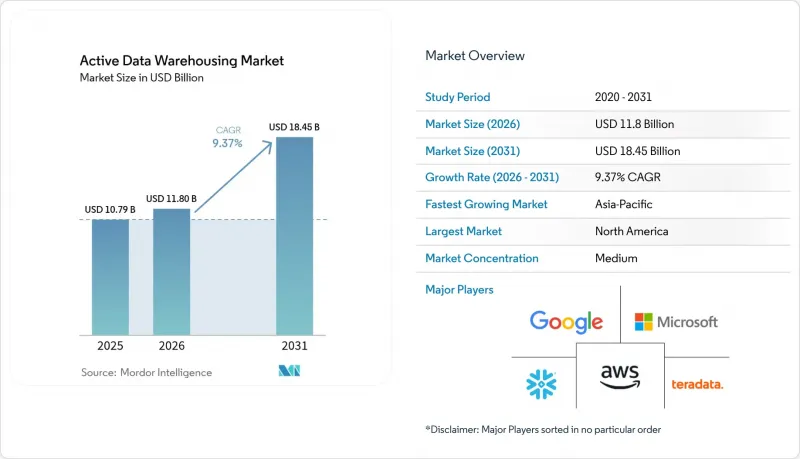
本レポートは、展開モデル(オンプレミス、クラウド、ハイブリッド)、コンポーネント(ソフトウェア、サービス)、組織規模(中小企業(SME)、大企業)、産業セグメント(小売・eコマース、通信・IT、ヘルスケア・ライフサイエンス、政府・公共部門、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアクティブデータウェアハウジング市場の動向と洞察
顧客用アプリケーションによるリアルタイム分析の導入加速
不正検知エンジンは現在、カード取引を50~100ミリ秒以内に評価しており、これはバッチ型データウェアハウスでは対応できない遅延時間です。リアルタイムの在庫可視化を活用している小売業者は、2024年のホリデーシーズン中に在庫切れを23%削減しました。イベント駆動型プラットフォームは、ユーザーの操作に合わせてクリックストリームイベントをデータウェアハウスに転送するため、同時並行での高速取り込みと複雑なクエリ処理が求められます。Amazon Redshift Serverlessなど、コンピューティングとストレージを分離するハイパースケーラーのサービスは、トラフィックのピーク時にもアイドル容量を過剰に確保することなく、弾力的にスケールします。その結果、企業では現在、1秒未満の分析処理を、単なる理想的な機能ではなく、競合上の基本要件として位置づけています。
クラウドネイティブデータウェアハウジングプラットフォームの普及
クラウドネイティブのソリューションは、コンピューティング、ストレージ、メタデータを分離し、きめ細かなスケーラビリティとほぼ瞬時のプロビジョニングを実現します。Snowflakeは、顧客がアプライアンスベースシステムから移行したことを受け、2024会計年度に製品売上高が前年比38%増の28億米ドルを記録しました。AWS、Microsoft Fabric、Google BigQueryにおけるApache Icebergのサポートにより、ベンダーロックインへの懸念が解消され、マルチクラウド戦略が加速しました。DatabricksによるTabularの10億米ドルでの買収は、ストレージをコモディティ化しつつ、コンピューティングで差別化を図るオープンなテーブル形態の戦略的重要性を浮き彫りにしました。ベンダー各社は現在、単純なストレージ容量ではなく、インテリジェントワークロード管理や統合ガバナンスを競い合っています。
レガシーシステムからのデータ移行にかかる高コスト
スキーマ変換、データ検証、アプリケーションのリファクタリングには、近代化予算の15~25%が費やされることがあり、投資回収までの期間を長引かせてしまいます。Teradataのワークロードでは、独自のSQL拡大機能にクラウド上で直接対応するものが存在しないため、コストのかかる書き換えが必要となります。AWS Schema Conversion ToolやSnowflake Migration Acceleratorによって構文の変換は自動化されていますが、組み込まれたビジネスロジックについては依然として手動での修正が求められます。金融機関では、移行が進む間、長年にわたりレガシーウェアハウスとクラウドウェアハウスを並行して運用することが多く、その間、運用コストが倍増してしまいます。
セグメント分析
データグラビティやデータ所在地要件がアーキテクチャの決定に影響を与える中、ハイブリッド展開のシェアは拡大しています。ハイブリッド環境用のアクティブデータウェアハウジング市場の規模は、2031年までCAGR10.12%で拡大すると予測されています。中国、インド、欧州連合(EU)の組織は、機密性の高いデータセットをオンプレミスに保持しつつ、分析ワークロードをクラウドにバーストさせることで、制御と柔軟性のバランスを取っています。ベンダー各社は、顧客のデータセンター内にクラウド管理型のクラスターを提供しており、オンプレミスとホスト型サービスの境界線を曖昧にしています。並行して、純粋なパブリッククラウドインスタンスは、トランザクション量の多いデジタルビジネスの拡大を支え続けており、これは置き換えではなく共存の関係を示しています。
Oracle Exadata Cloud@CustomerやAWS Outpostsといったクラウド接続型アプライアンスは、オンプレミス展開を「足がかり」として位置づけ、運用システムへの低遅延アクセスを可能にすると同時に、管理業務をプロバイダに委ねています。ワークロードの配置決定においては、エグレス料金がますます重要な考慮事項となっています。ペタバイト規模の履歴ログをクラウドウェアハウスに転送するコストが、コンピューティングコストの削減効果を上回る可能性があるため、データはローカル施設に定着する傾向にあります。その結果、ハイブリッド環境の柔軟性は、過渡的な段階ではなく、長期的なアーキテクチャの標準となっています。
ソフトウェア層は2025年の収益の68.95%を占めていますが、スキル不足やアーキテクチャの複雑化を反映して、プロフェッショナルサービスとマネージドサービスが現在最も急速な成長を遂げています。企業がストリーミング取り込み、フェデレーテッドガバナンス、AI駆動のチューニングに直面する中、実装、移行、最適化サービスが占めるアクティブデータウェアハウジング市場のシェアは、2031年にかけて上昇する見込みです。世界のシステムインテグレーターは需要に応えるために人員を増強する一方、専門性の高いブティック企業は規制産業においてニッチ市場を切り拓いています。
サービスの契約モデルは、クエリパフォーマンスのサービスレベル目標やガバナンスコンプライアンスのKPIに紐づいた成果ベース契約へと進化しています。プラットフォームにはテレメトリ機能が組み込まれており、パートナーのダッシュボードにデータが反映されることで、プロアクティブな最適化と自動化されたコスト管理が可能になります。時間の経過とともに、知識はアクセラレータやブループリントとして体系化され、プロジェクト期間はわずかに短縮されますが、ハイブリッドOLTP-OLAPワークロードなどの新機能に対する需要は、新たな導入上の課題をもたらしています。
地域別分析
北米は2025年の支出の35.10%を占め、ハイパースケーラーの密集した展開、豊富な人材プール、歴史的に寛容な越境データフローの恩恵を受けています。しかし、2024年に州レベルで制定されたプライバシー法により、施策がサブセグメンテーションされ、GDPRと同様のきめ細かなデータ所在地管理が必要となっています。金融機関は、クラウドウェアハウスへの移行により30~35%のコスト削減とモデル反復の高速化が実現できるとして、ワークロードを段階的に移行しています。また、この地域にはリアルタイムエンジニアリングの人材の大部分が集中しており、イノベーションのスピードを維持しています。
アジア太平洋は、2031年までCAGR10.45%と最も高い伸びを示しています。中国、インド、インドネシアにおけるデジタルトランスフォーメーションにより、レガシーなアプライアンスの処理能力を上回るペタバイト規模のデータレイクが形成されています。ローカライゼーションの要件により、アーキテクチャの分割が進んでいます。市民データは国内のリージョンに留められ、機密性の低いワークロードはグローバルクラウドを活用します。ハイパースケーラー各社は、データ所在地条項に対応するため、ムンバイ、ジャカルタ、ソウルに追加のゾーンを展開しており、日本や韓国の製造業者は、中央集約の前にIoTテレメトリをローカルで分析するためのエッジ処理フレームワークを採用しています。
欧州では、域外適用されるGDPRと2024年データ法に基づき、産業用IoT資産に対してサードパーティーとのデータ共有が義務付けられています。コンプライアンスの複雑さから、法務とガバナンスに関する高度ツールを備えたベンダーが有利となっています。ドイツの主要産業企業は、分散したデータウェアハウスを統合プラットフォームに集約し、AIトレーニングデータを活用しつつ、インフラのオーバーヘッドを削減しています。英国は、更新された十分性認定協定を通じて規制の整合性を維持していますが、企業は英仏海峡の両岸にデータセットを分散してホストすることでリスクヘッジを図っています。
中東・アフリカでは、アラブ首長国連邦やサウジアラビアにおける国家クラウド戦略を牽引役として、着実な導入が進んでいます。これらの国々では、公的機関に対して「クラウドファースト」のアーキテクチャが義務付けられています。南米の成長の中心はブラジルにあり、同国のLGPDはGDPRの原則を踏襲しており、公共部門と民間部門の両方においてガバナンスの強化を加速させています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 顧客用アプリケーションによるリアルタイム分析の導入加速
- クラウドネイティブデータウェアハウジングプラットフォームの普及
- ハイブリッド環境全体における統合データガバナンスへの需要の高まり
- AIを活用したクエリ最適化の統合による1秒未満での洞察獲得
- IoT・エッジデータの急増による膨大なデータストリームの生成
- 中小企業にとっての利用しやすさを高める従量課金モデル
- 市場抑制要因
- レガシーシステムからのデータ移行にかかる高コスト
- 大規模な環境においてデータ品質を継続的に確保することの複雑さ
- 越境データウェアハウジングを制限する厳格なデータ主権規制
- リアルタイムデータエンジニアリングセグメントにおける熟練人材の不足
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- コンポーネント別
- ソフトウェア
- サービス
- 組織規模別
- 中小企業(SME)
- 大企業
- 産業セグメント別
- 銀行・金融サービス・保険(BFSI)
- 小売・eコマース
- 通信・IT
- ヘルスケア・ライフサイエンス
- 製造業
- 政府・公共部門
- その他の産業セグメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teradata Corporation
- Snowflake Inc.
- Amazon Web Services Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- SAP SE
- IBM Corporation
- Cloudera Inc.
- Databricks Inc.
- Vertica Systems(Micro Focus International plc)
- Exasol AG
- Yellowbrick Data Inc.
- Actian Corporation
- Hewlett Packard Enterprise Company
- Informatica LLC
- Firebolt Technologies Inc.
- Panoply Ltd.
- Starburst Data Inc.
- Snowplow Analytics Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


