


キャノーラ種子(播種用種子):市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Canola Seed (seed For Sowing) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 379 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693446
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
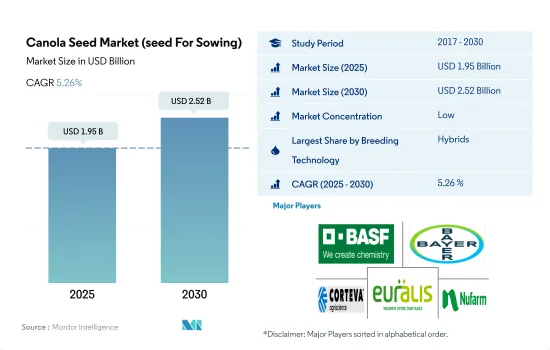
キャノーラ種子市場(播種用種子)の市場規模は2025年に19億5,000万米ドルと推定・予測され、2030年には25億2,000万米ドルに達し、予測期間(2025-2030年)のCAGRは5.26%で成長すると予測されます。
ハイブリッド種子が世界のキャノーラ種子市場を独占し、遺伝子組み換え種子の承認数が最も多い北米が大きなシェアを占める。
- 高い収量と適応性で知られるハイブリッド種子がキャノーラ栽培の主流を占めており、開放受粉品種(OPV)とその派生品種の両方を上回っています。
- 2022年のキャノーラ種子市場では、非遺伝子組換えハイブリッドが遺伝子組換え品種を上回りました。この嗜好は、トランスジェニック作物の栽培が世界的に禁止され、非遺伝子組み換え食品に対する消費者の需要が高まっていることに起因しており、非遺伝子組換え品種の播種面積が拡大すると予想されます。
- 2022年には、北米が遺伝子組換えハイブリッド作物市場をリードし、市場の88.7%を占めました。この優位性は、この地域の数多くの承認とFDAの寛大な政策に起因しています。
- アジア太平洋は34.4%のシェアを占め、2022年にはキャノーラOPVのリーダーとして浮上しました。この地域は主に、遺伝子組み換え種子の使用を禁止している有機農業部門の拡大により、OPVの採用が大幅に進んでいることが要因です。
- 世界規模では、ハイブリッドがOPVを成長率で上回っており、予測期間中のキャノーラ種子市場のCAGRはそれぞれ5.3%と5.1%と予測されます。高収量、省農薬種子、有機栽培への要望を背景としたハイブリッド導入の急増が、この動向に拍車をかけています。
- CAGRが9.3%と予測されるメキシコは、今後数年間、ハイブリッド・キャノーラ種子の最も急成長する市場になる見込みです。この成長を支えているのは、非遺伝子組換えハイブリッドへの嗜好の高まりです。
- 家畜飼料とキャノーラ油の需要の増加は、トウモロコシや小麦のような競合作物と比較して栽培が容易であることと相まって、予測期間中にCAGR 5.3%でキャノーラ種子市場を推進すると予想されます。
カナダがキャノーラ栽培を独占、ハイブリッド種子が世界的に牽引役となる
- 北米は最大のキャノーラ、菜種、マスタード生産国で、2022年には世界のキャノーラ種子市場の56.1%を占める。これは、北米ではキャノーラが輪作に多く使用されているためです。さらに、輸出市場が好調であることも、農家がキャノーラの生産を継続する大きな経済的インセンティブとなっています。
- アジア太平洋は2022年に4億8,570万米ドルとなり、世界第2位のキャノーラ種子市場を占めました。これは、キャノーラの栽培面積が広いためです。
- カナダは2022年の金額で世界のキャノーラ種子市場の47.1%を占め、キャノーラ種子の主要輸出国です。カナダ・キャノーラ協議会によると、同国は2022年に約840万トンのキャノーラ種子を輸出したが、主な輸入国は米国、中国、日本でした。
- 南米と欧州はキャノーラ種子市場で最も高い成長率を記録する見通しであり、予測期間中のCAGRはそれぞれ6.9%と6.7%と予測されます。この急成長は、食用油としてのキャノーラに対する消費者需要の高まりが原動力となっています。特に欧州では、バイオ潤滑油の利用拡大が後押しとなり、2017年から2022年にかけてキャノーラ種子市場が21.8%増加しました。
- 2022年には、ハイブリッド種子が世界のキャノーラ種子市場の主要シェアを占め、主要国であるカナダと中国が牽引しました。世界的に、キャノーラ、菜種、マスタードのハイブリッド種子分野は、様々な病気への耐性、干ばつへの耐性、高収量により、予測期間中にCAGR 5.3%を記録すると予測されています。
- したがって、加工産業からの需要の増加と栽培面積の増加が、予測期間中のキャノーラ種子市場を後押しする可能性があります。
世界のキャノーラ種子市場(播種用種子)動向
高い国内需要と適切な気候条件により、アジア太平洋地域がキャノーラの栽培面積を独占
- キャノーラ、菜種、マスタードは世界中で栽培されている著名な油糧作物です。2016年から2022年にかけて、世界のキャノーラ栽培面積は15.4%急増し、アジア太平洋地域がその先頭を走っています。2022年には、この地域のキャノーラ作付面積は1,920万ヘクタールに達し、世界シェアの49.0%を占める。アジア太平洋地域内では、インドと中国が主要企業として台頭し、2022年の栽培面積はそれぞれ800万ヘクタールと690万ヘクタールとなります。両者を合わせると、同地域全体の77.5%に相当します。特にインドは世界最大のキャノーラ生産国であり、2016年から2022年にかけて栽培面積が39.1%増加しました。この急増は、特にキャノーラが食用油として人気の高いインド北部での堅調な国内需要が主因です。
- 北米は第2位のキャノーラ生産地域であり、2022年には世界の作付面積の25.6%を占める。2016年から2022年の間に、この地域は9.3%の成長を示しました。カナダがこの地域を支配しており、2022年には同地域のキャノーラ作付面積の91.0%を占める。カナダの作付面積は2016年から2022年にかけて8.1%増加し、世界のキャノーラ生産量の20%に寄与したが、これは主に食品および燃料セクターからの需要急増によるものです。
- 2022年には、欧州が世界のキャノーラ作付面積の24.0%を占め、2017年から2022年にかけて11.8%増加しました。ロシアはこの地域の主要生産者として浮上し、キャノーラ作付面積全体の21.4%を占め、2016年から2022年にかけて93%急増しました。南米とアフリカは、2022年の世界のキャノーラ作付面積のそれぞれ0.7%と0.4%という控えめなシェアでした。石油産業からの需要が増加していることから、作付面積は予測期間中にさらに増加すると予想されます。
キャノーラの収量を向上させるために、耐病性、品質特性、高オレイン酸含量、耐乾燥性などの形質に対する需要が増加しています。
- キャノーラはいくつかの国で主要な油糧種子作物として支配的な地位を占めており、食用油、飼料、飼料ミールに用途を見出しています。Bayer AG、Land O'Lakes、Corteva Agriscienceなどの大手企業は、草丈、葉や穂の大きさ、形、色、成熟度、耐寒性など、主要な品質特性を重視しています。特に、コルテバ・アグリスサイエンス社のPT279CLとバイエル社のTruflexは、これらの品質特性の一例です。
- 病害抵抗性は、キャノーラが光葉斑、クラブルーツ、ブラックレッグ、バーティシリウム・ステムストライプ、スクレロチニアなどの病害に弱いことを考えると、極めて重要な特性です。コルテバ・アグリスサイエンスのPT303とPX131nは、軽葉斑点病と硬化病に対する抵抗性を示します。一方、Nufarm社のNuseedブランドは、黒脚病、クラブルーツ病、飛散防止病に対する抵抗性を示しています。さらに、進化する気象パターンと地域間の多様な土壌タイプに後押しされ、より広い適応性という形質が人気を集めています。
- 高オレイン酸含量、耐宿宿主性、耐乾性など、その他の求められる形質もプレミアム価格で取引されています。例えばオーストラリアでは、キャノーラの形質として干ばつ耐性と早生が求められており、これは同国の気候の変化と乾燥の深刻化に対応しています。Land O'Lakesの種子品種は、SurtやRoundup Readyなど、干ばつ耐性と宿根抵抗性を誇っています。
- 種苗会社は、耐病性を高め、高品質な特性を示す形質を生産者に提供しており、これが今後数年間の市場成長を促進する可能性があります。
キャノーラ種子(播種用種子)産業概要
キャノーラ種子(播種用種子)市場は細分化されており、上位5社で27.66%を占めています。この市場の主要企業は以下の通り。 BASF SE, Bayer AG, Corteva Agriscience, Euralis Semences and Nufarm(アルファベット順)
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 栽培面積
- 最も人気のある形質
- 育種技術
- 規制の枠組み
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 育種技術
- ハイブリッド
- 非遺伝子組み換え雑種
- 遺伝子組み換え雑種
- 除草剤耐性雑種
- その他の形質
- 開放受粉品種とハイブリッド派生品種
- ハイブリッド
- 地域
- アフリカ
- 育種技術別
- 国別
- エチオピア
- ケニア
- 南アフリカ
- その他のアフリカ
- アジア太平洋地域
- 育種技術別
- 国別
- オーストラリア
- バングラデシュ
- 中国
- インド
- 日本
- ミャンマー
- パキスタン
- ベトナム
- その他アジア太平洋地域
- 欧州
- 育種技術別
- 国別
- フランス
- ドイツ
- イタリア
- オランダ
- ポーランド
- ルーマニア
- ロシア
- スペイン
- トルコ
- ウクライナ
- 英国
- その他欧州
- 中東
- 育種技術別
- 国別
- イラン
- 北米
- 育種技術別
- 国別
- カナダ
- メキシコ
- 米国
- 南米
- 育種技術別
- 国別
- アルゼンチン
- ブラジル
- その他南米
- アフリカ
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Advanta Seeds-UPL
- Anhui Tsuen Yin Hi-Tech Seed Industry Co. Ltd
- BASF SE
- Bayer AG
- Corteva Agriscience
- Euralis Semences
- KWS SAAT SE & Co. KGaA
- Land O'Lakes Inc.
- Nufarm
- RAGT Group
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 世界市場規模とDRO
- 情報源と参考文献
- 図表リスト
- 主要洞察
- データパック
- 用語集



