


衛星通信:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Satellite Communications - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 205 Pages
- 納期
- 2~3営業日
- 商品コード
- 1690864
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
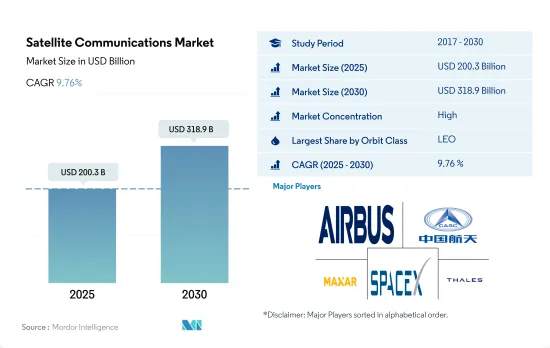
衛星通信の市場規模は2025年に2,003億米ドルと予測され、2030年には3,189億米ドルに達し、予測期間中(2025-2030年)のCAGRは9.76%で成長すると予測されています。
LEO衛星が主要セグメントを占める見込み
- 衛星や宇宙船は通常、地球を周回する多くの特別な軌道のひとつに配置されます。地球軌道には静止軌道(GEO)、中軌道(MEO)、低軌道(LEO)の3種類があります。多くの気象衛星や通信衛星は、地上から最も遠い地球高軌道を周回する傾向があります。地球中周回軌道にある衛星には、特定の地域を監視するために設計された航法衛星や特殊衛星が含まれます。NASAの地球観測システムを含む科学衛星のほとんどは、地球低軌道にあります。
- 小型衛星の急速な開発と、その付加的な利点による地球低軌道への配備が、LEOセグメントの成長を牽引しています。2017年から2019年にかけて、市場の大半のシェアをGEO衛星が占めていました。2020年にはLEO衛星が勢いを増し、予測期間中も成長軌道を継続すると見られています。2029年にはLEOセグメントが79.5%の市場シェアを占め、次いでGEOが18%のシェアを占めると予想されています。
- 製造・打ち上げられる衛星の用途はそれぞれ異なります。2017年から2022年の間に、MEOで打ち上げられた57機の衛星のうち、8機は通信目的で製造されました。同様に、GEOでは147機の衛星のうち、105機が通信目的で配備されました。製造・打ち上げられた約4,131機のLEO衛星は、世界中の様々な組織が所有しています。そのうち、約2,976基が通信用に設計された衛星です。
通信用途の需要増が世界市場を牽引
- 衛星通信市場は、通信、軍事・防衛、放送など様々な分野に重要なインフラを提供する世界の産業です。衛星打ち上げに関しては、2017~2022年の間、通信衛星の約80%が北米で製造・打ち上げられ、次いで欧州が15%、中国が3%、その他が2%となっています。
- 北米には衛星技術に多額の投資を行う強力な軍事・防衛部門があり、SpaceX、MDA、HughesNet、Telesatなどの企業がブロードバンドインターネット、テレビ放送、その他のサービス向けに大規模な衛星フリートを運用しており、商業部門も重要です。
- タレス・アレニア・スペース社やエアバス・ディフェンス・アンド・スペース社などの大手衛星メーカーがあります。欧州宇宙機関(ESA)は、国家安全保障と防衛イニシアチブを支援するため、宇宙技術に多額の投資を行っています。商業衛星通信市場も重要で、ユーテルサットやSESなどの企業が通信、放送、その他のサービスのために大規模な衛星フリートを運用しています。
- アジア太平洋地域は、高速データ・トランスミッションの需要増と衛星技術への投資増に牽引され、衛星通信市場の急成長が見込まれています。中国とインドは同地域の2大市場であり、両国は国家安全保障と防衛イニシアチブを支援し、経済成長を促進するために宇宙技術に多額の投資を行っています。
世界の衛星通信市場動向
衛星の小型化に対する世界の需要の高まり
- 小型衛星は従来の衛星のほぼすべての機能をわずかなコストで実現できるため、小型衛星コンステレーションの構築、打ち上げ、運用の実現性が高まっています。北米の需要は、毎年最も多くの小型衛星を製造している米国が主に牽引しています。北米では、2017年から2022年にかけて、地域の様々なプレーヤーによって合計596機の超小型衛星が軌道に投入されました。NASAは現在、これらの衛星の開発を目的としたいくつかのプロジェクトに関与しています。
- 欧州にはSurrey Satellite Technology LtdやGomSpace Group ABなど、著名な衛星製造事業体が複数存在するため、欧州は超小型衛星製造のハブとなっています。2018年11月、ESAはDoT-4と呼ばれる低コスト35kgの月通信衛星ミッションの設計への参加を発表し、2021年の打ち上げを目標としました。DoT-4は、グーンヒリー深宇宙ネットワークを利用して地球への通信中継を行い、月面のローバーとリンクするよう設計されました。
- アジア太平洋の需要は、主に中国、日本、インドが牽引しており、これらの国は毎年最も多くの小型衛星を製造しています。2017年から2022年の間に、190機以上の超小型衛星がこの地域の様々なプレーヤーによって軌道に投入されました。中国は宇宙ベースの能力増強に多大な資源を投入しています。同国はこれまでアジア太平洋で最も多くの超小型衛星を打ち上げています。
市場における投資機会の増加
- 北米の宇宙開発に対する政府支出は、2021年に約370億米ドルに達しました。この地域は、世界最大の宇宙機関であるNASAが存在する、宇宙イノベーションと研究の震源地です。2022年、米国政府は宇宙プログラムに約620億米ドルを支出し、宇宙プログラムへの支出額が世界一となりました。米国では、連邦政府機関は毎年、予算として知られる323億3,000万米ドルの資金を議会から得ています。
- 英国政府は、軍隊の衛星通信能力の75億米ドル相当のアップグレードを計画しています。2020年7月、英国国防省(MoD)はエアバス・ディフェンス・アンド・スペース社に6億3,000万米ドル相当の契約を発注し、軍事力強化のための応急措置として新たな通信衛星を建設しました。2022年11月、ESAは、地球観測における欧州のリードを維持し、航法サービスを拡大し、米国との探査パートナーであり続けるために、今後3年間で宇宙資金を25%増額することを提案すると発表しました。ESAは22カ国に対し、2023-2025年の予算を約185億ユーロとするよう要請しました。
- アジア太平洋地域における宇宙関連活動の増加を考慮すると、日本の予算案によると、2022年の宇宙予算は14億米ドルを超え、これにはH3ロケット、技術試験衛星9号、情報収集衛星(IGS)計画の開発が含まれます。22年度のインドの宇宙開発予算案は18億3,000万米ドルでした。2022年、韓国の科学情報通信省は、人工衛星、ロケット、その他の主要な宇宙機器の製造のために6億1,900万米ドルの宇宙予算を発表しました。
衛星通信産業の概要
衛星通信市場はかなり統合されており、上位5社で98.46%を占めています。この市場の主要企業は以下の通りです。 Airbus SE, China Aerospace Science and Technology Corporation(CASC), Maxar Technologies Inc., Space Exploration Technologies Corp. and Thales(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の小型化
- 衛星の質量
- 宇宙開発への支出
- 規制の枠組み
- 世界
- オーストラリア
- ブラジル
- カナダ
- 中国
- フランス
- ドイツ
- インド
- イラン
- 日本
- ニュージーランド
- ロシア
- シンガポール
- 韓国
- アラブ首長国連邦
- 英国
- 米国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 衛星の質量
- 10-100kg
- 100-500kg
- 500-1000kg
- 10kg未満
- 1000kg以上
- 軌道クラス
- GEO
- LEO
- MEO
- エンドユーザー
- 商業
- 軍事・政府
- その他
- 地域
- アジア太平洋
- 欧州
- 北米
- 世界のその他の地域
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル.
- Airbus SE
- China Aerospace Science and Technology Corporation(CASC)
- Cobham Limited
- EchoStar Corporation
- Intelsat
- L3Harris Technologies Inc.
- Maxar Technologies Inc.
- SES S.A.
- SKY Perfect JSAT Corporation
- Space Exploration Technologies Corp.
- Swarm Technologies, Inc.
- Thales
- Thuraya Telecommunications Company
- Viasat, Inc.
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集


