


硫黄回収技術-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Sulphur Recovery Technologies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1690114
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
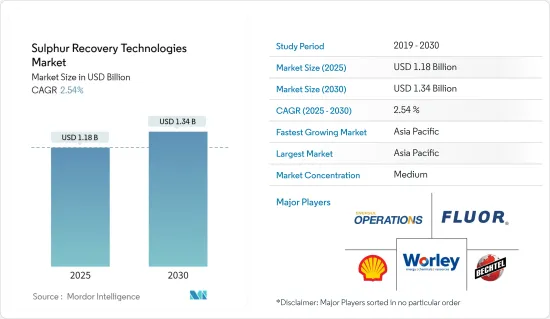
硫黄回収技術の市場規模は2025年に11億8,000万米ドルと推定され、予測期間(2025年~2030年)のCAGRは2.54%で、2030年には13億4,000万米ドルに達すると予測されます。
主なハイライト
- 長期的には、環境問題への関心の高まり、厳しい汚染基準、今後の新しい製油所や拡張プロジェクトが、硫黄回収技術市場を牽引すると予想されます。
- 一方、硫黄回収プロセスの限界と硫黄含有量削減のための高コストが市場を抑制すると予想されます。
- とはいえ、新興市場における未開発の石油・ガスの潜在力は、予測期間以降も急速に増加すると予想されます。このような開発は、市場成長に大きな機会をもたらすと予想されます。
- アジア太平洋は予測期間中最大の市場になると予想され、石油・ガス生産の高水準化、環境規制の強化、精製能力の向上により、需要の大半は中国とインドからもたらされます。
硫黄回収技術の市場動向
製油所セグメントが著しい成長を遂げる見込み
- 硫黄回収技術は製油所で極めて重要な役割を果たしており、硫黄回収装置(SRU)は硫黄回収の要となっています。特に、ガソリンやディーゼルの硫黄レベルを下げることは、排ガス規制を強化し、製品使用時の大気汚染を抑制します。
- 石油・ガス精製プラントの拡張に向けた投資が増加し、環境規制が世界的に強化される中、製油所は今後も優位性を維持する構えです。
- 石油精製所の硫黄回収装置(SRU)は、様々な精製プロセスの製品別であるサワーガスからH2Sを抽出し、工業グレードの溶融硫黄に変換することを任務としています。クラウス・プロセス」として知られるこの装置で採用されている主な方法では、ガス流から95~99.9%の硫化水素を除去することができます。クラウス・プロセスの改良版では、硫化水素を多く含むサワーガスを酸素で燃焼させ、得られたガスを冷却し、溶融硫黄を回収します。
- 例えば、石油輸出国機構によると、製油所の原油処理能力は2023年には日量8,076万バレル、2022年には7,908万バレルでした。この処理能力に大きく貢献しているのは、米国、中国、インド、日本、サウジアラビア、その他ASEAN諸国です。これらの国々は主に炭化水素とその派生物に依存しています。
- 多くの国々が、将来の需要に対応するため、硫黄回収などの技術を中心に石油精製能力を増強しています。例えば、2024年7月、バーラト・ペトロリアム・コーポレーション(BPCL)は、約59億8,000万米ドル(50,000カロールインドルピー)を投じて、インドに年産1,200万トン(MMTPA)の製油所を新設する計画を発表しました。同社はアンドラ・プラデシュ州、ウッタル・プラデシュ州、グジャラート州で立地を検討しています。
- 2024年6月、BPCLは2029年度までに精製能力を4,500万トン/年に増強する意欲を表明しました。BPCLはムンバイ、高知、ビナ(マディヤ・プラデシュ)で製油所を運営しており、合計で約3,600万トンの精製能力を誇っています。
- BPCLは、今後5年間に約200億米ドル(1兆7,000億カロールインドルピー)の投資を予定しています。このうち、製油所と石油化学プロジェクトに75,000カロールインドルピー、パイプライン構想に9億5,700万米ドル(8,000カロールインドルピー)、マーケティング活動に24億米ドル(20,000カロールインドルピー)以上が割り当てられています。
- ウガンダは、2024年1月にドバイの王族が率いる投資会社と交渉していました。その協議の中心は、ウガンダの原油埋蔵量の一部に対する40億米ドルの製油所の開発計画でした。
- 2023年11月までに、スリランカの内閣は中国の巨大エネルギー企業であるシノペックからの45億米ドルの投資を承認しました。この承認は、シノペックが戦略的に重要なハンバントタ港に新しい石油精製所を設置する道を開いた。
- したがって、クリーン燃料の需要増加に伴い、硫黄回収技術市場は予測期間中に大幅に拡大すると予想されます。
アジア太平洋が市場を独占する見込み
- アジア太平洋は広い地域情勢別で、多様な景観、気候、社会、文化、宗教、経済を持っています。世界人口の50%以上がこの地域に住んでいます。また、この地域には硫黄の一次供給源である石油・ガス精製所が数多くあります。このため、クラウスやテールガス処理装置などの硫黄回収技術の需要が高いです。
- この地域には、石油・ガス部門に多額の投資を行っているインドや中国などの新興経済国が多数あります。その結果、環境への影響を低減する必要性から、硫黄回収技術に対する需要が高まっています。また、この地域には大規模な石油化学プロジェクトがいくつかあり、環境基準を満たすために硫黄回収技術が必要とされています。
- アジア太平洋地域は、インドや中国のような新興諸国と、日本、韓国、オーストラリアのような先進国が存在するため、世界で最も急成長している地域の一つです。2023年、中国は世界第2位の石油消費国であり、世界第6位の石油生産国でした。同国は、輸入への依存を減らし、エネルギー安全保障を向上させるため、炭化水素需要の50%近くを輸入しています。アジア太平洋は、硫黄回収技術市場において重要な地域のひとつであり、製油所のようなエネルギー集約型産業の急速な成長により、今後もその優位性が続くと思われます。
- 中国は、四川盆地のような様々な内陸シェール盆地にわたる国内埋蔵量を開発することで、シェールの潜在力を最大限に引き出そうとしています。中国におけるシェールガス開発はここ数年着実に増加しており、2017年以降毎年21%の成長を記録しています。2023年、中国は2,324億3,000万立方メートルの天然ガスを生産します。
- インドの石油精製・石油化学産業にとって、有害な硫黄の排出を削減し、よりクリーンな燃料を生産するための硫黄回収技術は極めて重要です。2022年3月、インドの多国籍エンジニアリング会社であるThermax Ltdは、政府のNorth East Hydrocarbon Vision 2030の一環として、インドの公的部門製油所から硫黄回収ブロックを設置する1億4,902万米ドルの受注を締結しました。
- 2024年2月、マレーシアの国営ペトロナスは、マレーシア石油管理を通じて、半島マレーシア沖に潜在的なガス埋蔵量を持つ2つの発見資源機会クラスターの生産分与契約(PSC)に調印しました。BIGST DROクラスターは、推定回収量4兆立方フィートで、ペトロナス・カリガリと上流企業のJX日鉱日石開発がそれぞれ50%の参加権益を獲得しました。このクラスターは、ブジャン油田、イナス油田、グリン油田、セパト油田、トゥジョー油田の5つの未開発高CO2ガス田で構成されています。
- したがって、大規模な石油・ガス精製産業と、よりクリーンな化石燃料に対する需要の増加により、アジア太平洋が市場を独占すると予想されます。
硫黄回収技術産業の概要
硫黄回収技術市場は細分化されています。この市場の主要企業(順不同)には、Enersul Limited Partnership、WorleyParsons Limited、Shell PLC、Bechtel Corporation、Fluor Corporationなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場概要
- イントロダクション
- 2029年までの市場規模および需要予測
- 2029年までの製油所設置容量と予測
- 2029年までの精製製品中の硫黄分許容量(百万トン/年)
- 最近の動向と開発
- 政府の規制と政策
- 市場力学
- 促進要因
- 環境問題への関心の高まりと公害に関する厳格な規範
- 抑制要因
- 硫黄回収プロセスの限界
- 促進要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- 用途
- 製油所
- ガス処理プラント
- 発電所
- その他
- 地域
- 北米
- 米国
- カナダ
- その他の北米
- アジア太平洋
- インド
- 中国
- 韓国
- 日本
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- ノルディック
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- ナイジェリア
- オマーン
- 南アフリカ
- エジプト
- アルジェリア
- その他の中東・アフリカ
- 北米
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 市場シェア分析
- 企業プロファイル
- Enersul Limited Partnership
- Worley Limited
- Shell Plc
- Bechtel Corporation
- Fluor Corporation
- Sulfur Recovery Engineering Inc.
- Honeywell UOP
- Air Liquide S.A.
- List of Other Prominent Companies(Company Name, Headquarters, Revenue, Relevant Products and Services, Operating Sector, Recent Trends, Technology or Projects, Contact Details, etc.)
- 市場ランキング分析
第7章 市場機会と今後の動向
- 新興市場における石油・ガスの未開発ポテンシャル



