


日本の再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120841
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、日本の再生可能エネルギー市場規模は2025年に157.75ギガワットと評価され、2026年の163.71ギガワットから2031年までに197.08ギガワットに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.78%となる見込みです。
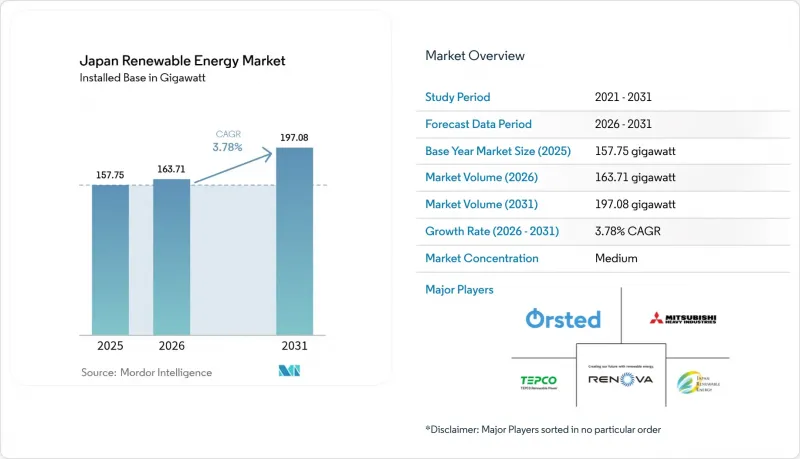
本レポートは、技術別(太陽光発電、風力発電、水力発電、バイオエネルギー、地熱発電、海洋エネルギー)およびエンドユーザー別(電力会社、商業・産業用、住宅用)に分類されています。市場規模および予測は、設置容量(GW)で示されています。
日本の再生可能エネルギー市場の動向と洞察
コスト競争力のある太陽光発電および陸上風力発電
変換効率22.58%を誇るシャープの610W TOPConパネルや、GEバーノバ社の147MWの阿武隈風力発電所は、効率の向上と規模の経済が、化石燃料のベンチマークを下回る均等化発電原価(LCOE)を実現したことを示しています。水上太陽光発電は、水冷によりモジュールの温度が低下するため、発電量を最大15%向上させることができ、現在、世界最大規模の100カ所の水上太陽光発電所のうち73カ所が日本に設置されています。2024年時点で、国内の風力発電容量は2,720基のタービンで5,840 MWに達し、開発事業者にとって風力を準ベースロード電源として扱う自信につながっています。コスト競争力の高まりにより、固定価格買取制度への依存度が低下し、機関投資家が日本の再生可能エネルギー市場に参入するようになり、資金調達の幅が広がっています。
福島事故後のエネルギー安全保障の使命
再生可能エネルギーが輸入燃料に取って代わった結果、2023年度の日本のエネルギー自給率は15.2%に上昇しました。「第7次エネルギー基本計画」では、2040年までに発電量の40~50%を再生可能エネルギーで賄うことを目標としており、これにより長期的な政策の確実性が確立されています。浪江町に建設中の福島グリーン水素ハブは、被災地域が原子力への依存から再生可能エネルギー主導の復興へと移行しつつあることを如実に示しています。この方針は国家安全保障の文脈に位置づけられているため、政権を問わず一貫した支援が維持されており、日本の再生可能エネルギー市場は政策の転換から守られています。
土地不足と地域社会の反対
大規模な「メガソーラー」プロジェクトは、地域の地表温度を2.85°C上昇させたり、景観への影響に関する苦情を引き起こしたりする可能性があり、土地が限られている都道府県では社会的な摩擦を増大させています。使用済みパネルの処分問題や風力タービンの騒音への懸念が抵抗を強め、承認プロセスを長期化させています。開発業者は現在、受容の障壁を克服するために、早期の利害関係者との対話、微細な設置場所の選定、利益配分モデルを導入していますが、それでもなお、同意取得プロセスが日本の再生可能エネルギー市場の成長軌道を抑制する要因となっています。
セグメント分析
陸上および洋上を含む風力発電は、10 GWの洋上風力発電目標と、第3回入札で1.065 GWが落札されたことを受け、2031年までCAGR28.2%で成長すると予測されており、これは各技術の中で最も高い成長率です。固定式タービンは、領海の15%を占める浅瀬を活用している一方、浮体式プロトタイプは、潜在量の80%を占める深海域での発電を目指しており、これにより洋上風力は日本の再生可能エネルギー市場の次の主要な柱としての地位を確立しつつあります。北海道における送電網のボトルネックが陸上風力の増設を制約していますが、ベスタス社とシーメンス・ガメサ社は2024年に400 MWの受注を確保しており、開発業者の需要が依然として根強いことを示しています。
太陽光発電は、2025年の日本の再生可能エネルギー市場規模において59.02%のシェアを維持しており、これは累計91.6 GWに達した従来のFIT導入を反映しています。FIP制度により大規模太陽光発電の導入は鈍化していますが、2024年には住宅および商業施設の屋上設置により3.8 GWが追加されました。アグリボルタイックシステムは、土地が限られている都道府県において土地の二重利用というメリットを活かし、1.2 GWを供給しました。CSP(集中型太陽熱発電)は、設置場所の分散や土地の制約により依然としてごくわずかな規模にとどまっていますが、水力発電と地熱発電は貴重なベースロード電源を提供しているもの、環境的・社会的な障壁により、その拡大は緩やかなものにとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コスト競争力のある太陽光発電および陸上風力発電
- 福島第一原発事故後のエネルギー安全保障の課題
- 洋上風力発電の入札および60%の地元調達ルール
- アグリボルタイクスが農地の太陽光発電の可能性を切り拓く
- 大手ハイテク・自動車メーカーによる企業間電力購入契約(PPA)の急増
- グリッド規模の蓄電池とV2Gの統合
- 市場抑制要因
- 土地不足と地域住民の反対
- 送電網の混雑/出力抑制リスク
- 洋上風力発電における環境許認可手続きの遅れ
- 水素・アンモニアのパイロット事業に向けた資本流出
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力発電(陸上および洋上)
- 水力発電(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮汐・波力)
- エンドユーザー別
- ユーティリティ
- 商業・産業用
- 住宅
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、合弁事業、資金調達、電力購入契約)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Japan Renewable Energy Co. Ltd.
- TEPCO Renewable Power Inc.
- Renova Inc.
- Mitsubishi Heavy Industries Ltd.
- Orsted Japan K.K.
- Sumitomo Corporation
- Marubeni Corporation
- Tokyo Gas Renewable Energy Holdings
- Sharp Energy Solutions
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd.
- Trina Solar Co. Ltd.
- Solar Frontier K.K.
- INFINI Japan Solar Co. Ltd.
- Siemens Gamesa Renewable Energy S.A.
- Vestas Wind Systems A/S
- First Solar Inc.
- Pattern Energy Japan
- ENEOS Holdings(Renewables)
- Toshiba Energy Systems & Solutions
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日

