


次世代先端電池-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Next Generation Advanced Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 158 Pages
- 納期
- 2~3営業日
- 商品コード
- 1685877
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
次世代先端電池市場規模は2025年に20億1,000万米ドルと推定され、予測期間(2025年~2030年)のCAGRは7.24%で、2030年には28億4,000万米ドルに達すると予測されます。
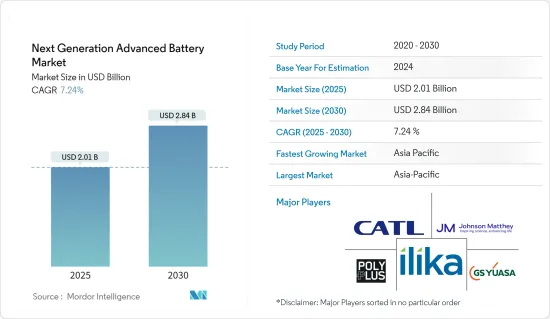
市場は2020年のCOVID-19によってマイナスの影響を受けました。現在、市場はパンデミック以前の水準に達しています。
主なハイライト
- 長期的には、需要の拡大と電気自動車の普及拡大が市場の成長を牽引すると見込まれます。
- 一方、製造コストと研究開発コストが高いことが、予測期間中の次世代先端電池の成長を妨げると予想されます。
- とはいえ、次世代高度電池の製造設備の開拓は、予測期間中に次世代高度電池市場に有利な成長機会をもたらすと思われます。
- アジア太平洋は市場を独占しており、予測期間中に最も高いCAGRで推移する可能性が高いです。この成長は、インド、中国、日本を含むこの地域の国々で、家電や電気自動車の採用と相まって投資が増加していることに起因しています。
次世代先端電池市場の動向
市場を独占すると予想される輸送セグメント
- 輸送システムの電動化が人気を集めており、さまざまな政府の義務付けによって電気自動車の導入が加速しているため、輸送分野における次世代先端電池の成長が直接的に助長されています。
- 2021年、自動車大手はゼネラル・モーターズが2035年までにガソリン車とディーゼル車の販売を停止すると発表し、アウディAGは2033年までにそうした車の生産を停止する予定です。自動車メーカー各社は電気自動車の電動化を急いでおり、より効率的で収益性の高い電気自動車を実現するため、先進バッテリーへの投資を進めています。
- ホンダは2022年4月、電動化とソフトウェア技術に398億4,000万米ドルを投資し、今後10年間世界に事業を加速させると発表しました。また、北米に全固体電池の実証生産ラインを建設し、約3億4,265万米ドルを投資します。投資会社は、ゼネラル・モーターズとの提携により、2024年までに中大型電気自動車(EV)2車種を発売する計画です。
- 国際エネルギー機関(IEA)によると、世界の電気自動車ストックは2015年の125万台から2020年には約1,020万台に増加します。2020年には、バッテリー電気自動車が約685万台と電気自動車の大半を占め、プラグインハイブリッド電気自動車は約335万台となります。
- さらに、アルミ空気電池は従来のリチウムイオン電池に比べ、アルミが燃料の役割を果たし、電解液を介して空気が金属と反応して電力を生み出すという利点があります。走行距離もガソリン車並みで、エネルギー密度もリチウムイオン電池より高いです。しかし、電気自動車用の蓄電池として普及させるには、政府の政策的支援や自動車メーカーの注目が不足しています。
- 2021年12月、ドイツの自動車メーカーであるメルセデス・ベンツは、幅広い電気自動車に1億米ドルを投資すると発表しました。同社はまた、今後5年以内に、限られた数の車両に固体電池技術を統合する意向です。メルセデス・ベンツは、固体電池を開発する電池会社ファクトリアル・エナジーに数,000万米ドルを投資する予定です。
- 2022年4月、日産自動車はラミネート型固体電池を2028年までに市場に投入する計画で、試作生産設備を開始しました。これは日産の「アンビション2030」戦略の一環であり、さらに4つの新しい電気自動車コンセプトのために170億米ドルを投資します。
- 全体として、自動車メーカーは固体電池と金属空気電池の開発に多額の投資を行っており、自動車は次世代先端電池市場の主要分野の一つとなっています。
アジア太平洋が市場を独占する
- 2021年現在、中国、インド、日本がアジア太平洋地域における次世代先端電池技術の潜在的市場です。
- 2022年3月時点で、中国のバッテリーエネルギー貯蔵容量は3GWに達し、2019年の1.7GWと比較して76.5%の増加を示しています。さらに、中国政府は2030年までにバッテリー蓄電容量を100GWまで増やすと予想されています。このようなシナリオは、この地域のさまざまな次世代高度電池開発企業に大きなチャンスをもたらしています。
- China Energy Storage Alliance(CNESA)によると、エネルギー貯蔵の主な用途であるグリッド・アンシラリーサービスに関連する政策の洗練や、青海省、広東省、江蘇省、内モンゴル自治区、新疆ウイグル自治区などの地域での政策開発により、中国ではエネルギー貯蔵の建設と開発の波が押し寄せています。このような政府の政策により、予測期間中、先進的なバッテリー技術に対する需要が高まる可能性が高いです。
- 現在、中国では次世代先進電池技術に関する様々な開発プロジェクトや投資が行われています。2021年7月、CATLは初の次世代ナトリウムイオン電池とそのAB電池パックソリューションを発表しました。また、電気自動車市場をナトリウムイオン電池にシフトさせようとするCATLの動きは、工業情報化省がこのような電池タイプの規格策定を発表したことで、中央政府から後押しされました。
- 中国でのシナリオに加え、2022年1月には、日本の物質・材料研究機構(NIMS)とソフトバンク株式会社が、現在のリチウムイオン電池よりも大幅に高い500Wh/kg以上のエネルギー密度を持つリチウム空気電池を開発しました。研究チームは、この電池が室温で充放電できることを確認しました。研究チームが開発した電池は、最高のエネルギー密度とサイクル寿命性能を示しています。この成果は、リチウム空気電池の実用化に向けて大きな一歩を踏み出したことを意味します。
- リチウム空気電池は、軽量で大容量、理論エネルギー密度は現在市販されているリチウムイオン電池の数倍という、究極の二次電池となる可能性を秘めています。こうした潜在的な優位性から、ドローン、電気自動車、家庭用蓄電システムなど、さまざまな技術に利用される可能性があります。
- さらに、「メイク・イン・インディア」はインドにとって優先順位の高い運動であり、すでに電気自動車を生産するインセンティブを提供しています。自動車用バッテリーや系統用蓄電池は、インドにおける製造の重要課題となっています。二輪車、三輪車、乗用車、ミニバスのEV市場は、性能よりも価格に敏感です。次世代先進バッテリーが、性能パラメーターがわずかに高い同クラスのリチウムイオンバッテリーに対して価格優位性を持っていたとしても、インドでは他の地域よりも優れた市場機会を見つけることができると思われます。規模の経済で製造される先進的な電池は、インドで巨大な市場の可能性を秘めています。
- 2022年3月、インドは先進化学電池(ACC)蓄電池製造のためのPLIスキームによる優遇措置を利用する4社の入札を承認しました。Reliance New Energy Solar Limited、Ola Electric Mobility Private Limited、Hyundai Global Motors Company Limited、Rajesh Exports Limitedの4社は、インドのバッテリーセル国産化を促進する1,810億インドルピーのプログラムの下で奨励金を受け取りました。この制度では、選ばれたACC蓄電池メーカーが2年以内に生産施設を設立することが期待されています。このような政府の支援による優遇措置は、次世代先端電池市場の将来の開拓に向けた環境作りにつながると期待されています。
- したがって、上記の要因は、予測期間中にアジア太平洋地域の次世代高度電池市場を牽引すると予想されます。
次世代高度電池産業の概要
次世代高度電池市場は、その性質上、適度に統合されています。同市場の主要企業(順不同)には、Sion Power Corporation、Contemporary Amperex Technology、PolyPlus Battery Co.Ltd.、GSユアサコーポレーション、Saft Groupe SAなどです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2027年までの市場規模および需要予測
- 最近の動向と開発
- 政府の規制と政策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- 技術分野
- 固体電解質電池
- マグネシウムイオン電池
- 次世代フロー電池
- 金属空気電池
- リチウム硫黄電池
- その他の技術
- エンドユーザー
- 家電
- 輸送機器
- 産業用
- エネルギー貯蔵
- その他のエンドユーザー
- 地域
- 北米
- アジア太平洋
- 欧州
- 南米
- 中東・アフリカ
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Pathion Holding Inc.
- GS Yuasa Corporation
- Johnson Matthey PLC
- PolyPlus Battery Co. Inc.
- Ilika PLC
- Sion Power Corporation
- LG Chem Ltd
- Saft Groupe SA
- Contemporary Amperex Technology Co. Ltd