


アジア太平洋地域のNMC電池パック:市場シェア分析、産業動向・統計、成長予測(2025年~2029年)
Asia-Pacific NMC Battery Pack - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2029)


- 発行日
- ページ情報
- 英文 276 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683862
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
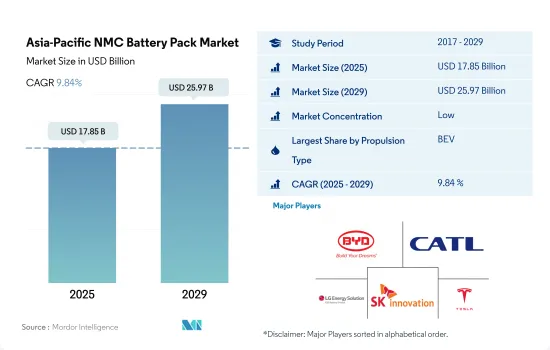
アジア太平洋地域のNMC電池パック市場規模は2025年に178億5,000万米ドルと推定・予測され、2029年には259億7,000万米ドルに達し、予測期間(2025-2029年)のCAGRは9.84%で成長すると予測されます。
政府の規制とBEVとPHEV市場の増加によりアジア太平洋地域でNCM電池の需要が拡大、CATL、LG Chem、Samsung SDIなどアジアを拠点とするメーカーが主導権を握る
- 過去数年間、多くのアジア太平洋地域で電動モビリティが急速に成長した結果、さまざまなタイプのバッテリーに対する需要が増加しています。BEVやPHEVモデルにNCM電池を選択する自動車メーカーは少ないが、この電池タイプはLFPやNMCのような他の電池に比べ、自動車への展開はまだ初期段階です。政府の規制が厳しく、化石燃料車の禁止が目前に迫っているため、BEVやPHEVを選択する個人が増えています。これらの考慮により、2017年から2021年にかけて、APAC地域の一部の自動車でNCM電池タイプがわずかに増加しています。
- 日本と中国は、アジア太平洋地域でPHEVとBEV用のNCM電池の需要が伸びている国のひとつです。さらに、CATL、LG Chem、Samsung SDIなど、NCM電池の主要生産者の一部はアジア出身です。BEVとPHEVの需要は、インド、タイ、韓国を含む様々な国で徐々に増加しており、これもAPAC地域全体でNCM電池の需要を増加させるのに役立っています。その結果、電気自動車に使用されるNCM電池の地域市場は2022年に2021年比で増加しました。
- さまざまな自動車メーカーが新製品を発表しており、バッテリー業界の強化が期待されています。2023年2月、中国の自動車メーカーBYDは、NCM電池パックを動力源とするプラグイン・ハイブリッド・システムを搭載した2023年モデルのTangを発表しました。このような他国での発表により、この地域の予測期間中、BEVとPHEVにおけるNCM電池の需要と販売が加速すると予想されます。
日本、韓国、インド、タイがアジア太平洋地域NCM電池パック市場の拡大に貢献
- アジア太平洋地域は、政府の支援、旺盛な内需、電気自動車導入への注力といった要因によって、バッテリーパック市場が活況を呈しています。電気自動車の需要が増え続け、バッテリーパックの技術進歩が続く中、アジア太平洋地域は世界の電気自動車産業の将来を形作る上で極めて重要な役割を果たすと予想されます。
- 中国はバッテリーパック市場の支配的なプレーヤーとして際立っており、常に高い市場価値を持っています。中国の急成長は、電気自動車に対する政府の支援、大規模な消費者市場、強固な国内製造エコシステムなど、いくつかの要因によるものです。同国は電気自動車生産に多額の投資を行っており、バッテリーパックの需要増につながっています。
- 日本と韓国もアジア太平洋地域のバッテリーパック市場に大きく貢献しています。両国とも長年にわたり市場価値が着実に成長しています。これらの国々は、確立された自動車産業、技術的専門知識、EV導入に対する政府の強力な支援を持っており、バッテリーパックの需要を牽引しています。インドのバッテリーパック市場は、電気自動車導入と再生可能エネルギー目標に注力する中で勢いを増しています。政府の支援政策と消費者の意識の高まりにより、バッテリーパックの需要は増加傾向にあります。また、電気モビリティの地域リーダーになることを目指すタイの取り組みは、バッテリーパック市場の成長に十分な機会を与えています。
アジア太平洋地域のNMC電池パック市場動向
トヨタ、テスラ、武陵が市場を牽引し、多様な自動車メーカーが参入
- APACの電気自動車市場は多数の競合企業で賑わっているが、その勢いは主に5つの有力企業が牽引しており、合計で2022年の市場シェアの50%以上を占めています。トップを走るのはBYDで、同地域のEV販売台数の20.93%を占める。BYDの強力な財務基盤は、先進的な研究開発インフラと相まって、BYDを強豪企業として位置付けています。競争力のある価格設定と広大な販売・アフターセールス網は、新規消費者に効果的にアピールしています。
- BYDに続く第2位はトヨタグループで、市場の約12.88%を占めています。BYDはAPAC地域で高い評価を得ており、その広範な販売・サービス体制が消費者の信頼を得て、その地位をさらに強固なものにしています。第3位はテスラで、市場の8.27%を占めています。前衛的な技術主導の製品で有名なテスラは、中国やオーストラリアをはじめとする各国をまたぐシームレスなサプライチェーンを享受しています。
- 4位は武陵で、市場の約7.10%を占めています。親会社である柳州五菱汽車工業の下で運営されている五菱は、中国やインドネシアなどの国々でニッチを切り開き、多様なEVラインナップで多様な顧客に対応しています。トップ5の最後尾はホンダで、市場シェアは3.85%です。APACのEV市場では他に、日産、奇瑞、長安、Netaなどのブランドが競合しています。
2022年には、Wuling、Tesla、BYDがアジア太平洋地域における最大のバッテリー・パック需要メーカーとなります。
- 自動車、バス、トラックを含む電気自動車は、ここ数年、アジア各国で顕著な盛り上がりを見せています。電気自動車に対する意欲は地域や国によって異なるが、SUVが中国、インド、日本などの主要市場でニッチを築いていることは明らかです。ユーティリティの高さと広さを理由に、アジアでは従来のセダンよりもSUVを好む傾向が強まっています。
- 最近、アジアの人々の間でコンパクトSUVへの人気が急上昇しています。テスラのモデルYは、オール電化のドライブトレイン、5つ星のNCAP安全性、7人乗り、航続距離などで際立っており、特に中国をはじめとするアジア太平洋地域の主要市場で人気の高い選択肢となっています。BYDのSong DMは、競争力のある価格設定と効率的な燃費性能で、アジア全域の顧客に支持されています。
- 2022年には、テスラのModel 3がアジア地域でトップセラーの1つに輝いたが、これは純粋な電気自動車であることと、魅力的な機能性の数々が評価されたものです。ダイナミックなAPACのEV分野では、既存の世界・メーカーによる無数の電動SUVやセダンの選択肢もあります。2022年には、トヨタのYaris CrossやBYDのDolphinのような車の好調な販売が予想されます。トヨタのCorollaやWulingのHongguang MINIEVといった他のメーカーも、APACのEVエコシステムにおいて強力なラインナップを形成しています。
アジア太平洋地域のNMC電池パック産業概要
アジア太平洋地域のNMC電池パック市場は断片化されており、上位5社で29.02%を占めています。この市場の主要企業は以下の通り。 BYD Company Ltd., Contemporary Amperex Technology(CATL), LG Energy Solution Ltd., SK Innovation and Tesla Inc.(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 電気自動車販売台数
- OEM別電気自動車販売台数
- 売れ筋EVモデル
- 選好されるバッテリーケミストリーを持つOEM
- 電池パック価格
- 電池材料コスト
- 各電池化学の価格表
- 誰が誰に供給するか
- EVバッテリーの容量と効率
- EVの発売モデル数
- 規制の枠組み
- 中国
- インド
- インドネシア
- 日本
- タイ
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 車体タイプ
- バス
- LCV
- M&HDT
- 乗用車
- 推進タイプ
- BEV
- PHEV
- 容量
- 15 kWh~40 kWh
- 40 kWh~80 kWh
- 80kWh以上
- 15kWh未満
- バッテリー形状
- 円筒形
- パウチ
- 角型
- 方式
- レーザー
- ワイヤー
- コンポーネント
- アノード
- カソード
- 電解液
- セパレーター
- 材料タイプ
- コバルト
- リチウム
- マンガン
- 天然黒鉛
- ニッケル
- その他の材料
- 国
- 中国
- インド
- 日本
- 韓国
- タイ
- その他アジア太平洋地域
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- BYD Company Ltd.
- Contemporary Amperex Technology Co. Ltd.(CATL)
- EVE Energy Co. Ltd.
- Exide Industries Ltd.
- Gotion High-Tech Co. Ltd.
- GS Yuasa International Ltd.
- Hebei Chinaust Automotive Plastics Co. Ltd.
- LG Energy Solution Ltd.
- Ningbo Tuopu Group Co. Ltd.
- Panasonic Holdings Corporation
- Resonac Holdings Corporation
- Samsung SDI Co. Ltd.
- SK Innovation Co. Ltd.
- SVOLT Energy Technology Co. Ltd.(SVOLT)
- Tesla Inc.
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集