


パワーエレクトロニクス用コンデンサ-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Capacitor For Power Electronics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683809
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
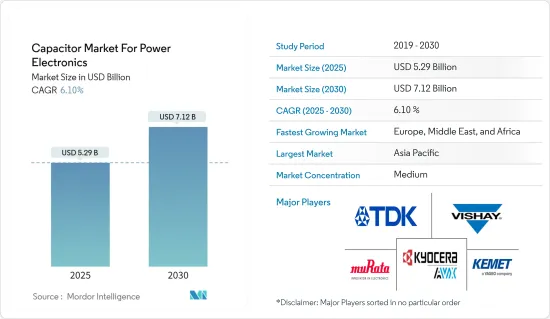
パワーエレクトロニクス用コンデンサ市場は、2025年の52億9,000万米ドルから2030年には71億2,000万米ドルに成長し、予測期間(2025-2030年)のCAGRは6.1%になると予測されます。
電気回路では、交流電流を流しながら直流電流(DC)を遮断するためにコンデンサが頻繁に使用されます。
主なハイライト
- 2022年、コンデンサのコストは電力変換器全体のコストの約10%を占める。フィルムコンデンサは最もコストの高いコンデンサであり、大電力用に頻繁に採用されます。その結果、システムの電力レベルが上昇するため、より多くのコンデンサが必要となり、電力コンバータのコンデンサのコストは上昇します。
- 電気自動車は、バス、電車、路面電車、産業用トラックや機器など、日常的に使用される数多くの商用および公共電気自動車に加えて、大きな市場需要に貢献しています。さらに、石油価格の高騰に対応するため、より環境に優しい個人交通手段を求める人々の間で、ハイブリッドカーが道路を走っています。DCリンク・パワー・コンデンサは、これほど多様な電気自動車の製造を可能にした電気システムや部品が、すべて大きく変化していることを示す一例に過ぎないです。
- コンデンサは、DCバス電圧の変化を滑らかにし、リップル電流が電源に戻るのを止めるために電気自動車に使用されています。さらに、コンデンサは本来のサイリスタではなく、IGBTのような半導体を保護するために利用されています。
- 予測期間の終わりまでに、EVで使用されるパワーエレクトロニクス用コンデンサの市場シェアは29%から44%に上昇すると予想されています。その結果、多くのコンデンサ事業者が、自動車部門の現在および将来の要件に集中して成長しようと躍起になっています。
- 最も一般的な電気モーターは、その信頼性、手頃な価格、耐久性から誘導モーターです。工業用や鉱業用で使用される機器のほとんどは、三相交流誘導モーターを主電源としています。これらのモータは、世界中で使用される全電力の70~80%を使用しています。誘導モーターは、無負荷時には比較的力率が低いです。ゼロ負荷から全負荷になるにつれて良くなります。力率補正は、スターター、配電盤、または配電盤で実施することができ、関連するモーター回路と並列にコンデンサを追加することで達成されます。
コンデンサ市場動向
大幅な成長を記録するスーパーキャパシタ/EDLCセグメント
- エネルギー危機と環境破壊のため、クリーンで再生可能なエネルギー貯蔵技術が開発されています。スーパーキャパシタとして知られる電気二重層キャパシタ(EDLC)は、コンパクトな形状で非常に高い静電容量を提供します。化学プロセスに伴う消耗がないため、2枚の導電性プレート間に電界として電気エネルギーを蓄えることができ、バッテリーよりも数十万回多くの充放電サイクルを行うことができます。このため、電気駆動装置、UPS、アクティブ・フィルター、トラクション、自動車産業などでの応用が拡大しており、その特異性をより深く知るために参考資料が注目されています。
- スーパーキャパシタの卓越した蓄電能力により、SSD、LEDランプ、電気駆動装置、UPS、トラクション、電気自動車など、さまざまな用途で広く使用されています。スーパーキャパシタは上海のバスの唯一の電源であり、回生ブレーキエネルギーを使って1~2分で3回目の停車ごとに充電されます。中国は、この技術が幅広く利用できることを世界のその他の地域に示しました。しかし、スーパーキャパシタとバッテリーを組み合わせた技術の方がバスには有利です。
- IEAによると、2022年には中国で5万4,000台、欧州で5,000台の電気バス登録が完了しました。大気汚染を防ぐために石油価格が高騰しているため、この動向は徐々に高まっています。このようなEVの採用拡大が、予測期間中のパワーエレクトロニクス用キャパシタ市場の成長を押し上げると思われます。
- スーパーキャパシタは、ラジオチューナー、携帯電話、ラップトップ・メモリー、その他の電子機器に利用されています。LEDフラッシュ・ユニットのように短時間の電力サージが必要な場合に使用されます。
アジア太平洋が大きな市場シェアを占める
- アジア太平洋は、パワーエレクトロニクス用コンデンサにとって最も重要な市場のひとつです。EVの人気は高まっており、中国は電気自動車を最も多く導入している国のひとつとみなされています。同国の第13次5カ年計画では、ハイブリッド車や電気自動車など、環境に配慮した輸送ソリューションの開発が推進されており、同国の輸送セクターの発展が期待されています。
- 中国の電気自動車は、数十社の競合他社による新モデルが新たな購入者を引き付け、所有者に電気自動車への乗り換えを促しているため、中国政府の2025年予測を大幅に上回る2022年に全国普及率20%という目標を達成しました。
- パワーエレクトロニクス用コンデンサは、インド全土に配電網を拡大するという政府の関心の高まりから大きな恩恵を受けると予想されます。e-2Wの使用を奨励するため、FAME-II計画における需要奨励金はINR10,000(USD 119.67)/KWhからINR15,000(USD 179.51)/KWhに引き上げられ、上限は車両コストの20%から40%に引き上げられました。さらに、2022年3月31日以降、FAME-IndiaスキームのフェーズIIがさらに2年間延長されました。この戦略は、より経済的で環境に優しい輸送手段を提供し、国家の燃料安全保障を強化し、インドの自動車部門が世界の製造業をリードするのを支援するために開発されました。
- この地域は、市場投資の増加を目の当たりにしています。例えば、2024年2月、ケルトロンはインド宇宙調査機関と提携し、カヌールに最先端のスーパーキャパシタ製造工場を開設しました。この動きは、エネルギー貯蔵技術の大きな進歩を意味します。42カロールインドルピーの投資を受けたこの施設は、卓越したエネルギー貯蔵能力を誇るだけでなく、インドを最先端のキャパシタ技術の最前線に押し上げるものです。
コンデンサ業界の概要
パワーエレクトロニクス用コンデンサ市場は断片化されており、競争が激しいです。主なプレーヤーとしては、TDK Corporation、Vishay Intertechnology Inc.、村田製作所、AVX Corporation(京セラグループ)、Kemet Corporation(ヤゲオカンパニー)などが挙げられます。競争の激しい市場での地位を維持するため、プレーヤーは継続的に新製品を革新し、その他さまざまな事業開拓戦略を実施しています。
- 2023年4月Vishay Intertechnology Inc.が開発したVishay BC components 172 RLXシリーズは、低インピーダンス車載グレード小型アルミ電解コンデンサの新ラインナップです。10mm×12mmから18mm×40mmまでの14種類のケースサイズがあり、+105℃までの温度で動作します。自動車、通信、産業、オーディオ・ビデオ、電子データ処理(EDP)アプリケーション向けのスイッチモード電源、DC/DCコンバータ、モータドライブ、制御ユニットには、Vishay BC components 172 RLXシリーズの非固体電解液入り極性アルミ電解コンデンサの平滑、フィルタリング、バッファリング機能が有効です。
- 2022年12月:TDK株式会社は、DCリンクアプリケーション向けに極めて高いスイッチング周波数で動作可能なモジュール型コンデンサのアイデア、ModCap HFを提供します。新たに開発されたB25647A*シリーズの6つのパワーコンデンサの定格電圧は900~1600ボルト、静電容量範囲は640~1850ボルトです。最高許容ホットスポット温度は90℃、定格電流は種類により160Aから210Aです。ModCap HFは、わずか8nHという超低ESL値と、高周波でも損失を最小限に抑えることができる平坦なESR対周波数特性のため、高速スイッチングSiCベースのインバーターに特に適しています。パワー半導体は、自己インダクタンスが極めて低いため、電流をオフにしても電圧のオーバーシュートが発生しません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 業界の魅力度-ポーターのファイブフォース分析
- 買い手の交渉力
- 供給企業の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競合の程度
- 業界バリューチェーン分析
- COVID-19の市場への影響
第5章 市場力学
- 市場促進要因
- 複数の産業における誘導モーターへのニーズの高まり
- 電気自動車における革新的システムに対する需要の増加
- 市場抑制要因
- 電気部品における電流漏れの発生
第6章 市場セグメンテーション
- タイプ
- セラミック
- タンタル
- アルミ電解コンデンサ
- 紙・プラスチックフィルムキャパシタ
- スーパーキャパシタ/EDLC
- 地域
- 南北アメリカ
- 欧州、中東・アフリカ
- アジア(日本、韓国を除く)
- 日本・韓国
- オーストラリア・ニュージーランド
第7章 競合情勢
- 企業プロファイル
- TDK Corporation
- Vishay Intertechnology Inc.
- Murata Manufacturing Co. Ltd
- AVX Corporation(Kyocera Group)
- Kemet Corporation(Yageo Company)
- Cornell Dubilier Electronics Inc.
- Eaton Corporation PLC
- Hongfa Technology Co.
- NIPPON CHEMI-CON CORPORATION
- Yageo Corporation
第8章 投資分析
第9章 市場の将来
パワーエレクトロニクス用コンデンサ-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


