


無人システム市場-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Unmanned Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683227
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
無人システム市場規模は2025年に250億1,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは13.33%で、2030年には467億6,000万米ドルに達すると予測されます。
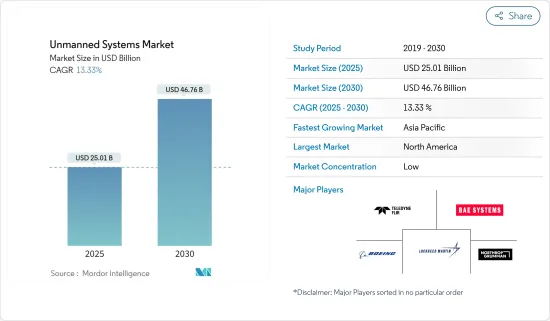
世界の防衛費の増加、防衛力強化への注力、情報・モニタリング・偵察(ISR)や戦闘任務での無人システムの利用拡大が、市場の成長を後押ししています。国防軍は、有人システムよりも無人システムの開発・調達に大きく投資しています。無人システムは兵士の死傷リスクを軽減し、戦闘作戦中の精度を高めるからです。
消防や農業での無人地上車両(UGV)、海中探査や海洋調査での無人海上車両(USV)、災害救助やレクリエーション用途、写真・ビデオ撮影での無人航空機(UAV)など、商業セグメントでの無人システムの利用拡大が市場の成長を後押しします。
しかし、世界のいくつかの国では、目視外でのドローンの飛行に関する規制や制限がないことが、市場の成長を抑制しています。また、安全性やセキュリティへの懸念、訓練されたパイロットの不足など、その他の要因も市場の成長に一定の課題を与えると予想されます。
無人システム市場の動向
無人航空機セグメントが予測期間中に最も高い成長を遂げる
諜報・モニタリング・偵察(ISR)や戦闘任務への小型UAVの採用拡大、防衛セグメントへの支出増加が、予測期間中の市場成長を牽引する可能性があります。様々な商業・軍事用途の小型UAVの設計・開発に対する新興企業の増加や政府資金の増加が、市場成長をさらに後押しします。例えば、2023年10月、Teledyne FLIR LLCは、センサをアップグレードしたBlack Hornetナノドローンの最新版を発売しました。新たに発売されたBlack Hornet 4は、全長1フィート以下、重さ1ポンドのわずかなサイズです。30分以上の飛行が可能で、航続距離は2kmを超えます。日中の高感度カメラ、ビデオや画像を撮影する赤外線イメージャー、ソフトウェア定義データシステムを搭載しています。
また、2023年10月、台湾の国防省(MND)は、国内の民間企業から軍用ドローン3,221機を取得する計画を発表しました。国防省は5種類のUAVに約1億7,557万米ドルを費やす計画です。これらには、海軍の陸上モニタリング無人機、陸軍の標的無人機、超小型無人機、海軍の艦船搭載型モニタリング無人機、全軍のモニタリング無人機が含まれます。
また、地図作成、測量、検査、配送、農業、メディア、娯楽、公共の安全など、さまざまな用途にUAVを使用する潜在的な利点を認識する産業が増えているため、民間と商業セグメントもUAVの重要な市場として浮上しています。米連邦航空局(FAA)によると、米国で登録されている87万2248機のUAVのうち、33万8614機が商用UAVとして登録されています。同局は、米国の業務用UAVの規模は2026年までに85万8,000機にまで急増すると予測しています。
予測期間中、アジア太平洋が最も高い需要を生み出す見込み
アジア太平洋は、中国、インド、日本のような国々からの無人システムへの旺盛な投資により、予測期間中に著しい成長を示すと予想されます。このような成長は、この地域の国々による防衛費の増加や、商業セグメントでの無人システムの使用に関する有利な規制によるものです。
インド、日本、インドネシアなどアジアの様々な国々は現在、貨物や小包を輸送するために無人航空機の使用に取り組んでいます。国境を越えた紛争の増加、テロの増加、近隣諸国の政情不安などを背景に、インド、中国、オーストラリアなどからの先進的な無人システムの調達が増加しており、この地域全体の市場成長を牽引しています。同様に、無人地上車両(UGV)は韓国、中国、日本などで開発されており、現場装備や負傷者の避難、重い荷物の移動など、手作業によるさまざまな作業で防衛軍を支援しています。
例えば、2022年9月、日本を拠点とするドローンファンド(DF)は、Aerodyne India Groupと提携し、製造施設に投資し、インドの無人航空機エコシステムに4,000万米ドルを投資する予定です。さらに2023年8月、インド政府はAtmanirbhar Bharat施策の一環として、生産連動インセンティブ(PLI)スキームを承認しました。同制度では、UAVとUAVコンポーネントの開発に3年間で12億インドルピー(1,450万米ドル)の資金が割り当てられました。このような開発は、この地域の市場開拓の原動力となると考えられます。
無人システム産業概要
無人システム市場は非常にセグメント化されており、多くのサプライヤーがUGV、UAV、USVなどの無人プラットフォームを提供しています。同市場の主要企業には、Lockheed Martin Corporation、BAE Systems PLC、The Boeing Company、Teledyne FLIR LLC、Northrop Grumman Corporationなどがあります。これらのOEMはあらゆる種類の無人システムを提供しており、各社の資本増強や地理的プレゼンス拡大、キャッシュフローの多様化に役立っています。主要要因は製品の革新で、防衛・商業部門から新規契約を獲得するのに役立っています。さらに、地元企業と大手企業との合併・買収によって、製品ポートフォリオと市場での存在感を拡大することができます。2023年7月、SZ DJI TechnologyはDJI Air 3ドローンの発売を発表しました。Air 3は焦点距離24mmのF1.7プライマリーカメラと焦点距離70mmのF2.4望遠レンズを搭載しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 市場抑制要因
- ポーターのファイブフォース分析
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- タイプ
- 無人航空機
- 小型UAV
- 中型UAV
- 大型UAV
- 無人地上車両
- 車輪付き
- 追跡型
- 脚式
- ハイブリッド
- 無人海上システム
- 無人潜水機(UUV)
- 無人水上機(USV)
- 無人航空機
- アプリケーション
- 軍事・法執行
- 商用
- 地域
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 韓国
- 日本
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- その他のラテンアメリカ
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- その他の中東・アフリカ
- 北米
第6章 競合情勢
- ベンダー市場シェア
- 企業プロファイル
- QinetiQ Group
- Israel Aerospace Industries Ltd
- General Dynamics Corporation
- Rheinmetall AG
- Teledyne FLIR LLC
- ECA Group
- The Boeing Company
- Elbit Systems Ltd
- Lockheed Martin Corporation
- Saab AB
- BAE Systems PLC
- Northrop Grumman Corporation
- L3Harris Technologies Inc.
- SZ DJI Technology Co. Ltd
第7章 市場機会と今後の動向



