


アジア太平洋のソーラーバックシート-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Asia Pacific Solar Backsheet - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1644925
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
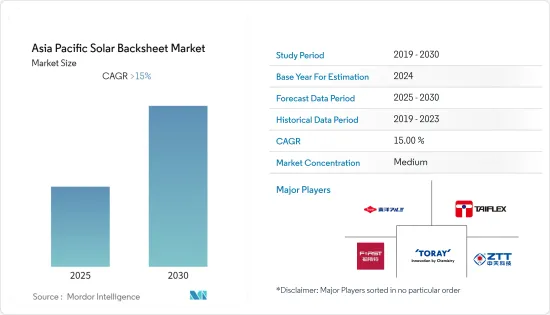
アジア太平洋のソーラーバックシート市場は予測期間中に15%以上のCAGRで推移する見込み。
市場は2020年にCOVID-19の悪影響を受けました。現在、市場は大流行前の水準に達しています。
主要ハイライト
- 中期的には、政府の支援施策や再生可能エネルギーによる電力需要への取り組みなどの要因により、ソーラーパネルやソーラーバックシートの有利な市場が形成されると予想されます。
- 一方、太陽電池を製造するための純粋なシリコンの入手可能性は、市場の主要抑制要因の一つです。二酸化シリコンは豊富にあるが、純粋なシリコンを製造するために化合物から酸素を除去するにはかなりのエネルギーを必要とします。
- 新興国や低開発国の消費者は遠隔地や島嶼部にオフグリッド電力を供給する傾向が強いため、ソーラープロジェクト、特にオフグリッドプロジェクトは市場に大きな機会を提供する可能性があります。
- 中国は、今後予定されている様々なソーラーパネル設置プロジェクトと、再生可能エネルギー源を開発するための奨励的な政府施策により、市場を独占すると予想されます。
アジア太平洋ソーラーバックシート市場動向
フッ素樹脂が重要なセグメントとなる見込み
- フッ素樹脂ソーラーバックシートは、内層、中間層、外層の3層から成り、ソーラーパネルの最外層に貼り付けられます。ソーラーバックシートの内層と外層は、主にポリフッ化ビニル(PVF)またはポリフッ化ビニリデン(PVDF)でできています。一方、中間層はポリエチレンテレフタレート(PETまたはポリエステル)で構成されています。
- 2021年には、フッ素樹脂バックシートが市場シェアの大半を占めました。フッ素樹脂バックシートは、PVFまたはPVDF層を持つ様々な条件下での実証された加水分解安定性や優れた耐候性のような付加的な安全機能により、非フッ素樹脂よりも高価です。
- 韓国は、電力供給における再生可能エネルギー源の割合を急増させ、エネルギーミックスから石炭と原子力を段階的に廃止することを約束しています。2020年12月、韓国は第9次電力需給長期基本計画2020~2034を発表し、エネルギーミックスに占める再生可能エネルギーの割合を2020年の15.1%から2034年までに42%に引き上げることを決定しました。太陽光発電は、火力発電の燃料輸入依存度を低減する上で重要な役割を果たすと予想され、その結果、今後数年間の太陽エネルギー市場を支え、フッ素樹脂バックシートの需要増加を生み出します。
- オーストラリアでは、再生可能エネルギーへの投資が増加し、州レベルの施策が後押ししているため、太陽エネルギー市場は大きく成長すると予想されます。例えば、ニューサウスウェールズ州(NSW)の電力インフラロードマップは、2030年までに320億豪ドルの民間投資を呼び込み、大規模太陽光発電を含む12GWの新規再生可能プロジェクト建設を目標としています。同様に、オーストラリアのノーザン・テリトリー州は、2030年までに再生可能エネルギー50%という目標に向けて前進を続けています。
- アジア太平洋は、主に高い経済成長と年々増加する太陽エネルギー生産により、最も重要な地域になると予想されます。同地域の太陽エネルギー設備容量は、2020年の427.850GWから2021年には505.290GWに増加します。この成長は、太陽電池バックシート市場にとって大きな意味を持つと期待されています。さらに、アジア太平洋は、主に政府の施策やインセンティブにより、設置や容量の最前線に立っています。例えば、インドは2024年末までに40GWの屋上太陽光発電を設置することを目標としています。そのため、インド政府は住宅用屋根上設置に対して最大40%の補助金を支給しました。これは今後数年間、市場の大きな促進要因になると予想されます。
- したがって、非フッ素樹脂よりもその他の特典があるこのセグメントは、太陽エネルギープロジェクトにおいて高い採用率を示すと考えられます。さらに、大量生産により価格が低下し、予測期間中に同セグメントを押し上げることが期待されます。
市場を独占する中国
- 中国はこの地域の主要国で、2021年には約307GWの太陽光発電設備が設置されると推定されます。2025年には設置容量が倍増すると予想されており、予測期間中にバックシート市場を押し上げる可能性があります。
- さらに、世界第2位の経済大国である中国は、住宅や商業施設のエンドユーザーに屋上太陽光発電の設置を奨励することで、太陽光発電の普及率向上に注力しています。2021年8月、国家エネルギー管理局(NEA)は、同国における屋根上太陽光発電の導入を促進するパイロットプログラムを承認しました。これに伴い、2023年までには既存の住宅や商業施設に屋上太陽光発電システムの設置が義務付けられ、市場の成長をさらに後押しすることになります。
- さらに、住宅や商業施設における太陽光発電の設置コストも過去10年間で低下しています。例えば、国際再生可能エネルギー機関(IRENA)によると、中国の住宅用と商業用太陽光発電設置コストは、2012年のkW当たり2,856米ドルから2020年にはkW当たり746米ドル、kW当たり691米ドルに達します。
- 中国には世界最大の太陽光発電パネル・装置製造企業や施設がほぼすべてあり、世界の太陽光発電製造能力の70%近くが中国にあります。これらの企業は、パネル用のポリシリコン、インゴット、ウエハー、フッ素樹脂や非フッ素樹脂バックシートなどの材料の製造など、太陽エネルギーのサプライチェーンにおける他の事業も支配しています。
- 2022年3月、中国は太陽光発電を含む450ギガワット(GW)の再生可能エネルギー発電容量をゴビ砂漠やその他の砂漠地帯に建設する計画を立てた。中国国家主席は、中国の風力発電と太陽光発電の総発電容量を少なくとも1,200GWにし、2030年までに二酸化炭素排出量をピークまで削減すると公約していました。
- したがって、上記の要因から、中国は太陽エネルギーとパネルなどの機器の世界最大の市場であり続けると予想されます。太陽電池バックシートの需要は、予測期間中に着実に増加すると予想されます。
アジア太平洋ソーラーバックシート産業概要
アジア太平洋のソーラーバックシート市場は、その性質上断片的です。主要企業(順不同)には、Toyo Aluminium KK、Taiflex Scientific、Hangzhou First Applied Material、Toray Industries Inc.、ZTT International Limitedなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2027年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- タイプ
- フッ素樹脂
- 非フッ素樹脂
- 地域
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Toyo Aluminium KK
- Taiflex Scientific Co. Ltd
- Hangzhou First Applied Material Co. Ltd
- Toray Industries Inc.
- ZTT International Limited
- DuPont de Nemours Inc.
- Arkema SA
- 3M Co.
- Hanwha Group
- Brij Encapsulants
第7章 市場機会と今後の動向
アジア太平洋のソーラーバックシート-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


