


北米のドリルパイプ:市場シェア分析、産業動向、成長予測(2025~2030年)
North America Drill Pipe - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1644339
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
北米のドリルパイプ市場は予測期間中にCAGR 2%超を記録する見込み。
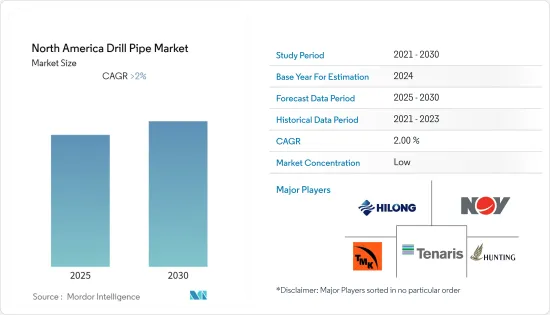
市場は2020年にCOVID-19の悪影響を受けました。現在、市場は流行前のレベルに達しています。
主要ハイライト
- 長期的には、探査活動の活発化や新規石油・ガス田の開発に注力するといった要因がドリルパイプ市場を牽引するとみられます。
- その一方で、近年の石油価格の不安定さが探査活動の減少につながり、ドリルパイプ市場の減速を招いています。
- 海洋探査・生産プロジェクトの増加は、市場関係者にとって絶好の機会となることが予想されます。というのも、採掘しやすい石油はすでにすべて見つかっており、坑井はより深く、より過酷な海洋環境へと向かっているからです。
- 米国はドリルパイプの最大市場であるが、これは同地域でシェール層の掘削活動が活発化しているためです。最近のシェール開発、水平掘削、フラッキングの動向は、同地域のドリルパイプ需要の増加をもたらしています。
北米のドリルパイプ市場動向
オンショア市場が市場を独占
- ドリルパイプの世界市場は、ここ数年の原油価格の乱高下により成長が鈍化していたが、原油価格の安定に伴い、予測期間には成長が見込まれます。
- 2021年の北米の石油生産量は日量2,390万バレルとなり、前年の日量2,350万バレルから増加します。また、米国のオンショア石油生産量は、2021年時点で同国の石油生産量の約84%、天然ガス生産量の3%を占めます。予測期間中のオンショア探査活動の活発化は、ドリルパイプ市場の成長に貢献すると予想されます。
- 現在掘削されている坑井は以前よりも深く複雑になっており、これがドリルパイプ市場の成長につながっています。
- 米国における最近のシェールブームは、同地域のドリルパイプ市場を大幅に拡大させました。米国エネルギー情報局(EIA)は、2021年には米国のタイトオイル資源から約26億4,000万バレル(日量約723万バレル)の原油が直接生産されると推定しています。これは、2021年の米国の原油総生産量の約64%に相当します。
- さらに2022年11月、米国の石油・ガス大手ExxonMobilは、SFL Corporation(SFL)が所有するリグにカナダでの操業契約を発注し、ノルウェーの掘削請負業者オドフィエル・ドリリングがこれを管理することになりました。掘削作業の拡大は、地域全体のドリルパイプ市場の成長につながります。
- したがって、原油需要の増加に伴い、石油・ガス探査が活発化し、ひいては北米のドリルパイプ市場も成長すると予想されます。
米国が市場を独占
- 米国は油田サービスの最大市場であるが、これは主にシェール層やタイト埋蔵層で掘削・水圧破砕される坑井の数が増加しているためです。これを支えているのは、盆地の損益分岐価格の低さです。最近のシェール・プレイ、水平掘削、フラッキングの開発により、この地域の油田サービス需要は大幅に増加しています。
- カナダは、ベネズエラ、サウジアラビアに次いで世界第3位の原油埋蔵量を誇り、その96%は砂油田です。カナダで採掘できる原油は密度が高く、砂粒子も多いです。このため、油井の下穴から地表まで石油を輸送するには、高い圧力と坑井への介入が必要となり、同国におけるドリルパイプの需要が高まっている
- 米国はドリルパイプの主要市場であるが、これは近年の同地域でのシェールガス探査によるものです。メキシコ湾での探鉱も増加傾向にあり、同地域のドリルパイプ市場をさらに補完しています。2021年、米国の石油生産量は日量1,660万バレルに達し、前年からわずかに増加しました。米国は現在、世界のどの国よりも多くの石油を生産しています。
- 2021年、米国の石油生産量は日量約1,650万バレル、年間総生産量は7億1,300万トンに達します。テキサス州は合計17億バレルを生産しました。2位はニューメキシコ州で、同年の生産量は4億5,980万バレルでした。バージニア州の生産量は3,000バレルで、国内で最も少ないです。
- さらに2022年6月、米国政府はジョー・バイデン大統領就任後初めてとなるオンショア石油・天然ガス掘削リース入札を実施すると発表しました。
- さらに2022年12月、海洋掘削リグを所有するAquadrillは、掘削会社Diamond OffshoreとのVelaドリルシップのチャーター・ハイヤー契約を延長したと発表しました。この契約は約6,000万米のドルに相当します。VelaはMPDを搭載した第7世代のドリルシップです。
- 上記の要因はすべて、予測期間中、同国のドリルパイプ需要を促進すると考えられます。
北米のドリルパイプ産業概要
北米のドリルパイプ市場は細分化されています。主要参入企業としては、Hunting PLC、National-Oilwell Varco, Inc.、Hilong Holding Ltd、Tenaris S.A.、TMK Groupなどが挙げられます(順不同)。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2027年までの市場規模と需要予測(単位:10億米ドル)
- 2020年までの稼働リグ数
- 上流設備投資の歴史的推移と需要予測(10億米ドル)(オンショア・オフショア別、2019~2027年)
- 最近の動向と開発
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- タイプ
- 標準ドリルパイプ
- 重量ドリルパイプ
- ドリルカラー
- グレード
- プレミアムグレード
- APIグレード
- 展開
- オンショア
- オフショア
- 地域
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Hunting PLC
- Hilong Group
- TMK Group
- National Oilwell Varco, Inc.(NOV)
- Tenaris S.A.
- Drill Pipe International LLC
- Workstrings International
- Texas Steel Conversion, Inc.(TSC)
- Tejas Tubular Products, Inc.
- DP Master Manufacturing(S)Pte Ltd
- Challenger International, Inc.