


医療機器セキュリティ-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Medical Device Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1641987
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
医療機器セキュリティ市場規模は2025年に84億7,000万米ドルと推定され、2030年には125億6,000万米ドルに達すると予測され、市場推定・予測期間(2025~2030年)のCAGRは8.2%です。
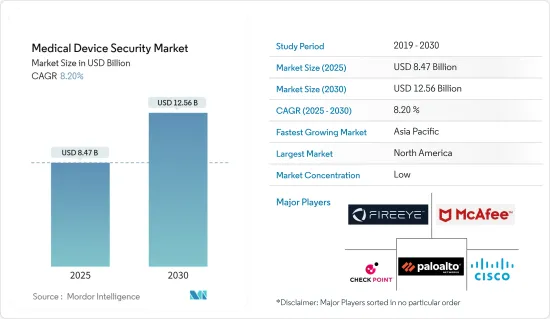
医療産業は、IoT技術の変革的性質と、コンピューティング能力、ワイヤレス技術、ビッグデータなどのデータ分析技術の進歩に助けられ、過去数年間を通じて大きな変革を確認してきました。ビッグデータは現在、プロテオミクス、ゲノミクス、ファーマコゲノミクスを含む複雑な異種医療データを分析するために、医療施設や医療研究セグメントで世界的に導入されています。
主要ハイライト
- 医療従事者が予測、予防、個別化、参加型医薬品の提供に関する洞察を深め、それを促進するのに役立つ医療データやデータ分析サービスを取り込み、送信する可能性のあるコネクテッド医療機器の数が増加し、ソフトウェアが進歩しています。コネクテッドメディカルデバイスを安全に保護する必要性は、医療セグメントでのデータ漏洩事件の増加により高まっています。
- 医療セグメントの従業員が使用する接続デバイスの増加は、情報共有の増加につながります。また、エンドポイントはこれまで以上に高いリスクにさらされています。
- 医療産業では、コンプライアンスやHIPAA(Health Insurance Portability and Accountability Act:医療保険の相互運用性と説明責任に関する法律)中心のアプローチから、より包括的でセキュリティ中心のアプローチへと、サイバーセキュリティ戦略の変革が進んでいます。政府は、IoMT機器の安全性とセキュリティに関して、より厳しい規制を課すと予想されます。医療プロバイダーは、サイバー耐性を強化する必要があります。
- 医療機器やシステムの脆弱性を悪用しようとするサイバー犯罪者が、医療部門を標的にするケースが増えています。病院に対するランサムウェア攻撃のような有名な事件は、強固なサイバーセキュリティ対策の緊急の必要性を浮き彫りにしています。医療組織は、限られた予算を当面のセキュリティ脅威に対処することに優先的に割り当てる可能性があります。
- 医療用モニタリング機器に関する認識の欠如や、低開発国における医療セキュリティのための金銭的資金の不足は、医療機器セキュリティ市場の成長を妨げると予想されます。
- 医療提供機関は、遠隔医療プラットフォーム、新しい医療機器群、その他の患者支援技術など、COVID-19への対応を支援するために設計された技術の導入を迅速に拡大しました。これには、一時的なケアサイト、ラボ、接続されたデバイスの山、患者ケアをサポートするためにどうしても必要な遠隔医療プラットフォームなどが含まれていました。
医療機器セキュリティ市場の動向
コネクテッド医療機器への需要の高まりが市場成長を牽引する見込み
- 医療部門は、IoT対応技術を組み込んだスマートウェアラブルや遠隔モニタリング装置などの新技術を採用し、生命にかかわるサービスや治療を提供しています。医療サービスは、より良い医療サービスのために患者データを取得するためにオンライン化が進んでいます。これらのウェアラブル医療機器は、技術の向上とスマートフォンなどの常用機器との互換性により、絶大な人気を博しています。健康意識は、健康とフィットネスの状態をモニターするために、これらのスマートウェアラブルの成長と利用を促進しています。
- サイバー攻撃の事例が増え続ける中、接続された医療機器のセキュリティは課題となっています。より多くの医療機器が臨床ネットワークに統合され、リアルタイムの接続された医療機器の利用データは、病院や医療システム全体の緊急事態への備えや資本計画の取り組みに、より高い精度を加えます。
- 2023年8月、医療機器メーカー(MDM)向けのプロアクティブ・サイバーセキュリティソリューション・プロバイダーであるMedcrypt Inc.は、医療産業における重要なサイバーセキュリティ課題を解決するため、世界のXIoTセキュリティ問題のきめ細かな可視化を提供するネットライズ社と提携しました。この提携により、医療機器メーカーが潜在的なセキュリティリスクを積極的に特定・対処し、医療機器の安全性と完全性を確保できるソフトウェア部品表(SBOM)ライフサイクル管理ソリューションがMDMに提供されることになります。
- 医療セグメントでのモノのインターネット(IoT)機器の普及が進んでいることが、医療機器セキュリティ市場の成長を後押ししています。Ericssonによると、2022年、近距離モノのインターネット(IoT)機器の数は世界で103億台に達しました。この数は2027年までに250億台まで増加すると予想されています。広域IoTデバイスは2021年には約29億台で、2027年には54億台に達すると予測されています。
北米が大きな市場シェアを占める見込み
- 医療は、デジタル患者記録に関連するプライバシーとセキュリティの懸念から、北米で最も規制の厳しい産業の1つです。医療保険の相互運用性と説明責任に関する法律(HIPAA)や経済的と臨床的健康のための医療情報技術(HITECH)法などの規制により、同国の医療セグメントにおけるサイバーセキュリティソリューションの普及率は着実に伸びています。
- 米国とカナダは新興経済諸国であり、研究開発に多額の投資を行うことができます。産業重点セグメント全体におけるデジタル化の進展、着実な技術進歩、スマートコネクテッドデバイスの普及率の上昇が、北米のIoTデバイス市場の成長に寄与しています。コネクテッドデバイスと関連ネットワークインフラの利用増加、ネットワーク、ハードウェア、ソフトウェアプロバイダーの連携強化は、北米のIoT市場拡大を後押しする主要要因です。
- IoT医療機器の普及に伴い、脅威防止手法が求められています。2023年6月、米国の医療機器サイバーセキュリティ組織MedCryptは、セキュリティ評価と侵入テストを提供するためにStratigos Securityと提携し、一連の第三者評価とアドバイザリーサービスを記載しています。
- 2023年11月、NYUランゴンヘルスはフィリップスと提携し、患者の安全性、質、アウトカムに関する新しい医療技術ソリューションを導入します。精密な診断と治療のために患者データを解き放つための新たな協力関係には、デジタル病理学、臨床情報学、革新的なAI対応診断とサービスモデルとしての企業モニタリングが含まれます。
医療機器セキュリティ産業概要
医療機器セキュリティ市場は非常に細分化されており、Check Point Software Technologies、Cisco Systems Inc.、FireEye Inc.、McAfee Corp、Palo Alto Networksといった大手企業が存在します。同市場の参入企業は、製品ラインナップを強化し、サステイナブル競争優位性を獲得するために、提携や買収などの戦略を採用しています。
- 2023年12月-エンタープライズネットワーキングとセキュリティのリーダーの1つであるCiscoは、Cisco AI Assistant for Securityを発表しました。これは、シスコの統合されたAI主導のクロスドメインセキュリティプラットフォームであるSecurity Cloudに人工知能(AI)を浸透させる大きな一歩となります。AIアシスタントは、顧客が情報に基づいた意思決定を行い、ツール機能を増強し、複雑なタスクを自動化するのに役立つと考えられます。
- 2023年7月-CynerioとCheck Point Software Technologies(Check Point Software Technologies)は、医療用IoT機器の包括的なセキュリティを医療機関に提供するための提携を発表しました。Cynerioの360プラットフォームは、デバイス検出、パッチ適用ガイダンス、マイクロセグメンテーション、攻撃検知など、医療用IoTデバイスのセキュリティ確保に不可欠な機能を記載しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 競争企業間の敵対関係
- 代替品の脅威
- COVID-19の産業への影響評価
第5章 市場力学
- 市場促進要因
- コネクテッド医療機器に対する需要の増加
- 政府規制とコンプライアンスの必要性
- 市場抑制要因/課題
- 限られた医療セキュリティ予算
第6章 市場セグメンテーション
- ソリューション
- データ損失防止ソリューション
- アンチウイルス/アンチマルウェアソリューション
- 暗号化ソリューション
- ネットワークとエンドポイントセキュリティ
- ID確認とアクセス管理ソリューション
- 侵入検知システム/侵入防御システム
- リスク・コンプライアンス管理
- その他のソリューション
- デバイスタイプ
- 病院用医療機器
- 内蔵型医療機器
- ウェアラブル医療機器
- 地域
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
第7章 競合情勢
- 企業プロファイル
- Check Point Software Technologies
- Cisco Systems Inc.
- FireEye Inc.
- McAfee LLC
- Palo Alto Networks Inc.
- IBM Corporation
- Imperva Inc.
- Fortinet Inc.
- General Electric Company
- ClearDATA