


IT資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
IT Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122632
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、IT資産管理市場の規模は、2025年の20億9,000万米ドルから2026年には22億2,000万米ドルへと拡大し、2031年までに30億1,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.28%で成長すると見込まれています。
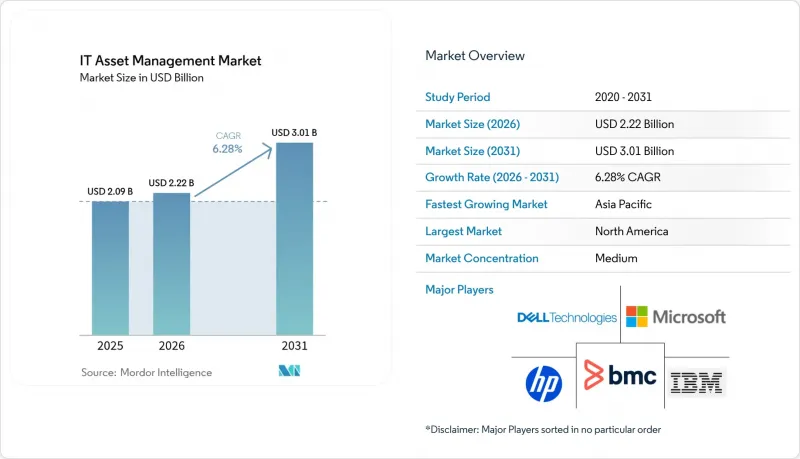
本レポートは、資産の種類(ハードウェアおよびソフトウェア)、展開モデル(オンプレミス、クラウド、ハイブリッド)、企業規模(中小企業、中堅企業、大企業)、エンドユーザー産業(IT・通信、銀行・金融サービス・保険、その他)、および地域(アジア太平洋、欧州、その他)ごとに分類されています。市場予測は、米ドル建ての金額で提示されています。
世界のIT資産管理市場の動向と洞察
規制遵守の義務化
企業は、業務のレジリエンスと気候変動への説明責任を検証可能な資産台帳と結びつけるようになった、進化する法令に合わせてIT資産台帳を調整しています。2025年1月より、「デジタル業務レジリエンス法(Digital Operational Resilience Act)」により、EUの銀行は動的なICT資産カタログと復旧目標を維持することが義務付けられ、継続的に更新される依存関係マップが直接重視されるようになりました。同時に、ISO 19770-1、2024では、調達および廃棄が及ぼす影響の文書化を義務付ける気候変動対策条項が導入され、資産レベルの炭素指標が報告対象のデータポイントとなりました。「企業の持続可能性報告指令(CSRD)」は、この義務を欧州のすべての大企業に拡大しており、財務部門はITAMデータを炭素会計台帳と統合するよう迫られています。米国の同業他社も同様の圧力に直面しており、HIPAAおよびPCI-DSSの改訂版では、資産管理が基本的なセキュリティ対策として言及されており、規制への準拠が導入を促進する普遍的な要因となっています。
ハイブリッドクラウドおよびSaaS環境への移行
ハイブリッドアーキテクチャでは、レガシーの検出ツールでは短命なコンテナを追跡したり、マルチテナント型SaaSの指標を調査したりできないため、可視性が断片化されています。ServiceNowの2025年版「ITAM Pro」リリースでは、Kubernetesクラスター間の依存関係マッピングによりこの課題に対処し、リアルタイムの是正ワークフローを実現しました。クラウドの経済性もこの動きに拍車をかけています。Flexeraによる5年間の総所有コスト調査によると、クラウド型ITAMプラットフォームは、オンプレミス型と比較して運用コストを34%削減することが明らかになりました。プライバシーを重視する組織では、生の識別子をオンプレミスに保持しつつ、正規化された集計データをクラウド分析にエクスポートするフェデレーテッドモデルを採用しており、コンプライアンスと高度な最適化機能のバランスを取っています。複数の地域にまたがる企業では、異なるデータ主権の規則に対応するために、管轄区域ごとにインスタンスを階層化しており、これにより「SaaSファースト」かつポリシー対応型のディスカバリーエンジンへの需要がさらに高まっています。
熟練したITAM実務者の不足とプロセスの成熟度
IT資産管理市場は、ライセンシング、サイバーセキュリティ、財務にまたがるハイブリッドな専門知識に依存していますが、大学でこれらの複合的な分野が教えられることはほとんどありません。IAITAMの2024年の調査によると、58%の組織が上級職の採用において120日以上の遅延に直面していることが明らかになりました。アジア太平洋地域では、急速なデジタルトランスフォーメーションが正式な人材育成のパイプラインを上回っているため、このギャップが最も深刻に感じられており、コンサルティング費用の高騰を招いています。プロセスの未成熟さは人材不足をさらに悪化させています。多くの企業では、資産ライフサイクルのワークフローが文書化されておらず、数少ない専門家が手順を策定してから実行せざるを得ない状況にあります。公共部門の機関ではさらに深刻な課題に直面しています。英国政府の「Greening ICT」調査によると、法的義務があるにもかかわらず、ITAMデータを炭素排出量報告書と連携させている機関は30%未満にとどまっています。
セグメント分析
IT資産管理市場規模におけるサービス収益は、2031年までCAGR6.98%で拡大すると予測されており、ソフトウェアおよびハードウェアの各セグメントを上回る成長が見込まれています。企業は、監査対応、ライセンス最適化、クラウドコスト分析を、各ベンダーの最新ルールブックを常に把握している専門業者に委託しており、これにより社内チームは複雑な照合作業から解放されています。
ハードウェアの追跡機能は、エンドポイントセキュリティやインフラ監視スイートの機能としてますます普及しており、スタンドアロン型の需要はエッジおよびモバイル資産管理へとシフトしています。ソフトウェア分野では、従来のライセンシングツールが、ハイパースケーラーの課金APIと直接連携するSaaS中心のプラットフォームに取って代わられつつあります。定期的なマネージドサービス契約は、ベンダーの収益予測可能性を高めますが、顧客は日常的な運用管理権限を委ねる必要があります。例えば、ServiceNowの故障率予測のような、ベンダーが提供するプロアクティブなライフサイクルダッシュボードのバンドル化に伴い、顧客は事後対応的な資産棚卸しからデータ駆動型の更新戦略へと移行しており、製品価値からサービス価値への移行がさらに加速しています。
クラウドソリューションは2025年の収益の63.12%を占め、7.01%のCAGR予測に支えられて、IT資産管理市場のシェアをリードし続けています。SaaSによる提供は、オンプレミスのメンテナンスコストを排除し、機能の展開を迅速化するため、新規導入においてはデフォルトの選択肢となっています。規制産業では依然としてデータの一部をオンプレミスに保持しており、これにより、匿名化された記録をクラウド分析に複製するハイブリッドアーキテクチャへの需要が生まれています。
Snow Softwareが2025年にリリース予定のフェデレーテッド・クエリ技術のようなソリューションにより、オンプレミスのエージェントは生の識別子ではなく集計されたカウント値を送信できるようになり、GDPRのプライバシーに関する懸念に対処できます。経済的な観点では、Flexeraの調査によると、クラウドモデルは5年間の運用コストを34%削減することが判明しており、その主な要因はデータベース管理の人件費の削減にあります。多国籍企業は、異なる主権法に対応するために地域固有のインスタンスを構成しつつも、統一されたダッシュボード上でデータを共有しており、クラウドファーストのITAMが持つ柔軟性の利点を浮き彫りにしています。
地域別分析
北米は2025年のIT資産管理市場収益の39.63%を占めており、これは監査対応の使用事例が成熟していることや、カーボンアカウンティングとの統合が早期に導入されていることを反映しています。米国の企業は現在、ソフトウェアベンダーのサブスクリプション移行が財務に与える影響のモデル化を優先しており、一方、カナダではGDPRに準拠した州のプライバシー法の下で成長が加速しています。メキシコの需要は、親会社のガバナンス方針に準拠することが求められる多国籍企業の製造工場に起因しています。
欧州における勢いは、法的義務に起因しています。CSRDのスコープ3開示基準やDORAの業務レジリエンスに関する規則により、特にドイツや英国において、ITAMが財務およびリスク管理に深く組み込まれています。フランスでは、再生可能な電子機器のライフサイクル追跡を義務付ける循環型経済の要件の下、ITAMの導入が加速しています。汎欧州企業は、管轄区域ごとのコンプライアンス・モジュールを維持し、国境を越えたデータ照合を簡素化するマルチテナント・アーキテクチャを備えたプラットフォームを重視しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR7.43%という最も急速な成長軌道を示しています。インドの「デジタル個人データ保護法」および中国の「サイバーセキュリティ法」の改正により、各機関は資産の可視性をリアルタイムで維持することが義務付けられ、現地語対応や政府ポータルとの連携に対する需要が高まっています。日本では、「個人情報の保護に関する法律」の改正により、情報漏洩の通知要件が拡大され、資産インベントリがコンプライアンスの基礎的な証拠として重要性を増しています。東南アジアの市場では、社内に専門知識を持たない組織向けにカスタマイズされたマネージドサービスが活用されており、一方、オーストラリアの企業では、「セーフガード・メカニズム」の改革に基づき、ITAMを炭素排出削減ロードマップに統合しています。これらの要因が相まって、アジア太平洋地域はIT資産管理市場の主要な拡大拠点となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 相互接続されたITインフラの拡大
- ソフトウェア・ライセンシング監査のリスクとコストの高まり
- 法的規制への遵守義務(ISO 19770、GDPR、CSRD)
- ハイブリッドクラウドおよびSaaS環境への移行
- AIを活用した自律的な資産の発見と最適化
- カーボンフットプリント報告のためのESG連動型ITAM
- 市場抑制要因
- 熟練したITAM実務者の不足とプロセスの成熟度
- レガシーシステムやサイロ化されたツールによる統合の複雑さ
- 継続的な資産テレメトリデータの収集をめぐるプライバシー上の懸念
- 価格のコモディティ化がベンダーの利益率を圧迫しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 資産の種類別
- ハードウェア
- サーバーおよびメインフレーム
- PCおよびノートパソコン
- モバイルおよびエッジデバイス
- ネットワーク機器
- ソフトウェア
- ソフトウェア資産管理(SAM)
- クラウドおよびSaaSサブスクリプション
- エンドポイントセキュリティおよびEDRライセンス
- サービス
- ハードウェア
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- 企業規模別
- 小規模企業(1~99 FTE)
- 中堅企業(100~999 FTE)
- 大企業(常勤従業員数1,000名以上)
- エンドユーザー産業別
- IT・通信
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 製造業
- 政府・公共部門
- エネルギー・ユーティリティ
- 教育
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dell Technologies Inc.
- Microsoft Corporation
- IBM Corporation
- BMC Software, Inc.
- HP Inc.
- ServiceNow, Inc.
- Oracle Corporation
- Flexera Software LLC
- Ivanti, Inc.
- USU Software AG(Aspera GmbH)
- Cherwell Software, LLC
- Snow Software AB
- Broadcom Inc.
- Freshworks Inc.
- Axonius, Inc.
- Zoho Corporation Pvt. Ltd.(ManageEngine)
- SolarWinds Corporation
- Micro Focus International plc(an OpenText company)
- Lansweeper NV
- Qualys, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


