


金融サービスアプリケーション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Financial Services Application - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121353
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、金融サービス向けアプリケーション市場の規模は2025年に1,659億1,000万米ドルと評価され、2026年の1,873億7,000万米ドルから2031年までに3,436億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは12.92%となる見込みです。
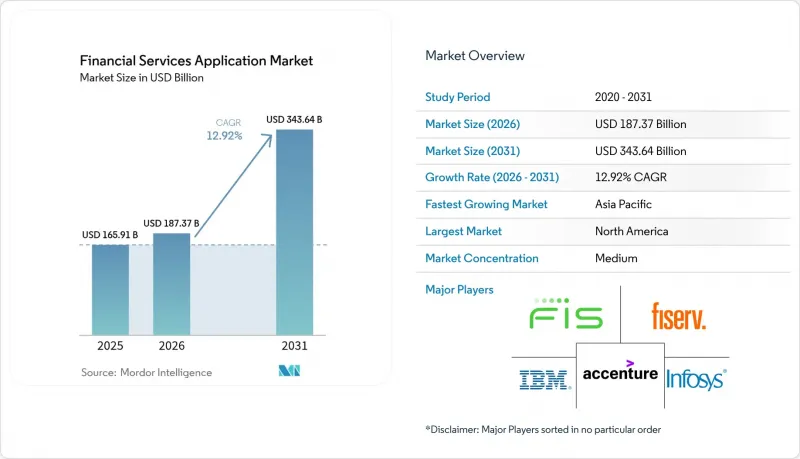
本レポートは、提供形態(ソフトウェアおよびサービス)、導入形態(クラウドおよびオンプレミス)、組織規模(中小企業および大企業)、エンドユーザー(銀行、保険、資本市場、フィンテック/ネオバンク)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の金融サービスアプリケーション市場の動向とインサイト
ティア1銀行における「クラウドファースト」なコアシステムの急速な近代化
レガシーなコアシステムはスケーラビリティを制限するため、主要銀行は、組み込み型金融、リアルタイム分析、継続的デプロイメントをサポートするクラウドネイティブエンジンへワークロードを移行しています。コマース・バンクがテメノスのプラットフォーム上で本番運用を開始したことで、製品リリースサイクルが数ヶ月から数週間に短縮され、弾力性のあるインフラが顧客体験をいかに向上させるかが実証されました。欧州および北米の金融機関は、オンプレミス環境の廃止を加速させ、イノベーションのための資金を確保するために、アウトソーシング契約の再交渉を進めています。規制当局は、運用上の耐障害性に関する規則が満たされていればパブリッククラウドの利用が許容されると明確にし、これにより予算のさらなる確保が可能になりました。移行テンプレートが成熟するにつれ、中堅の金融機関も実績のある青写真を再利用できるようになり、対象となる金融サービスアプリケーション市場が拡大しています。
AIを活用したハイパーパーソナライゼーションによるウォレットシェアの拡大
銀行各社は現在、生成AIをコアワークフローに直接組み込み、文脈に応じたオファーを作成し、貯蓄行動を促し、リスクを動的に価格設定しています。テメノスのセキュアAIモジュールは、リアルタイムで推論を実行し、銀行業界レベルのプライバシー規則を満たしており、金融機関が商品の採用率を高めるメッセージをカスタマイズするのに役立っています。アジア太平洋地域の金融機関は、ギグエコノミーの収入データなどの代替データをAIスコアリングと組み合わせ、初めての借り手層へのアプローチを図っています。早期導入機関からは、クロスセル比率が2桁の伸びを記録したとの報告があり、アルゴリズムによるパーソナライゼーションが金利プロモーションよりも迅速に収益を押し上げることを実証しています。継続的なモデル監視は依然として不可欠ですが、AIをクリーンなデータパイプラインに連携させている金融機関は、対応が遅れている競合他社とのサービス格差を広げています。
高騰するコアバンキング移行コスト
ライセンシング料のみを予算に計上している銀行は、データのクレンジング、並行稼働、スタッフの再教育により、総費用が3倍から5倍に膨れ上がることに気づくことがよくあります。IBS Intelligenceの報告によると、金融機関の55%が、レガシーシステムの複雑さを変革における最大の障壁と見なしています。中堅の金融機関は、専任の変革管理チームを欠いているため、その影響を最も強く受けており、スケジュールの遅れが生じ、予測ROIを損なう結果となっています。遅延が生じるたびに、AI分析やオープンAPIの導入といった下流のプロジェクトが先送りされ、金融サービスアプリケーション市場における短期的な需要の伸びが鈍化することになります。
セグメント分析
2025年、金融機関が統合の負担を軽減する統合型スイートに傾倒した結果、ソフトウェアソリューションは金融サービスアプリケーション市場の71.55%のシェアを占めました。BI、アナリティクス、AIモジュールは、予測リスクスコアリングやハイパーパーソナライゼーションへの需要に後押しされ、2031年までにCAGR14.32%を記録すると予測されています。
コンサルティング、移行、マネージドオペレーションといったサービスは、IT専門チームを十分に保有していない銀行の能力ギャップを埋めています。クラウド導入が拡大するにつれ、ベンダー各社は導入を加速するツールやローコードツールをバンドルし、稼働開始までの期間を短縮することで、サービス収益を着実な上昇軌道に乗せ続けています。
2025年には、クラウド展開が金融サービス向けアプリケーション市場規模の63.05%を占め、パブリッククラウドの利用は2031年までCAGR17.55%で増加する見込みです。高可用性ゾーン、ソブリンクラウドの選択肢、規制当局が承認したブループリントにより、従来のセキュリティ上の懸念は緩和されています。
データ居住要件が厳しい法域では、プライベートクラウドやオンプレミスモデルが依然として残っていますが、費用対効果の分析により、ワークロードをクラウドネイティブなマイクロサービスにリファクタリングすることがますます有利視されています。ベンダー各社は、あらゆる環境で同一に動作するコンテナ化版を提供することでこれに対応しており、銀行に対し、レガシーデータセンターからの段階的な移行経路を提供しています。
地域別分析
2025年には、北米が売上高の37.85%を占めて首位に立ちました。これは、クラウドの早期導入、堅調なベンチャー資金調達、およびオープンバンキングに関する規制の明確化に支えられたものです。米国の銀行はAIを活用した与信モデルや即時決済エンジンの実証実験を進めている一方、カナダおよびメキシコの金融機関は、最新の貯蓄プラットフォームやカード発行サービスを優先しています。
アジア太平洋地域は、スマートフォンを最優先とする消費者の行動、デジタル決済に対する政府の奨励策、およびネオバンクの急速な立ち上げに後押しされ、12.58%という最も高いCAGRで推移する見込みです。インドなどの市場は、全国規模のリアルタイム決済インフラの恩恵を受けている一方、オーストラリアやシンガポールは、口座の切り替えや商品イノベーションを促進するオープンデータ・フレームワークに注力しています。
欧州は、規制主導の大きな購入セグメントであり続けています。PSD2および間もなく施行される即時決済義務により、すべての信用機関はAPIのセキュリティ、不正分析、流動性管理ツールを同時に強化することが求められています。ブレグジット後の英国、ドイツ、フランスのフィンテックハブ間の競合も相まって、マクロ経済的な逆風にもかかわらず、この地域ではベンダーへの需要が活発に維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大手銀行における「クラウドファースト」を重視したコアシステムの急速な近代化
- AIを活用したハイパーパーソナライゼーションによるウォレットシェアの拡大
- オープンバンキングAPIがフィンテックと銀行の連携を促進
- リアルタイム決済インフラに対する規制当局の推進
- オルタナティブデータの収益化プラットフォーム
- 量子耐性暗号のパイロット事業
- 市場抑制要因
- コアバンキングシステムの移行コストの高騰
- ベンダーロックインとマルチクラウドの複雑性
- ドメイン対応のジェネレーティブAIトレーニングデータの不足
- ポスト量子技術への対応に関する不確実性
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- 提供製品・サービス別
- ソフトウェア
- コアバンキングプラットフォーム
- 監査、リスク、コンプライアンス
- ビジネス・トランザクション処理
- BI、アナリティクス、AIスイート
- カスタマーエクスペリエンスとCRM
- エンタープライズIT(ERP、人事、財務)
- サービス
- コンサルティング
- 統合および移行
- トレーニングおよびサポート
- 運用およびマネージドサービス
- ソフトウェア
- 展開別
- クラウド
- オンプレミス
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー別
- 銀行業
- 保険
- キャピタルマーケット
- フィンテック/ ネオバンク
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Fidelity National Information Services, Inc.(FIS)
- Fiserv, Inc.
- International Business Machines Corporation(IBM)
- Infosys Limited
- Finastra Group Holdings Limited
- Oracle Corporation
- SAP SE
- Tata Consultancy Services Limited
- Temenos AG
- Microsoft Corporation
- Salesforce, Inc.
- Avaloq Group AG
- Intellect Design Arena Limited
- Jack Henry and Associates, Inc.
- Cognizant Technology Solutions Corporation
- NCR Corporation
- Silverlake Axis Ltd
- Mambu B.V.
- nCino, Inc.
第7章 市場機会と将来の展望



