


アジア太平洋のワイヤレスヘルスケア:市場シェア分析、産業動向、成長予測(2025~2030年)
Asia Pacific Wireless Healthcare - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 1639452
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
アジア太平洋のワイヤレスヘルスケア市場規模は、2025年に592億6,000万米ドルと推定され、予測期間中(2025~2030年)のCAGRは23.82%で、2030年には1,724億7,000万米ドルに達すると予測されます。
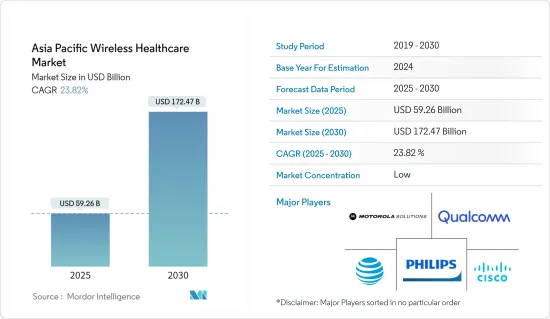
アジア太平洋のワイヤレスヘルスケア市場は、デジタル化の進展、コネクテッドデバイスの利用の増加、ワイヤレス技術の進歩、質の高いヘルスケアに対する需要の高まりと相まってヘルスケア機関による患者中心のアプローチの採用が増加していることが大きな要因となっています。
主要ハイライト
- ワイヤレス機器やセンサは、患者のバイタルサインや健康状態の遠隔モニタリングを可能にします。これにより、ヘルスケアプロバイダーは患者の健康状態をリアルタイムで追跡し、必要に応じて介入することができます。ワイヤレス通信は遠隔ヘルスケアサービスを促進し、患者はビデオ、音声、メッセージングを通じてヘルスケア専門家と遠隔で相談できます。これは、遠隔地にいる患者や移動が困難な患者にとって特に価値があります。
- ウェアラブルデバイスの出現が市場を牽引しています。スマートフォンの普及とウェアラブルデバイスの受け入れにより、ヘルスケア機器や診断センターは、バイタルサインをモニターし、遠隔アクセス可能なオンラインプラットフォームにリアルタイムで送信できる身体装着型センサの実験を進めています。
- ワイヤレス通信技術の進歩は、ワイヤレスヘルスケア市場の成長と進化を促進する上で極めて重要な役割を果たしています。こうした技術革新は、より効果的な新しいヘルスケアソリューションの開発を可能にし、ヘルスケアの提供、モニタリング、管理に変革をもたらしました。
- ワイヤレスヘルスケア市場の成長を抑制しているのは、従来のヘルスケアプロバイダーからの抵抗です。従来のヘルスケアプロバイダーは、ワイヤレス技術をより熟知し、効果的に導入・利用するために必要なトレーニングを必要としている可能性があります。ヘルスケアセグメントでは、患者の安全性とデータのセキュリティが重視されています。
アジア太平洋のワイヤレスヘルスケア市場動向
在宅ヘルスケア用途セグメントが大きな市場シェアを占める見込み
- ワイヤレスセンサやウェアラブルデバイスにより、ヘルスケアプロバイダーは患者のバイタルサイン、健康状態、服薬アドヒアランスを遠隔モニタリングできます。このリアルタイムのデータは、ヘルスケアが実際の判断を下し、必要に応じて迅速に介入するのに役立ちます。
- Cisco Systems Inc.によると、アジア太平洋で使用されるウェアラブル端末は2022年に3億1,100万台となります。北米とアジア太平洋で使用されるウェアラブル端末は、2022年には世界のウェアラブル5G接続の約70%を占めると予測されています。
- 在宅ケアアプリケーションは、ビデオ通話やその他の通信プラットフォームを通じて、患者がヘルスケアプロバイダーとバーチャルな協議を行うことを可能にします。これは、経過観察の予約、定期的な検診、緊急性のないヘルスケア上の問題などに役立ちます。
- 慢性疾患の患者は、個別化されたケアプラン、服薬リマインダー、継続的なモニタリングを提供する在宅ケアアプリケーションの恩恵を受けることができます。このようなアプリケーションは、患者がヘルスケアプロバイダーとつながりながら、積極的に自分の健康を管理できるようにします。
- アジア太平洋のワイヤレスヘルスケア市場における在宅ヘルスケアアプリケーションの採用は、遠隔ヘルスケアサービスの必要性、ワイヤレス技術の進歩、ヘルスケア提供モデルの変化、患者中心のケアの重視などの要因によって、今後も拡大し続ける可能性が高いです。
中国が大きな市場シェアを占める見込み
- 中国はヘルスケア改革の一環として、デジタルヘルスへの取り組みを積極的に推進しています。中国政府は、ヘルスケアのアクセシビリティ、質、効率を高めるワイヤレス技術の可能性を認識しています。
- 遠隔ヘルスケアは、特にヘルスケアサービスへのアクセスが困難な遠隔地や農村部において、中国で支持を集めています。ワイヤレス通信技術は、患者とヘルスケア提供者をつなぐプラットフォームを通じて、バーチャルな診察、診断、フォローアップケアを可能にしています。
- ワイヤレスデバイスやセンサは、中国でも患者の遠隔モニタリングに利用されるようになってきています。これらの機器により、ヘルスケアプロバイダーは患者の健康状態をリアルタイムで追跡し、必要に応じてタイムリーな介入を行うことができます。
- 5G技術の導入と5G基地局の拡大は、中国のワイヤレスヘルスケア市場に大きな影響を与える可能性があります。5G技術は高速化、低遅延化、接続性の向上を実現し、リアルタイムのデータ伝送や通信に依存するさまざまなヘルスケアアプリケーションやサービスを可能にします。
- MIITによると、2022年末までに中国国内の5G基地局数は約231万局。大規模なインフラ投資と野心的な展開計画により、中国は5Gの大幅な普及を達成しました。予測によると、2024年までに基地局数は約600万に達すると予測されています。
アジア太平洋のワイヤレスヘルスケア産業概要
アジア太平洋のワイヤレスヘルスケア市場は、AT&T Inc.、Cisco Systems Inc.、Motorola Solutions Inc.、Koninklijke Philips NV、Qualcomm Technologies Inc.などの大手企業が存在するため、非常にセグメント化されています。市場参入企業は、製品ラインナップを強化し、サステイナブル競争優位性を獲得するために、提携や買収などの戦略を採用しています。
2022年9月、Philips FoundationとRAD-AID Internationalは、中低所得国の5,000万人のモバイル超音波サービスへのアクセスを向上させるため、大陸をまたぐ複数年の協力関係を結びました。この新しいパートナーシップは、アジア諸国を含む10カ国で集中プログラムを立ち上げ、リアルタイムの遠隔教育や模擬手技の実演を通じて、さまざまなヘルスケア従事者や専門家を育成します。この共同プログラムは、何百台もの超音波診断装置を配備し、何千キロも離れた遠隔地でのヘルスケアを可能にすることで、5,000万人に到達することを目指しています。
2022年9月、Verizonビジネスと主要ヘルスケア技術企業の1つであるVisionableが提携を拡大し、Verizonの5Gウルトラワイドバンドと5Gエッジ・ネットワークを利用したVisionableの特許技術を使用して、両社が米国でさまざまなコネクテッドヘルスケアソリューションに取り組むことを発表しました。VerizonとVisionableは、アジア太平洋と欧州、中東、アフリカ地域のヘルスケア専門家がデータにアクセスし、コラボレーションし、リソースを共有することを可能にする安全な次世代デジタルヘルスケアコラボレーションプラットフォームで協業します。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業バリューチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 技術スナップショット
- ワイヤレスパーソナルエリアネットワーク(WPAN)
- Wi-Fi
- 世界マイクロ波アクセス相互運用性(WiMAX)
- COVID-19の市場への影響評価
第5章 市場力学
- 市場促進要因
- 無線通信技術の進歩
- ウェアラブルデバイスの出現
- 市場抑制要因
- 従来のヘルスケアプロバイダーからの抵抗
第6章 市場セグメンテーション
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス別
- 用途別
- 病院・介護施設
- 在宅介護
- 医薬品
- 国別
- 中国
- インド
- 日本
- 韓国
第7章 競合情勢
- 企業プロファイル
- AT&T Inc.
- Cisco Systems Inc.
- Motorola Solutions Inc.
- Koninklijke Philips NV
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd
- Verizon Communications Inc.
- Apple Inc.
- Extreme Networks Inc.
- Allscripts Healthcare Solutions Inc.