


透明導電性フィルム:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
Transparent Conductive Films - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1630186
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
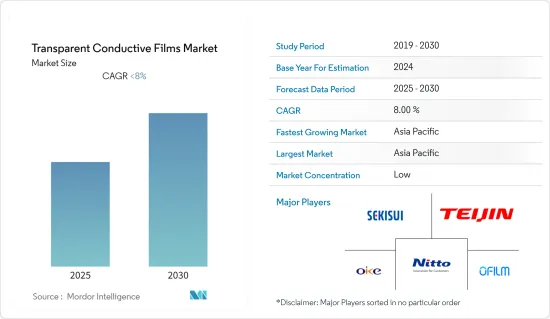
透明導電性フィルム市場の予測期間中のCAGRは8%以下と予測されます。
COVID-19の発生により、世界中で全国的なロックダウン、製造活動やサプライチェーンの混乱、生産停止が発生し、2020年の市場にマイナスの影響を与えました。しかし、2021年には状況が回復し始め、市場の成長軌道が回復しました。
主要ハイライト
- 市場成長を牽引する主要要因としては、民生用電子機器産業からの需要増加や太陽光発電産業の成長拡大が挙げられます。
- その反面、酸化インジウムスズの高コストとCOVID-19の市場全体への影響から生じる不利な状況が、調査対象市場の成長を阻害すると予想されます。
- 透明導電性フィルム生産における技術の進歩は、まもなくメーカーに数多くの機会を提供すると予想されます。
- アジア太平洋が世界市場を独占し、中国、韓国、日本などの国からの需要が大半を占めています。
透明導電フィルム市場動向
ガラス上の酸化インジウムスズ(ITO)が市場を独占する
- インジウムスズ酸化物は、インジウム、スズ、酸素を様々な割合で含む三元組成物であり、酸素の含有量によって合金またはセラミックと表現されます。インジウム錫酸化物の調製には、ほぼ45%のインジウムが使用されます。
- 光学的透明性と電気伝導性により、透明導電性酸化物として広く使用されており、薄膜として成膜することができます。
- ガラス上のインジウムスズ酸化物は透明性が高く、優れた導電性を有します。可視域から近赤外域まで優れた光透過性を示します。
- ガラス上のインジウムスズ酸化物は、微細な粗さが小さく、電気的表面抵抗の均一性に優れ、赤外波長に対する反射率が高く、塗膜の密着性や耐摩耗性に優れ、光透過率の均一性が高いなどの優れた特性を有しており、熱伝導性フィルムに最適です。
- ガラス上の酸化インジウムスズには、LEDやOLEDディスプレイ、微細構造化用途、加熱可能な顕微鏡スライド、医療技術用カバーリップなど様々な用途があります。また、エレクトロニクス用の回路基板、タッチスクリーンやタッチセンシティブ・ディスプレイ技術用の光学と導電性透明コーティング、透明電極用の導電性コーティング、有機太陽電池、赤外線ミラー、反射型赤外線フィルター、除氷ウィンドウ、有機LED(OLED)用アノードとしても応用できます。
- ガラス基板用のITO薄膜は、省エネのためにガラス窓に使用されることが多くなっています。
- しかし、酸化インジウム・コーティングは、酸素または空気雰囲気中で、300°Fまたは150°Cを超える温度にさらされ続けることは推奨されません。ITOは脆く、柔軟性に欠け、製造プロセスには高温と真空が伴う。そのため、比較的時間がかかり、費用対効果も低いため、今後数年間はガラスフィルム上のITOの需要が減少する可能性が高いです。
- さらに、ITO膜の主材料であるインジウムはレアメタルであり、偏在しています。そのため、価格上昇の問題だけでなく、安定供給の面でもリスクがあります。
- 社団法人電子情報技術産業協会(JEITA)によると、世界のエレクトロニクス・IT産業の生産額は、2021年の3兆3,602億米ドルに対し、2022年は3兆4,368億米ドルと推定され、前年比1%の成長率を記録しました。さらに、2023年には前年比3%の成長率で3兆4,368億米ドルに達すると予想されています。
- 世界的に、スマートフォンの需要は著しく増加しています。Telefonaktiebolaget LM Ericssonによると、世界のスマートフォン契約数は2021年の62億5,900万から2027年には76億9,000万に達すると推定されています。この要因は、エレクトロニクスから透明導電性フィルムを使用するための有利な需要を支えると考えられます。
- 金属ナノワイヤグリッド、導電性ポリマー、カーボンナノチューブ、グラフェンなど、高速性能を実現するためにシート抵抗の低い透明導電性酸化物の開発が盛んに行われているが、今後数年間はその特性からITOベースのフィルムに大きな需要があると予測されます。
アジア太平洋市場を独占する中国
- 中国はPPP(購買力平価)ベースで世界最大の経済大国です。しかし、名目GDPで計算すると第2位の経済大国です。同国の成長はここ数年鈍化しており、2019年のGDP成長率は6%を記録したが、これは1990年以降の同国の経済史上最も遅い成長率です。中国経済の成熟化と米国との貿易摩擦をめぐる緊張により、この成長率は緩やかになっています。
- 透明導電性フィルムに対するエレクトロニクス産業からの需要も、射出成形によってエレクトロニクス産業のニーズに合った多様な形態の製品や複雑なモデルを生産できるという利点から、非常に高いです。中国は世界最大のエレクトロニクス生産基地です。中国は、スマートフォン、テレビ、電線、ケーブル、ポータブルコンピューティングデバイス、ゲームシステム、その他のパーソナルデバイスなどのエレクトロニクス製品を積極的に生産しています。
- 継続的な所得増加の結果、国民の1人当たり可処分所得が上昇し、これが中国の電子製品需要に恩恵をもたらすと予想されます。中間所得層と高所得層が拡大することで、電子機器に対する需要が促進されると予想されます。中国国家統計局によると、民生用電子機器・民生用電子機器セグメントの売上高は年間2.04%の成長率を示し、2025年には1,756億7,000万米ドルの市場規模になると予測されています。
- 中国は、広範な需要シナリオから利益を得るため、「メイド・イン・チャイナ2025」計画のような戦略的イニシアティブに着手しました。この計画の下、中国政府は2030年までに生産高3,050億米ドルを達成し、国内需要の80%を満たすという目標を発表しました。
- スマートフォン市場と同様の動向は、ノートパソコン市場でも見られます。生産シフトはスマートフォンほど急激ではないが、多くのノートパソコン・メーカーが生産拠点を中国から移すことを計画しています。HPは、生産能力のほぼ3分の1を中国から他のアジア諸国に移す計画です。
- 中国はまた、電源構成に占める太陽エネルギーの割合を劇的に増やそうとしています。予測期間中、同国では透明導電性フィルムに莫大な需要が見込まれます。
- しかし、COVID-19は中国のエレクトロニクス需要を縮小させ、この動向は予測期間中、パンデミック後も続くと予想されます。このような要因により、この産業の透明導電性フィルムの需要は鈍化すると予想されます。
透明導電性フィルム産業概要
世界の透明導電性フィルム市場はセグメント化されており、複数の世界メーカーと地域メーカーが存在します。市場の主要企業には、Nitto Denko Corporation、OIKE &、Teijin Limited、Sekisui Nano Coat Technology、OFILM Groupなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 促進要因
- 民生用電子機器産業からの需要増加
- 太陽光発電産業の成長促進
- 抑制要因
- 酸化インジウムスズの高コスト
- COVID-19の発生による不利な状況
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競合の程度
第5章 市場セグメンテーション(金額ベース市場規模)
- 材料タイプ
- ガラス上の酸化インジウムスズ(ITO)
- PET上の酸化インジウムスズ(ITO)
- 銀ナノワイヤ
- カーボンナノチューブ
- 導電性ポリマー
- その他の材料タイプ
- 用途セグメント
- スマートフォン
- タブレット
- ノートパソコン
- LCDとLEDモニターとテレビ
- ウェアラブルデバイス
- OLED照明
- 太陽光発電
- その他
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 市場ランキング分析
- 主要企業の戦略
- 企業プロファイル
- Abrisa Technologies
- C3Nano
- Cambrios Technologies Corp.
- Canatu OY
- Eastman Kodak Company
- FUJIFILM corporation
- Gunze
- Hitachi Chemical Co. Ltd
- MNTech
- Nano-C
- NITTO DENKO CORPORATION
- OFILM GROUP CO., LTD.
- OIKE & Co. Ltd
- SEKISUI CHEMICAL CO.,LTD
- TDK Corporation
- TEIJIN LIMITED
- TORAY ADVANCED FILM CO. LTD
- TOYOBO Co.,LTD.
第7章 市場機会と今後の動向
- 透明導電性フィルム生産における技術進歩



